

Vendre des bijoux en or n’est pas aussi simple que prévu. Entre l’interdiction du paiement en espèces, les taxes forfaitaires variant selon le type de bien et les classifications floues, chaque détail compte pour ne pas être désavantagé.
J’ai apporté les bijoux en or dépareillés de ma mère à un comptoir de rachat : au moment de payer, l’acheteur m’a expliqué ce qu’il n’avait pas le droit de me donner

Par
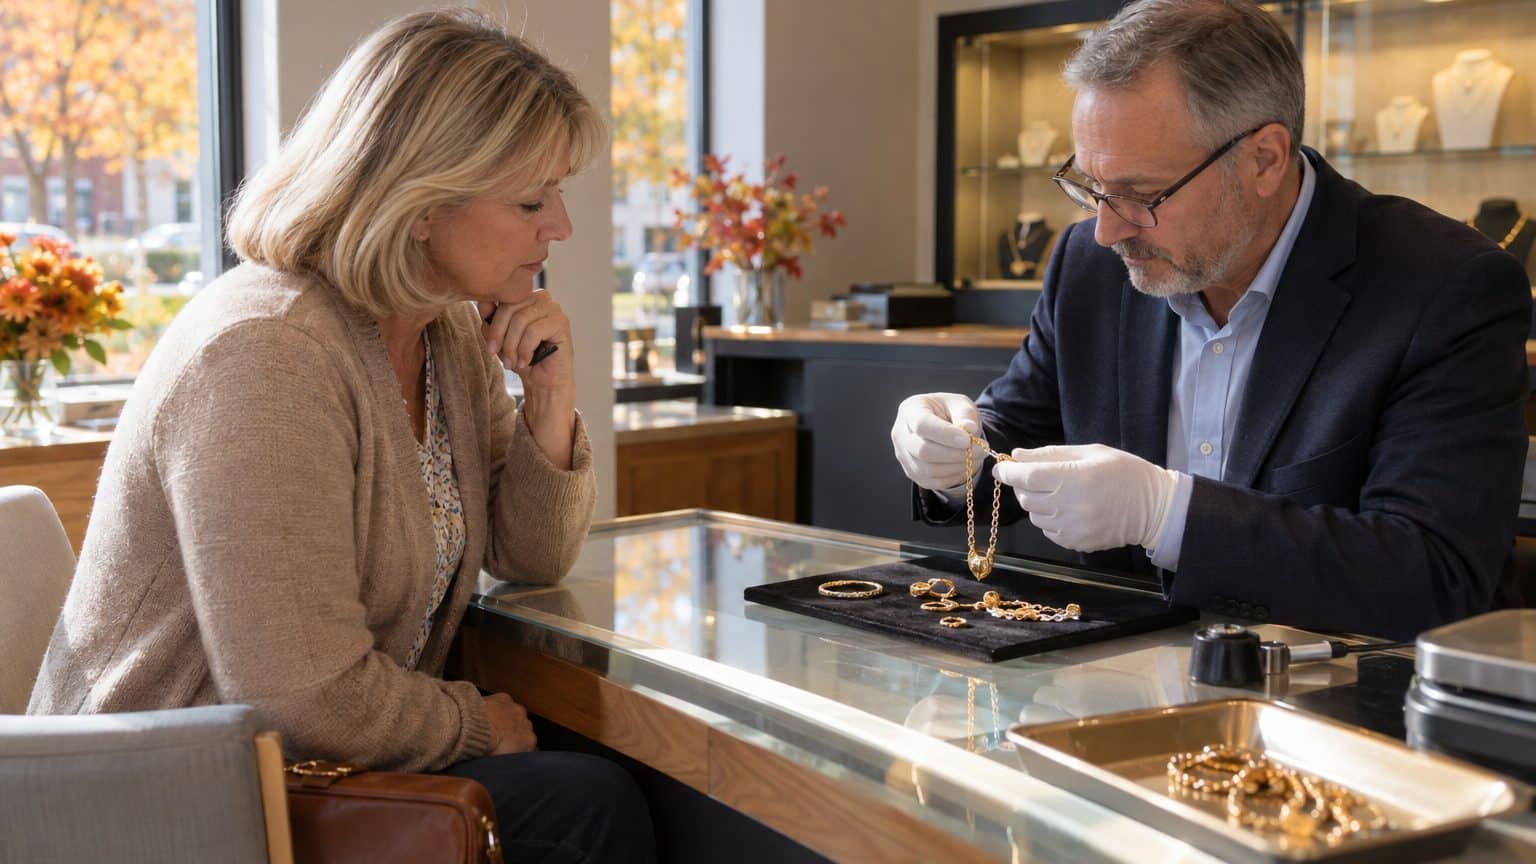
L'acheteur a repoussé la caisse et sorti son chéquier. Pas de liasse de billets, pas d'espèces glissées sous le comptoir : la loi le lui interdit formellement. Selon l'article L112-6 du code monétaire et financier, lorsqu'un professionnel achète des métaux à un particulier ou à un autre professionnel, le paiement est effectué par chèque barré ou par virement à un compte ouvert au nom du vendeur.
Aucune exception, même pour une simple bague cassée.
Cette règle ne date pas d'hier. Depuis le 1er septembre 2011, toute transaction en espèce est interdite sur les opérations de rachat de métaux précieux par un professionnel. Le non-respect de cette obligation est puni par une contravention de cinquième classe. Le mode de paiement fait d'ailleurs partie des mentions obligatoires du livre de police, pour chaque achat.
Cette obligation n'a rien d'arbitraire. Elle est liée à la lutte contre le blanchiment des capitaux, l'or restant un support discret et facilement transportable pour dissimuler des fonds.
À retenir
- Le paiement des achats de métaux précieux par un professionnel doit obligatoirement se faire par chèque barré ou virement depuis 2011.
- Les bijoux dépareillés vendus au poids sont taxés à 11,5 % comme métaux précieux, tandis que les bijoux complets ne sont taxés à 6,5 % qu'au-delà de 5 000 euros.
- Un vendeur peut opter pour le régime des plus-values, qui exonère progressivement de taxation après 22 ans de détention, mais cette option est irrévocable.
Le prix à payer sur une boîte à bijoux dépareillés
Le paiement sécurisé n'est que la première étape. Reste la question de la fiscalité, souvent ignorée jusqu'au moment de signer le bordereau de vente. En France, la revente de métaux précieux ou de bijoux relève d'une taxe forfaitaire sur les objets précieux, dont le taux varie selon la nature exacte de ce que l'on apporte au comptoir.
Deux catégories, deux taux, un seul comptoir.
Les pièces de monnaie en or et en argent postérieures à 1800, les chaînes fondues ou les lingots entrent dans la catégorie des métaux précieux. La vente de métaux précieux, quel que soit le montant du bien vendu, donne lieu à une taxation forfaitaire à hauteur de 11 % du prix du bien, à laquelle s'ajoute la CRDS, s'élevant à 0,5 %. Soit 11,5 % au total, prélevés dès le premier euro de vente. Aucun seuil de tolérance, aucune franchise : le fisc se sert sur la totalité de la transaction.
La vente d'un bijou, pour un montant supérieur à 5 000 euros, composé ou non d'un métal précieux, mais aussi d'une montre ou d'un diamant, est soumise à la taxe forfaitaire, qui s'élève alors à 6 % du prix du bien, à laquelle s'ajoute la CRDS de 0,5 %. Soit 6,5 % au total, mais uniquement au-delà de ce seuil de 5 000 euros.
Une vieille alliance, un statut flou
Là où les choses se compliquent, c'est sur une bague tordue, une gourmette dépareillée ou une chevalière trop abîmée pour être reportée en boutique. Ces bijoux finissent souvent vendus au poids, comme un simple débris de métal, et non comme une pièce de joaillerie identifiable. Le classement retenu par le comptoir peut alors changer la note fiscale, entre la taxe applicable aux métaux précieux et celle, potentiellement due seulement au-delà de 5 000 euros, réservée aux bijoux.
Mieux vaut poser la question avant de signer.
Demandez systématiquement au professionnel comment il qualifie chaque lot et sur quelle base il calcule la taxe. Le bordereau de vente doit mentionner cette base de calcul, un document à conserver précieusement en cas de contrôle ultérieur.
L'option qui change la donne : le régime des plus-values
La taxe forfaitaire n'est pas une fatalité. Un vendeur peut opter pour le régime de droit commun des plus-values sur biens meubles plutôt que pour la taxe forfaitaire. Cette option suppose de justifier de la date et du prix d'acquisition du bien, ou à défaut de justifier que le bien est détenu depuis plus de 22 ans. Elle s'exerce au moyen de la déclaration 2092, disponible sur le site des impôts, à la rubrique recherche de formulaires.
Un choix à ne pas prendre à la légère : cette option est irrévocable.
Pour des bijoux hérités, la preuve du prix d'achat originel manque presque toujours. L'administration admet alors qu'il puisse être indiqué, sur la ligne date d'acquisition de la déclaration, la date du décès. De plus, l'identité du défunt. Une façon de faire valoir malgré tout ses droits sur un bien transmis par succession.
Le régime des plus-values applique un abattement de 5 % par année de détention au-delà de la deuxième année, si bien que la plus-value est définitivement exonérée d'impôt au bout de la vingt-deuxième année. Un horizon long, mais qui profite pleinement aux bijoux de famille conservés depuis des décennies.
Trier avant d'apporter la boîte à bijoux
Face à une boîte à bijoux dépareillés, le tri en amont fait gagner du temps et de l'argent. Séparer les métaux bruts des pièces de joaillerie identifiables permet d'anticiper la classification que le professionnel appliquera. Un comptoir sérieux explique ce tri avant même de sortir la balance.
Un bijoutier consciencieux pèse chaque lot devant le vendeur et détaille le calcul avant l'émission du chèque. Il indique le cours du jour, le poids retenu, la déduction faite pour les pierres ou les parties non précieuses. Ce niveau de détail permet de vérifier que rien n'est sous-évalué au passage. Conserver une photo de la boîte à bijoux avant la vente, avec son contenu, reste un réflexe simple pour garder une trace.
Un petit geste, utile en cas de litige.
Le secteur du rachat d'or reste d'ailleurs surveillé de près. Les analyses sectorielles menées par la DGCCRF et les douanes mettent en exergue les risques élevés de blanchiment de capitaux dans ce domaine, en raison de la valeur élevée et de la discrétion qui entourent souvent ces transactions. De quoi rappeler que la paperasse imposée au guichet, chèque barré, bordereau détaillé et déclaration fiscale, protège autant le vendeur que l'ensemble du circuit de revente.
Sources : legifrance.gouv.fr | assemblee-nationale.fr | aurumsoft.fr