


Installer un poêle sur une cheminée existante n’est pas anodin pour votre assurance habitation. Les assureurs exigent des documents précis et la conformité à la norme DTU 24.1 avant même un sinistre, car ce nouvel appareil modifie considérablement votre couverture.
Poêle à bois : sans déclaration à l’assureur, votre garantie incendie peut sauter
Par · Publié le
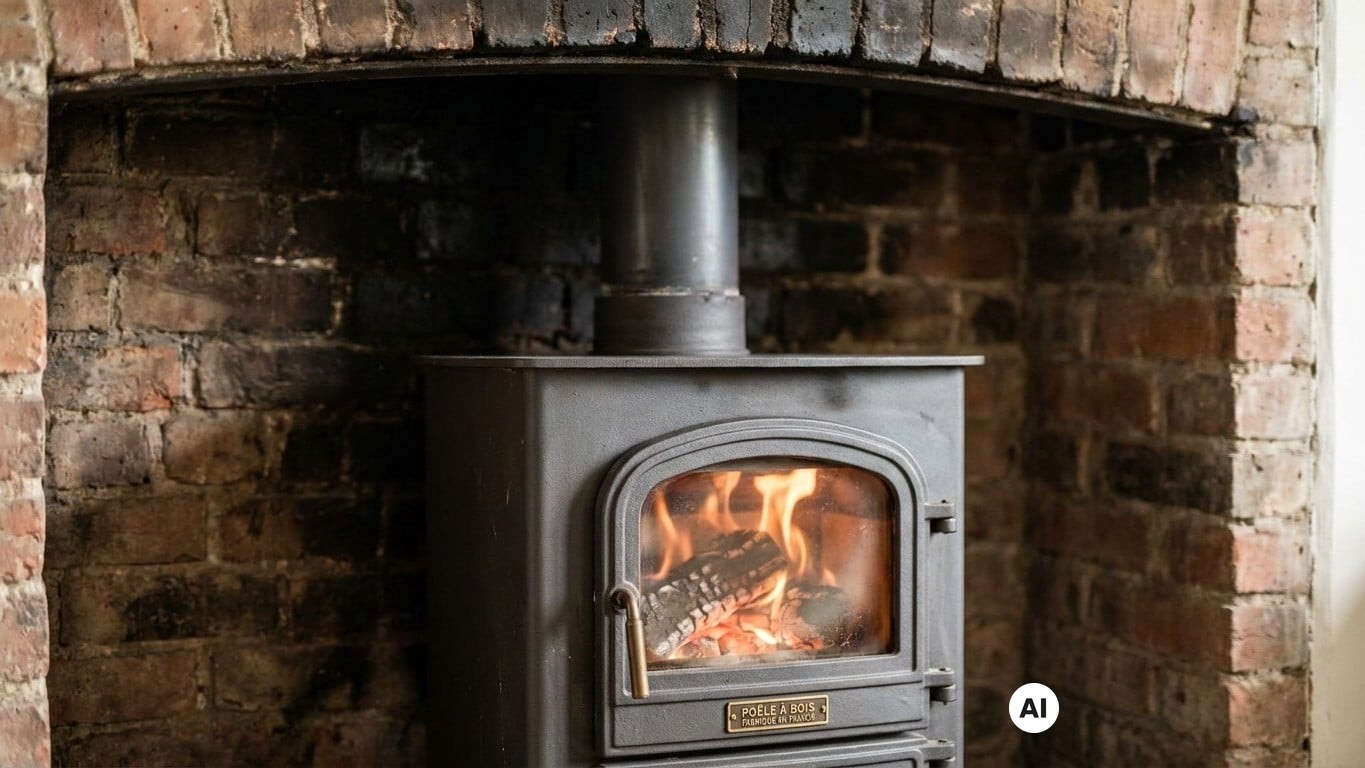
Oui, il faut informer votre assureur dès l'installation d'un poêle à bois, même raccordé à un conduit existant, car le risque incendie change. L'assureur peut demander une attestation de conformité à la norme NF DTU 24.1 et l'attestation de ramonage mécanique par un professionnel. Sans déclaration, la garantie incendie peut être annulée.
Faut-il déclarer un poêle à bois raccordé à un conduit existant ?
Oui. Dès l'installation d'un appareil de chauffage au bois, l'assureur doit être informé, car un poêle à bois représente un risque d'incendie supplémentaire pour l'habitation. Le conduit change de fonction, le risque change de nature.
Un conduit de cheminée ancien n'a pas toujours été conçu pour recevoir un poêle. Le raccordement implique souvent un tubage, des reprises d'étanchéité, parfois une nouvelle sortie de toit. Le conduit doit respecter :
- des distances de sécurité avec les matériaux combustibles ;
- une hauteur minimale de sortie ;
- un tubage adapté sur toute la longueur.
Ces points ne sont pas visibles depuis le salon. C'est ce que l'assureur veut vérifier avant d'ouvrir un dossier.
Quelles pièces faut-il fournir à l'assureur ?
À la déclaration, l'assureur réclame des pièces précises pour prouver la conformité de l'installation et faciliter la prise en charge en cas de sinistre.
- L'attestation d'installation ou le certificat de conformité remis par le professionnel, qui confirme le respect de la norme NF DTU 24.1. Sans ce document, tout se discute a posteriori.
- La preuve de qualification de l'installateur, que l'assureur peut demander le cas échéant. Le sigle RGE Qualibois revient souvent dans ces échanges.
Pourquoi le DTU 24.1 est-il demandé ?
La compagnie d'assurance peut demander de faire certifier la conformité de l'installation à la réglementation DTU 24.1 par un professionnel. Ce n'est pas systématique à la souscription, mais ça le devient vite en cas de sinistre.
Une installation qui ne respecte pas le DTU 24.1 ou les normes de sécurité peut conduire à une réduction de l'indemnisation ou à un refus total de prise en charge.
L'auto-installation, même sur un conduit existant, ne change rien à cette exigence. Celui qui installe lui-même son poêle doit respecter la même norme NF DTU 24.1 qu'un professionnel, sinon l'installation ne sera pas prise en charge en cas de sinistre.
Le ramonage est-il obligatoire et quelle preuve garder ?
Oui. Le ramonage est obligatoire pour assurer une bonne évacuation des fumées et prévenir les incendies. L'entretien de l'installation de chauffage est à la charge de son utilisateur.
La bûche chimique ne remplace rien aux yeux de l'assureur. L'assurance habitation ne reconnaît que l'attestation issue d'un ramonage mécanique effectué par un professionnel. Ce certificat de ramonage peut être demandé par l'assureur lors de la survenue d'un sinistre.
Combien coûte la déclaration et que risque-t-on sans elle ?
La déclaration peut entraîner une légère hausse de la prime, car elle augmente le risque d'incendie pour l'assureur. Ce surcoût reste généralement limité si le poêle est déclaré, installé conformément aux normes et entretenu régulièrement.
À l'inverse, l'absence de déclaration expose à un risque plus lourd. Le non-respect des obligations peut entraîner l'annulation de la garantie incendie, laissant le propriétaire dans l'obligation de payer lui-même les dommages causés aux tiers.
Que vérifie l'assureur en cas de sinistre ?
L'assureur croise trois éléments : la conformité du conduit, la qualification de l'installateur et la régularité du ramonage. Un seul maillon manquant peut suffire à faire basculer le dossier. Une installation non conforme ou non déclarée peut entraîner une réduction de l'indemnisation, calculée en proportion de la prime qui aurait dû être payée, voire un refus selon les clauses du contrat.
Sources : Cheminée, poêle à bois : assurance et prise en charge (credit-agricole.fr) | Assurance habitation et poêle à bois : pourquoi la déclaration est indispensable ? (sinis-experts.fr) | Modification du contrat d'assurance habitation (service-public.gouv.fr)
Article préparé avec l'aide d'une IA · Notre méthode