


Depuis 2013, une loi française permet à la banque du défunt de régler les frais d’obsèques directement, même si le compte est bloqué. Pourtant, beaucoup de familles ignorent ce droit et paient de leur poche. Voici comment procéder et jusqu’à quel montant.
J’ai payé 5 000 € d’obsèques de ma poche alors que le compte de mon père était bloqué : personne ne m’avait prévenu que la banque devait régler la facture

Par
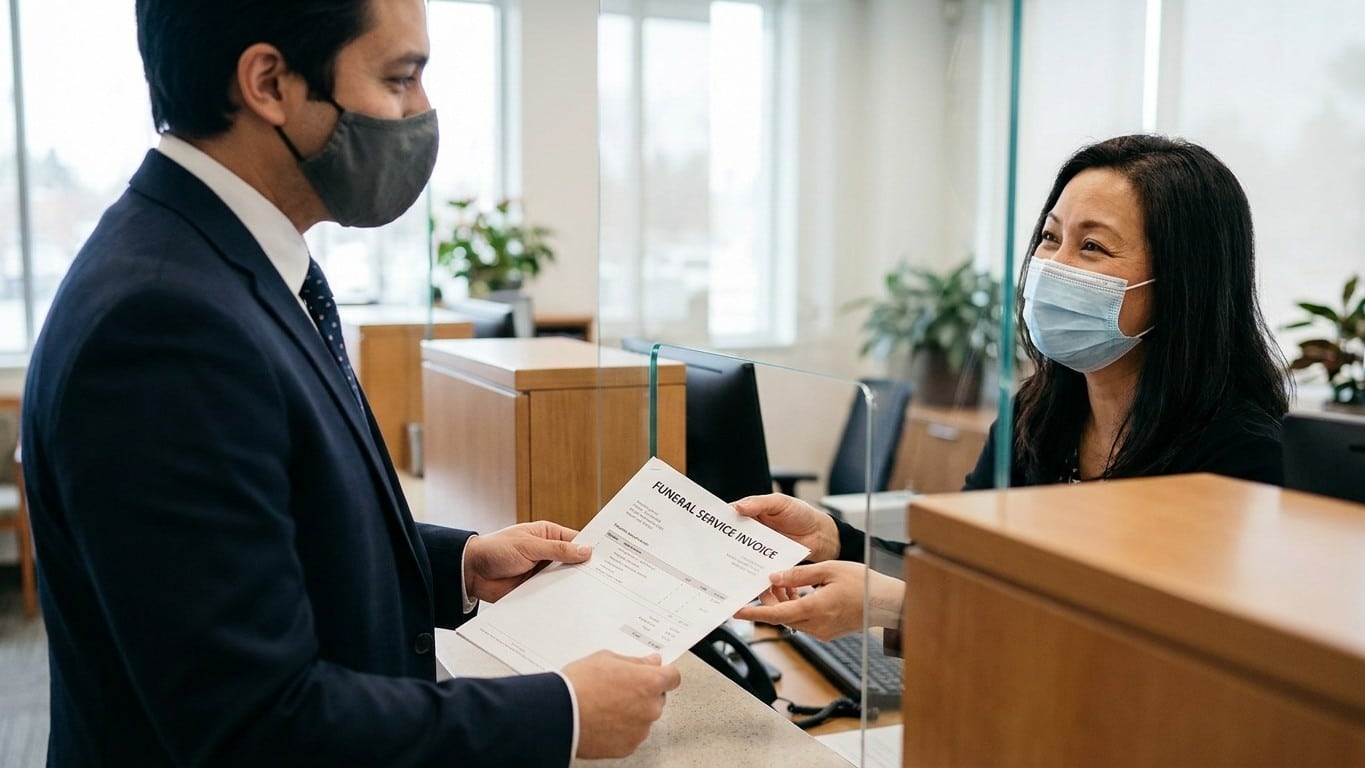
Cinq mille euros sortis du compte personnel, en pleine semaine de deuil, alors que la loi française prévoit depuis plus de dix ans un mécanisme permettant à la banque de régler directement la facture des pompes funèbres sur les comptes du défunt, même bloqués. Ce n'est pas une exception discrète réservée aux initiés du droit bancaire : c'est un article du Code monétaire et financier, l'article L312-1-4, que trop peu de guichetiers pensent à mentionner au moment où une famille, encore sous le choc, vient annoncer un décès.
Le texte est pourtant limpide. L'article L312-1-4 du Code monétaire et financier précise que la personne qui a qualité pour pourvoir aux funérailles du défunt peut obtenir, sur présentation de la facture des obsèques, le débit sur les comptes de paiement du défunt, dans la limite du solde créditeur de ces comptes, des sommes nécessaires au paiement de tout ou partie des frais funéraires. Traduction concrète : dès que le compte contient assez d'argent, la banque n'a pas le droit de se réfugier derrière le blocage successoral pour refuser le paiement. Un conseiller ne peut pas se retrancher derrière un blocage de compte pour refuser le paiement, dès lors que le solde créditeur le permet.
À retenir
- Votre banque peut débiter le compte du défunt pour les obsèques sans attendre le notaire
- Le plafond de 5 965 € s'applique par banque, pas pour l'ensemble des comptes
- Vous n'avez besoin que de la facture des pompes funèbres, aucune autorisation d'héritier requise
Un plafond qui grimpe chaque année, et une procédure plus simple qu'on ne le croit
Le montant autorisé n'a rien de figé. Le montant maximal pouvant être prélevé est fixé à 5 965 € au 1er janvier 2026, contre 5 910 € en 2025. Cette revalorisation annuelle n'est pas arbitraire : le montant est revu chaque année, indexé sur l'indice des prix à la consommation publié par l'Insee. À l'origine, en 2013, le plafond ne dépassait pas 3 050 euros ; il est passé à 5 000 euros dès 2015, avant d'entamer sa progression indexée. Un ajustement qui colle, tant bien que mal, à l'inflation du secteur funéraire lui-même.
Ce qui surprend le plus les familles, c'est la légèreté administrative de la démarche. Pas besoin d'attendre l'intervention d'un notaire, ni de réunir l'accord de tous les héritiers pour ce volet précis. Pas d'acte de notoriété obligatoire à ce stade, pas de passage préalable devant notaire, pas d'accord de l'ensemble des héritiers à réunir. Un document, une facture, un virement. Il suffit de présenter la facture, réglée ou non, de l'entreprise de pompes funèbres. La banque exige la facture des pompes funèbres, réglée ou non. Si la facture n'est pas réglée, les fonds sont généralement versés directement à l'entreprise de pompes funèbres ; si la personne a déjà réglé les frais, le montant lui sera remboursé sur présentation de la facture acquittée. mieux vaut se présenter au guichet avant de sortir sa propre carte bancaire : le remboursement a posteriori reste possible, mais il ajoute un délai que personne n'apprécie en pleine organisation de funérailles.
Détail qui change tout pour les successions dispersées entre plusieurs banques : le plafond de 5 000 euros s'applique par établissement bancaire, si le défunt avait des comptes dans deux banques, il est théoriquement possible d'obtenir jusqu'à 5 000 euros dans chacune d'elles, à condition que les soldes le permettent et que les factures soient présentées. Une famille confrontée à un défunt titulaire de trois comptes dans trois établissements différents peut ainsi, en théorie, cumuler bien au-delà du plafond unitaire de 5 965 euros, à condition évidemment que chaque compte soit suffisamment provisionné.
Qui peut agir, et pourquoi la confusion persiste
Autre malentendu fréquent : ce droit n'est pas réservé aux héritiers légaux. Toute personne ayant organisé les funérailles peut en bénéficier ; il n'est pas nécessaire d'être héritier pour bénéficier de ce dispositif. Un conjoint non marié, un ami proche, un voisin qui s'est chargé des démarches peuvent tout à fait présenter la facture et demander le prélèvement, à condition de justifier de cette qualité. Cette souplesse contraste avec l'image d'un système bancaire rigide, verrouillé par la succession, que beaucoup imaginent au moment du décès.
La confusion vient souvent d'un amalgame avec une autre règle, plus restrictive celle-là : la fameuse déduction fiscale sur l'actif successoral. Les frais d'obsèques sont déductibles de l'actif successoral jusqu'à un montant de 1 500 €, un plafond qui n'a rien à voir avec celui du débit bancaire direct et qui reste, lui, dérisoire face au coût réel d'un enterrement. Ne pas confondre les deux évite bien des déconvenues lors de la déclaration de succession.
Le dispositif ne s'arrête d'ailleurs pas aux seuls frais funéraires. Toute personne qui justifie de sa qualité d'héritier peut aussi obtenir le débit sur le compte du défunt de tout ou partie des actes conservatoires, pour le paiement des frais de dernière maladie, des impôts ou encore des loyers, dans la limite du même plafond. De quoi éviter, en pleine tourmente administrative, que les factures urgentes du défunt ne s'accumulent pendant les semaines, parfois les mois, que prend le règlement complet d'une succession.
Reste une limite que la loi ne peut pas contourner : sans argent sur le compte, pas de miracle. La banque ne peut prélever que dans la mesure du solde créditeur des comptes du défunt, ce qui signifie qu'en cas de comptes vides ou peu provisionnés, le dispositif ne pourra pas être utilisé efficacement. Et si la facture dépasse le plafond légal une fois le compte épuisé, le solde reste bel et bien à la charge de la famille. Un rappel utile pour ceux qui songent, en amont, à une convention obsèques : elle ne remplace pas ce droit bancaire, elle vient simplement combler ce que le compte du défunt ne pourrait pas couvrir seul.
👉 Un petit geste pour Journal des seniors ? Suivez-nous sur Google, ajoutez-nous à vos favoris et retrouvez-nous sur Google Actualités pour ne manquer aucun de nos articles.
Source : esspace.fr