

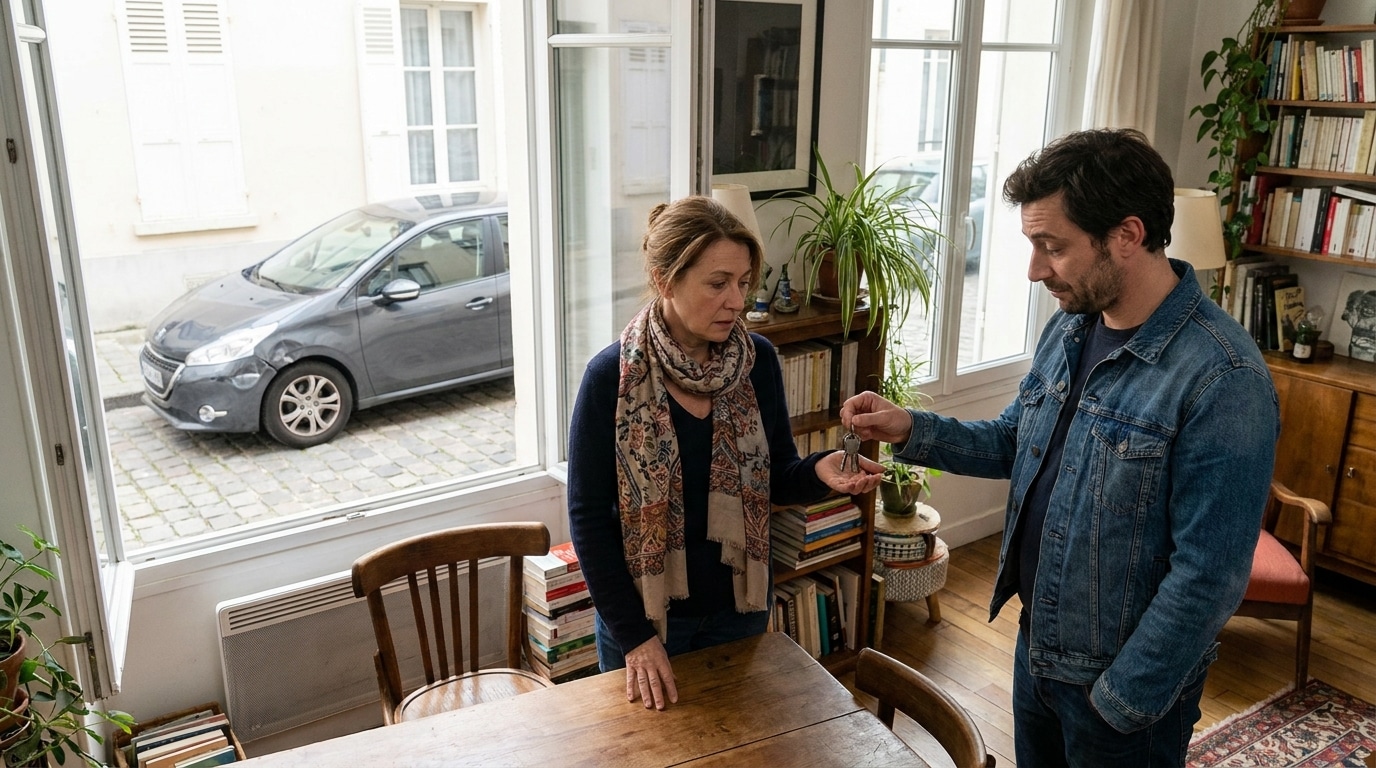
En ce beau printemps, avec le retour du temps clément, les occasions de s'évader le temps d'un week-end se multiplient. Prêter sa voiture à un ami pour le dépanner semble être l'incarnation même d'un beau geste de solidarité. J'ai d'ailleurs cette habitude de vouloir rendre service, qu'il s'agisse de proposer un petit bricolage maison, de réparer une porte ou de prêter mon matériel, car trouver des solutions pratiques est une seconde nature chez moi ! Pourtant, un banal pare-chocs froissé lors d'une manœuvre hasardeuse peut instantanément transformer ce week-end tranquille en un véritable cauchemar financier. Derrière ce service du quotidien se dissimulent des règles d'assurance redoutables que la majorité des conducteurs ignorent totalement jusqu'à la réception de la facture.
Quand l'accident responsable réveille les clauses les plus strictes de votre assurance
On pense souvent bien agir. Vous tendez vos clés pour faciliter les déplacements d'un proche ces jours-ci, mais les compagnies d'assurance ont une lecture bien plus carrée de cet acte d'entraide. Dès que la mécanique s'enraye, les textes de votre contrat prennent le relais.
Ce détail indiscret sur le constat amiable qui alerte immédiatement votre compagnie
Lorsqu'un petit accrochage survient, la rédaction du traditionnel constat amiable est incontournable. C'est à cet instant précis que le piège se referme. Dans la case primordiale réservée à l'identité du conducteur, ce ne sera pas votre nom qui figurera, mais bien celui de votre emprunteur. Ce changement d'identité pourtant banal agit comme un puissant signal d'alarme pour votre assureur, qui va immédiatement décortiquer les petites lignes de votre police.
Le statut précaire du conducteur occasionnel qui n'a pas été officialisé en amont
La source du problème réside dans l'absence totale de déclaration préalable. Aux yeux de votre compagnie d'assurances, cette personne est un grand inconnu face à ses garanties. Contrairement à un conjoint ou un enfant dûment inscrit sur le document, ce conducteur temporaire ne bénéficie d'aucune reconnaissance officielle, l'installant dans un statut précaire qui vous expose frontalement aux complications administratives.
Le coup de massue de la franchise majorée qui vide subitement vos poches
C'est généralement lors de l'ouverture du courrier de prise en charge que la réalité rattrape le titulaire du contrat. Pour un automobiliste senior, prudent, privilégiant le confort et la sécurité depuis des décennies, cette surprise budgétaire est souvent douloureuse.
Pourquoi l'assureur dégaine une pénalité financière automatique pour prêt de volant
Voici l'explication que l'on omet trop souvent de vous répéter lors de la signature : un sinistre responsable avec un conducteur non déclaré déclenche l'application automatique d'une franchise financière majorée. Ce mécanisme implacable, communément appelé franchise de prêt de volant, peut facilement doubler voire tripler le reste à charge prévu pour les réparations. Ce qui ne devait être qu'une petite poignée de main amicale se transforme en une dépense de plusieurs centaines d'euros puisés directement dans vos économies.
L'impact redoutable sur votre malus même si vous étiez sagement resté chez vous
La facture cachée ne se limite malheureusement pas à la réparation de la tôle emboutie. En France, le contrat d'assurance est avant tout lié au croisement d'un véhicule et de son souscripteur, et non pas exclusivement à l'individu fautif au volant. Autrement dit, si votre ami est déclaré responsable de l'accident, c'est votre propre coefficient de réduction-majoration qui va subir la pénalité. Vous allez ainsi observer une augmentation durable de vos prochaines cotisations annuelles, tandis que le conducteur responsable préservera l'intégrité de son propre dossier de conduite.
Protégez votre budget et vos amitiés en anticipant le prochain prêt de véhicule
Avec l'expérience, on comprend vite qu'un minimum d'anticipation permet de préserver de belles relations et un budget équilibré. Avant de confier le moindre véhicule lors des beaux jours qui s'installent, il est essentiel d'adopter des habitudes simples et infaillibles pour une tranquillité d'esprit garantie.
Voici une liste des vérifications incontournables à appliquer selon les bonnes pratiques :
- Contactez systématiquement votre assureur téléphonique pour clarifier les conditions exactes de l'option « prêt de volant » de votre contrat actuel.
- Consultez brièvement mais attentivement le permis du potentiel emprunteur ; des pénalités bien plus drastiques s'appliquent s'il s'avère être un jeune permis.
- Exigez l'activation d'une courte extension de garantie ciblée couvrant uniquement la durée précise de l'emprunt, si votre police de base est trop restrictive.
Ne l'oubliez jamais, laisser le volant à un conducteur non déclaré déclenche une franchise punitive imprévue et augmente vos futures cotisations à la moindre tôle froissée. Une simple vérification de vos garanties ou un appel rapide à votre conseiller suffit amplement pour adapter votre couverture et éviter de payer l'addition au prix fort. Savourer le printemps en toute sérénité consiste avant tout à balayer les mauvaises ondes éventuelles... D'ailleurs, pensez-vous connaître avec exactitude les limites stipulées au fin fond de votre contrat automobile actuel ?