


La garantie tempête existe dans tous les contrats multirisque habitation, mais elle ne déclenche que si les rafales dépassent un seuil précis, souvent 100 km/h. Lorsque ce chiffre n’est pas atteint selon la station météorologique de référence, l’assureur refuse de payer, même si vos tuiles anciennes ont été arrachées.
L’assurance habitation paie-t-elle les tuiles arrachées par le vent ?
Par
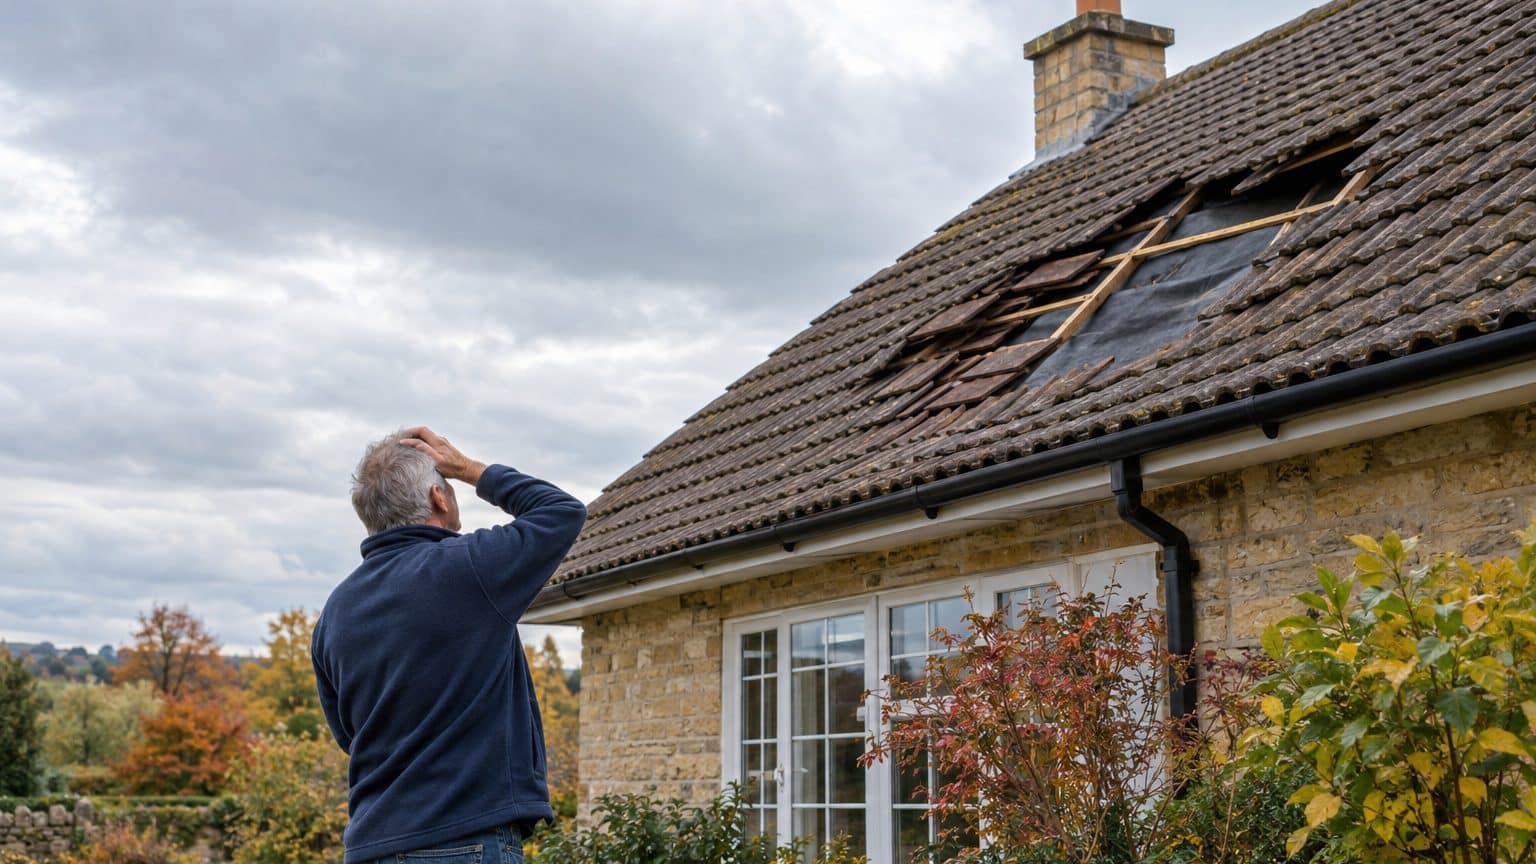
La garantie tempête de votre assurance habitation ne paie les tuiles arrachées que si les rafales dépassent le seuil inscrit au contrat, souvent 100 km/h relevés par la station météo la plus proche. À défaut, des dommages similaires dans les communes voisines peuvent servir de preuve. Sinon, la facture du couvreur reste à votre charge, avec une déclaration à faire dans les cinq jours ouvrés.
Quand la garantie tempête s'active-t-elle ?
La garantie tempête est obligatoire dans tout contrat couvrant l'incendie d'un bien situé en France, en application de l'article L122-7 du Code des assurances. Aucun contrat multirisque habitation ne peut donc l'exclure. Mais cette obligation porte sur l'existence de la garantie, pas sur son déclenchement : le contrat fixe un seuil, le plus souvent 100 km/h en rafales, mesuré par la station météorologique la plus proche du sinistre.
Le seuil prime sur le dégât. Une rafale à 85 ou 90 km/h peut déloger des tuiles anciennes, mal scellées ou vieillissantes, mais l'assureur applique la grille du contrat. Les contrats qui abaissent le seuil sous 100 km/h restent rarissimes.
Comment prouver que le vent a dépassé le seuil ?
Deux critères peuvent déclencher l'indemnisation :
- le relevé météorologique de la station la plus proche ;
- la preuve de dommages similaires constatés dans votre commune ou dans les communes avoisinantes, sur plusieurs bâtiments de bonne construction.
Une toiture ancienne, déjà fatiguée, ne fait pas office de témoin. Chaque assureur choisit sa méthode de preuve : certains s'en tiennent à la mesure météo, d'autres demandent un certificat d'intempéries.
Faut-il commander un certificat d'intempéries à Météo-France ?
Le certificat d'intempéries délivré par Météo-France atteste des conditions météorologiques au moment du sinistre. Il est payant : à partir de 66,50 € HT. Il peut être commandé pour appuyer votre déclaration, mais il est souvent plus prudent de le demander seulement si votre assureur le réclame, surtout quand le dossier semble perdu d'avance.
La station de référence peut se trouver à plusieurs kilomètres de votre toit. Un vent très local, sur une crête ou un front de mer, n'apparaît parfois nulle part dans les mesures. Dans ce cas, le second critère, les dégâts alentour, redevient votre meilleur argument.
Tempête ou catastrophe naturelle : ne pas confondre
Le régime de catastrophe naturelle ne s'active qu'après un arrêté interministériel publié au Journal officiel, commune par commune. Il couvre notamment les inondations, les coulées de boue ou la sécheresse, pas le vent. Le délai de déclaration y est de 10 jours après la publication de l'arrêté.
Le vent ne bascule dans ce régime que dans un cas extrême : des vents de 145 km/h en moyenne sur 10 minutes, ou de 215 km/h en rafales, lors d'un ouragan ou d'un cyclone. Votre coup de vent d'automne n'en relève pas. Une rafale à 80 km/h ne relève d'aucun des deux régimes.
Que faire juste après l'arrachage des tuiles ?
- Le jour même, posez une bâche ou faites mettre le toit hors d'eau : les infiltrations aggravent la note.
- Prenez des photos datées des tuiles tombées, du toit et des dégâts intérieurs.
- Conservez les factures de mise en sécurité et demandez un devis détaillé au couvreur.
- Prévenez l'assureur dans les cinq jours ouvrés.
L'assureur peut mandater un expert selon l'ampleur des dommages. Quand le seuil est franchi, la garantie couvre les tuiles arrachées et aussi les infiltrations d'eau causées par des tuiles déplacées ou cassées par le vent. Le relevé de station vaut donc doublement, car il conditionne la toiture et les plafonds abîmés en dessous.
Comment contester un refus et préparer la suite ?
En cas de refus, réclamez-le par écrit, avec la clause du contrat invoquée et le relevé de vent retenu. Vous saurez alors sur quel chiffre porte le désaccord. Si la réponse ne vous convainc pas, adressez une réclamation écrite au service réclamations de la compagnie. Le médiateur de l'assurance peut ensuite être saisi gratuitement. Comparez au passage le relevé de la station avec celui de votre voisinage, parfois plus parlant.
Avant la prochaine saison des tempêtes, sortez vos conditions générales et cherchez la rubrique tempête, grêle et neige. Repérez le seuil exact, la façon dont l'assureur le mesure et la franchise éventuelle. Dix minutes de lecture évitent bien des surprises.
Un passage du couvreur chaque automne coûte peu comparé à une réfection de toiture. Il repère les tuiles déplacées, les faîtages fatigués et les solins fendus. Cette visite laisse aussi une trace écrite de l'état de votre couverture, qui pèsera dans un éventuel dossier.
La garantie légale ne vise que le vent : la grêle et la neige ne sont couvertes que si votre contrat les prévoit, souvent dans une garantie « tempête, grêle, neige ». Les règles de preuve diffèrent un peu, mais le principe reste celui d'un événement mesurable. Votre assureur ne se contente pas d'un vent qui a fait du bruit.
👉 Un petit geste pour Journal des seniors ? Suivez-nous sur Google, ajoutez-nous à vos favoris et retrouvez-nous sur Google Actualités pour ne manquer aucun de nos articles.
Sources : self-assurance.fr | jechange.fr | lecomparateurassurance.com | assurandme.fr | kohenavocats.fr