

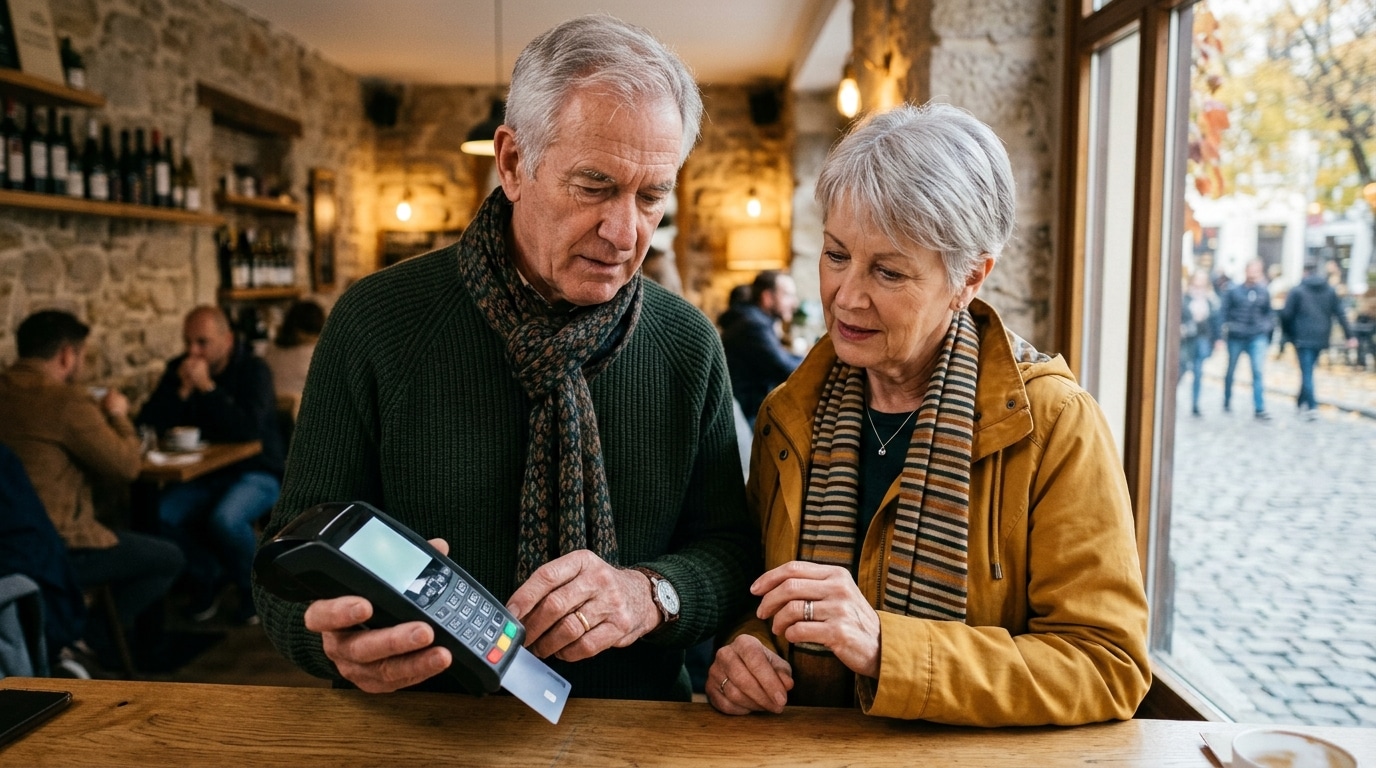
Un terminal de paiement affiche deux options à l'étranger : régler en euros, ou régler dans la devise locale. Le réflexe naturel pousse à choisir l'euro, la monnaie connue et rassurante. Pourtant, ce choix qui semble logique cache souvent une majoration de plusieurs pourcents sur chaque transaction.
- La conversion dynamique de devises (DCC) applique un taux fixé par le prestataire du commerçant, majoré de 3 à 8 %, entraînant un surcoût total de 2,6 % à 12 % selon les cas.
- Ce piège touche aussi bien les paiements en boutique et restaurant que les retraits aux distributeurs, notamment au Royaume-Uni, en Norvège et aux États-Unis.
- Pour éviter ce surcoût, il faut refuser la conversion proposée et choisir de payer directement dans la monnaie locale affichée par son nom sur le terminal.
Le piège du paiement en euros que le terminal tend malgré lui
La scène se répète des milliers de fois par jour dans les boutiques, restaurants et distributeurs du monde entier. Une carte bancaire française est insérée ou approchée d'un terminal à Londres, Oslo ou New York. Une question surgit alors à l'écran : payer en euros, ou dans la monnaie du pays visité ? Beaucoup de voyageurs valident spontanément l'euro, convaincus d'éviter ainsi toute surprise sur leur relevé bancaire.
Ce mécanisme porte un nom technique : la conversion dynamique de devises, ou DCC pour Dynamic Currency Conversion. Il se déclenche automatiquement dès que le terminal détecte une carte émise hors du pays où se trouve le commerçant. L'appareil propose alors de convertir immédiatement la somme dans la devise habituelle du client, plutôt que de la débiter dans la monnaie locale.
Comment la conversion dynamique gonfle discrètement la facture
Derrière cette apparente facilité se cache un changement d'acteur crucial. Ce n'est plus la banque du client qui fixe le taux de change, mais le prestataire de paiement du commerçant. Ce dernier applique son propre taux, généralement majoré d'une marge comprise entre 3 et 8 %, largement supérieure aux frais habituels d'une banque.
Ce surcoût s'ajoute parfois à des frais bancaires classiques, liés à l'utilisation de la carte hors zone euro. Le cumul peut alourdir sérieusement la note finale. Des comparaisons menées entre plusieurs pays européens ont montré que le fait de payer dans sa propre monnaie plutôt qu'en devise locale entraînait systématiquement un surcoût, oscillant entre 2,6 % et 12 % selon les cas.
Le Royaume-Uni et la Norvège figurent parmi les destinations où cette pratique est la plus répandue. Les achats en boutique, mais aussi les retraits aux distributeurs, peuvent y coûter jusqu'à 10 % plus cher que le tarif réel. Aux États-Unis, le procédé se glisse volontiers dans les additions de restaurant, où il passe souvent inaperçu au milieu du service et des taxes locales.
Un cas rapporté en juillet 2026 illustre bien l'ampleur du problème : un touriste suisse a retiré 100 euros à un distributeur situé à Aix-les-Bains. En acceptant la conversion automatique en francs suisses, il a finalement payé plus de 12 % de frais supplémentaires sur cette seule opération. Un simple retrait d'espèces peut donc subir la même majoration qu'un paiement en boutique, ce qui surprend souvent les voyageurs les moins avertis.
Le réflexe à adopter pour garder le vrai taux de change de sa banque
La solution existe, et elle est d'une simplicité déconcertante. Il suffit de refuser la conversion proposée par le terminal et de choisir de payer dans la monnaie locale du pays visité. Cette option est généralement identifiée par le nom de la devise elle-même, comme "livre", "couronne" ou "dollar", plutôt que par le symbole euro.
Refuser la conversion n'a aucune conséquence négative sur l'achat, qui passe normalement, sans blocage ni délai supplémentaire. Cette décision laisse simplement la banque du client effectuer elle-même le change, presque toujours à des conditions plus avantageuses que celles imposées par le prestataire du commerçant.
Aux distributeurs automatiques, la vigilance doit être renforcée. Les appareils situés dans les zones touristiques, souvent exploités par des sociétés indépendantes, pré-cochent parfois l'option de conversion par défaut. Il convient alors de chercher activement la mention "sans conversion" ou "décliner", et en cas de doute, mieux vaut annuler l'opération pour recommencer proprement.
Un détail mérite d'être signalé : certains commerçants touchent une commission lorsqu'ils parviennent à convaincre le client d'opter pour la conversion en euros. Ce système incite parfois le personnel à orienter discrètement le choix du voyageur, sans que celui-ci en ait pleinement conscience.
Les cartes bancaires classiques appliquent en général des frais spécifiques lors d'une utilisation hors zone euro, indépendamment de la question du DCC. Ces frais varient selon les établissements, ce qui rend la comparaison des offres bancaires particulièrement utile avant un long séjour à l'étranger.
Un geste simple permet donc d'économiser plusieurs euros, parfois plusieurs dizaines d'euros, sur un séjour prolongé. La prochaine fois qu'un terminal affichera cette question à l'écran, un regard attentif à la case pré-sélectionnée pourrait bien épargner une mauvaise surprise sur le relevé bancaire du retour.