


Une voix professionnelle vous appelle avec le numéro de votre banque pour signaler une fraude. C’est un piège sophistiqué appelé spoofing qui a coûté 382 millions d’euros aux Français en 2024. Apprenez à identifier la phrase fatale qui révèle l’arnaque et protégez-vous.
Arnaque au faux conseiller bancaire, raccrochez et rappelez votre banque

Par
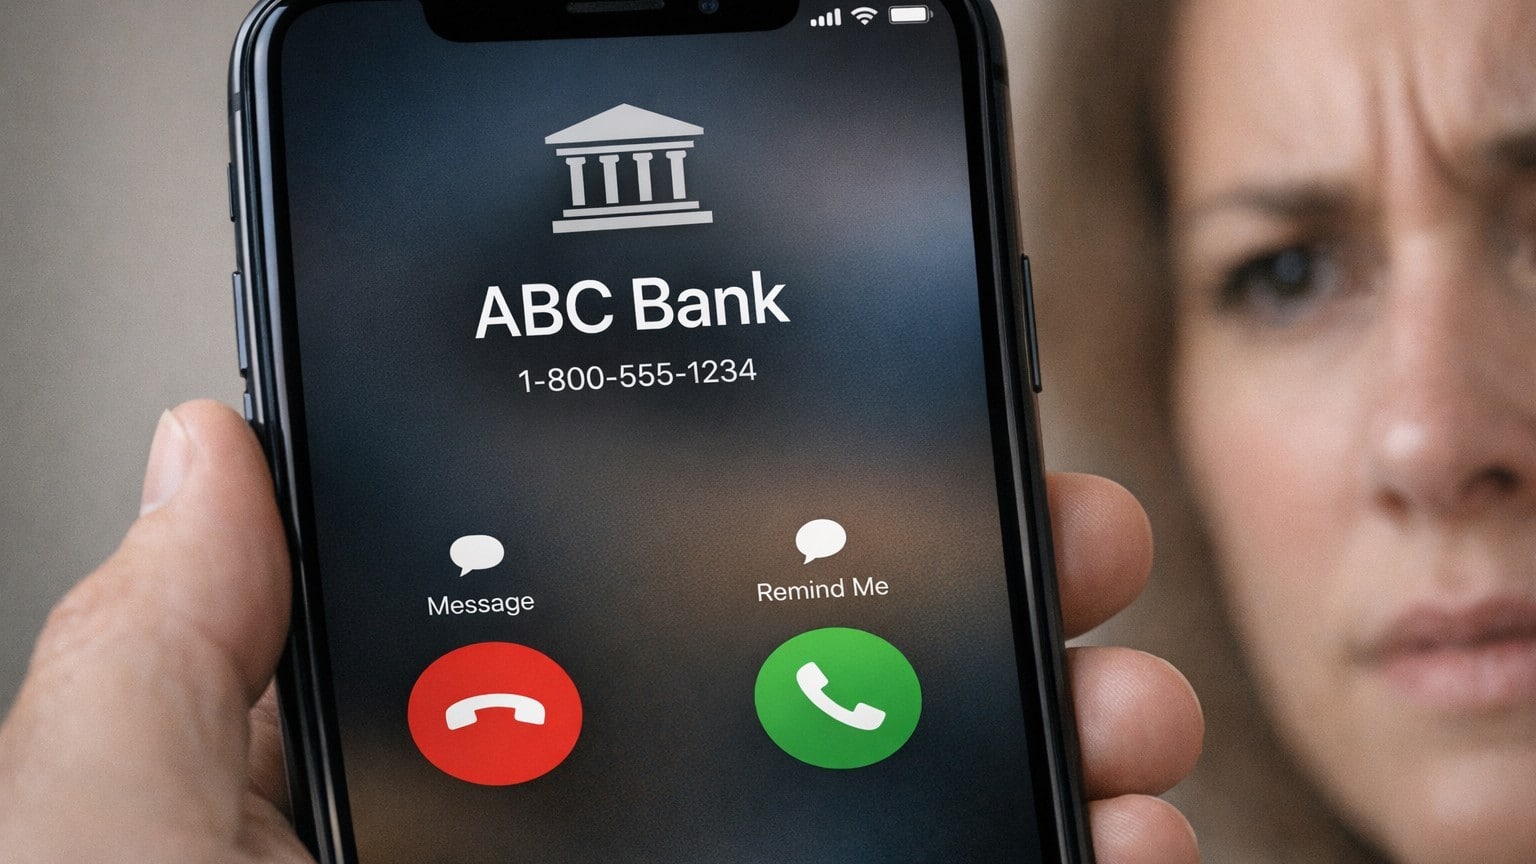
Aucun conseiller bancaire légitime ne vous demande un code par téléphone : dès qu'on vous réclame un code ou la validation d'une opération sur votre application, raccrochez et rappelez vous-même votre banque sur le numéro inscrit au dos de votre carte ou sur votre relevé. Si un virement est parti, demandez un rappel immédiat, déposez plainte et réclamez le remboursement en visant l'article L133-18 du Code monétaire et financier. Le montant moyen d'une transaction frauduleuse en ligne atteignait environ 2 600 euros en 2024.
Comment le numéro de ma banque peut-il s'afficher sur mon téléphone ?
L'escroc vous appelle en se présentant comme un conseiller de votre banque et parvient parfois à faire apparaître le véritable numéro de cette dernière : le téléphone affiche ce qu'on lui dit d'afficher. Cette manipulation des numéros sortants, longtemps banale dans les centres d'appel professionnels, a été détournée à des fins criminelles. Cette arnaque porte un nom, le spoofing.
Pour rendre le scénario crédible, l'escroc peut citer des informations vous concernant — votre nom, celui de votre conseiller bancaire, votre adresse, votre numéro de compte — qu'il a obtenues en les achetant ou grâce à un précédent hameçonnage. Les grandes fuites de données de ces dernières années, chez les opérateurs téléphoniques ou les organismes sociaux, ont alimenté ces bases illicites. Il peut même vous recommander de ne jamais communiquer vos informations par SMS ou par téléphone : l'arnaqueur reprend les codes de la prévention pour mieux tromper.
À quel moment faut-il raccrocher ?
Le scénario est souvent le même : une fraude est détectée sur votre compte, des virements suspects ont été initiés, il faut agir vite. Puis vient la demande.
- On vous réclame un code reçu par SMS, ou vos identifiants et codes d'accès.
- On vous demande de valider une opération sur votre application, au prétexte d'annuler la transaction frauduleuse.
- On vous fait supprimer puis réinscrire des bénéficiaires.
- On vous impose un compte à rebours du type « vous avez deux minutes pour valider ».
N'importe quelle variation de « pour sécuriser votre compte, j'ai besoin que vous me communiquiez votre code » est le signal : raccrochez immédiatement. Aucun conseiller bancaire légitime ne demande un code par téléphone. Votre banque n'a pas besoin de votre code : elle l'a déjà, ou dispose d'autres canaux de vérification.
Que faire si j'ai été victime ?
- Appelez votre banque au plus vite pour tenter un rappel de virement.
- Déposez plainte.
- Envoyez un courrier de réclamation qui expose précisément la chronologie de la fraude et vise l'article L133-18 du Code monétaire et financier, pour réclamer le remboursement intégral des sommes débitées.
- Si le refus persiste, saisissez le médiateur bancaire, gratuit et indépendant, après épuisement des recours internes.
La banque doit-elle me rembourser ?
Pendant longtemps, les banques opposaient à leurs clients victimes qu'ils avaient eux-mêmes autorisé les opérations et communiqué leurs codes, donc commis une négligence grave. La Cour de cassation a entamé ce rempart dans un arrêt du 23 octobre 2024 sur le spoofing téléphonique : aucune négligence grave ne peut être imputée au client lorsque le mode opératoire — spoofing du numéro officiel, mise en confiance, urgence simulée — a précisément pour effet de diminuer sa vigilance. C'est désormais à la banque, en tant que prestataire de services de paiement, de démontrer que le client a réellement commis une négligence grave.
Les appels falsifiés sont-ils encore possibles ?
Les pouvoirs publics ont agi sur le plan technique. Depuis octobre 2024, la loi Naegelen impose aux opérateurs téléphoniques de bloquer automatiquement les appels dont le numéro ne peut être authentifié grâce au Mécanisme d'Authentification des Numéros. Depuis le 1er janvier 2026, un appel émis depuis l'étranger avec un numéro mobile français qui ne peut être authentifié s'affiche automatiquement en « numéro masqué ».
La menace ne disparaît pas pour autant : les escrocs opérant depuis la France ou exploitant les failles résiduelles du dispositif restent actifs. La fraude par manipulation a représenté 382 millions d'euros en 2024, et 245 millions au premier semestre 2025.
Comment vérifier que mon interlocuteur est bien ma banque ?
Raccrochez, puis rappelez vous-même votre banque sur le numéro inscrit au dos de votre carte ou sur votre relevé, jamais sur le numéro rappelé par votre interlocuteur. Il n'y a pas de profil type de victime : étudiants, retraités, personnes occupant des postes très haut placés. Le scénario est conçu pour contourner le bon sens, pas pour cibler la fragilité.
👉 Un petit geste pour Journal des seniors ? Suivez-nous sur Google, ajoutez-nous à vos favoris et retrouvez-nous sur Google Actualités pour ne manquer aucun de nos articles.
Sources : economie.gouv.fr | marseille.quechoisirensemble.fr | legifrance.gouv.fr