


Chaque été, des milliers de voyageurs français découvrent au retour d’une location de voiture à l’étranger que leur caution a été partiellement ou totalement consommée par des frais imprévisibles. Entre les confusions entre caution et franchise, les assurances bancaires insuffisantes et les états des lieux opaques, la mécanique financière de la location internationale reste profondément mal expliquée par les loueurs eux-mêmes.
J’ai loué une voiture à l’étranger en pensant être bien assuré : le loueur a bloqué 1 200 € de caution et personne ne m’avait prévenu de ce qui suivait

Par
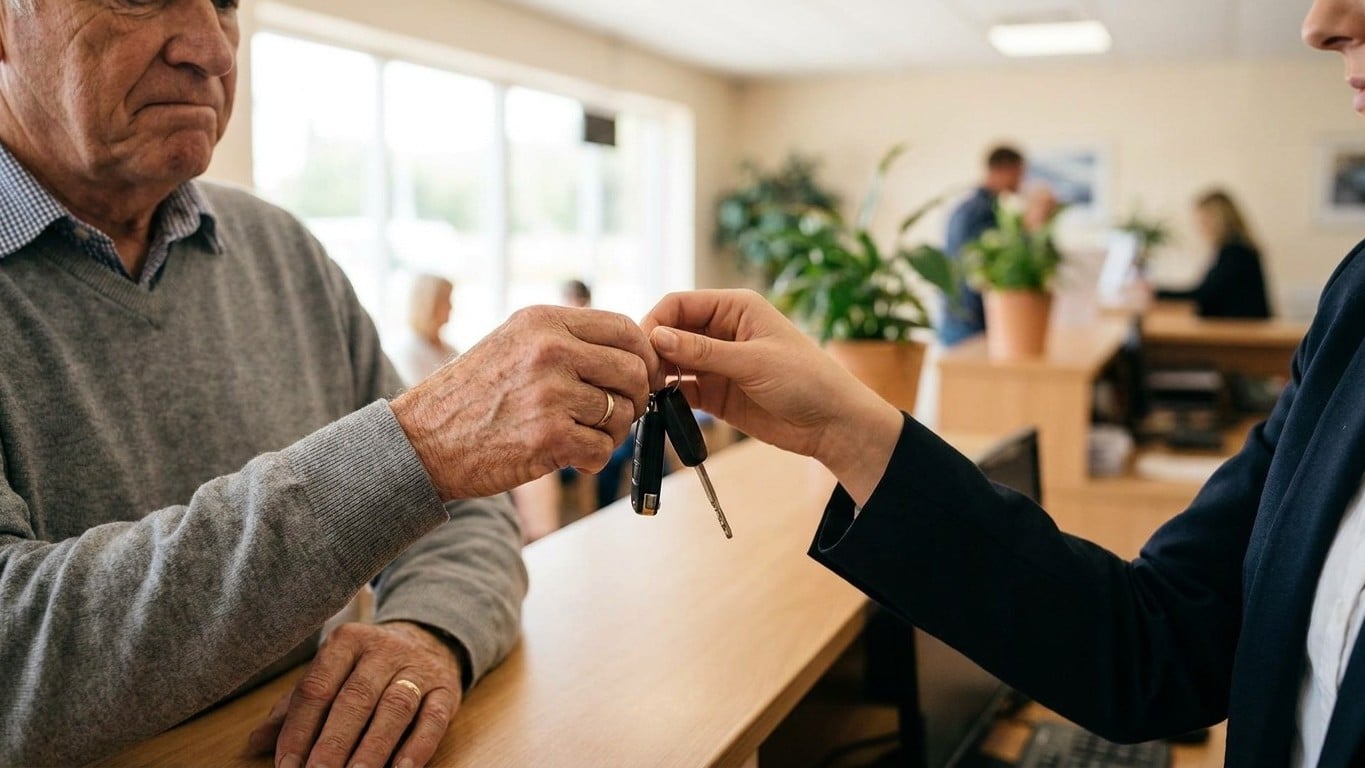
1 200 euros bloqués sur votre carte bancaire dès la remise des clés, sans que personne ne vous ait vraiment expliqué pourquoi. Le retour se passe bien, mais l'agent constate une rayure sur le pare-chocs arrière, celle que vous n'avez pas faite, ou peut-être si, vous ne savez plus — et la somme retenue dépasse ce que vous aviez anticipé. Ce scénario, des milliers de voyageurs français le vivent chaque été. Non par négligence, mais parce que la mécanique financière de la location de voiture à l'étranger reste profondément mal expliquée, y compris par les loueurs eux-mêmes.
À retenir
- Votre carte bancaire classique ne vous couvre peut-être pas du tout, mais vous ne l'apprendrez qu'au comptoir
- La caution bloquée n'est pas la franchise : deux sommes différentes que les loueurs confondent volontairement
- Une rayure détectée au retour peut générer une facture dépassant largement le coût réel de la réparation
Caution et franchise : deux notions que tout le monde confond
La première source de malentendu tient à une confusion lexicale que les loueurs n'ont aucun intérêt à clarifier. La caution est un blocage pour s'assurer que vous paierez en cas de souci ; la franchise, c'est la somme qui reste à votre charge en cas de sinistre. Les deux notions sont distinctes, mais leurs montants sont souvent identiques, ce qui entretient la confusion.
La caution est un blocage temporaire sur votre carte bancaire, généralement entre 800 € et 2 500 € selon les loueurs, distinct de la franchise et non prélevé sauf sinistre avéré. cet argent n'est pas encaissé : il est simplement gelé, ce qui réduit votre disponibilité bancaire pendant toute la durée de la location. Même si la somme est bloquée et non débitée, votre plafond d'autorisation de paiement est impacté. Pour un voyage de dix jours en famille, c'est un détail qui peut devenir très concret au moment de payer l'hôtel ou le restaurant.
La caution peut couvrir les dommages, le vol, le carburant manquant, le nettoyage, le retard, le dépassement de kilométrage ou les amendes. En cas d'accrochage, la mécanique est simple et brutale : si un choc est facturé 650 €, le loueur débitera 650 € sur la caution. Sans assurance complémentaire, cette somme reste à votre charge définitive. Et la rayure détectée au retour du véhicule, même infime, peut déclencher ce mécanisme sans que vous ayez vu venir quoi que ce soit.
Le piège silencieux : votre carte bancaire ne vous protège peut-être pas
Beaucoup de voyageurs partent avec la conviction que leur carte bancaire les couvre. C'est parfois vrai. Souvent faux. Et le diable se cache dans les détails.
Une carte Visa Classic ou MasterCard Standard ne propose aucune couverture pour le véhicule loué, ni rachat de franchise, ni vol. Si vous voyagez avec ce type de carte, et c'est le cas de la majorité des détenteurs de cartes françaises classiques — vous partez sans filet. La carte Visa Premier et ses équivalents Gold MasterCard couvrent en revanche le rachat de franchise en cas de vol ou de dommages au véhicule de location. Mais attention : pour que la garantie fonctionne, vous devez payer la location avec cette carte et refuser l'assurance complémentaire du loueur.
Il y a plus retors encore. Contrairement à l'assurance du loueur qui annule la franchise au comptoir, la carte bancaire fonctionne par remboursement différé. Vous avancez les frais, vous montez un dossier, vous attendez. L'inconvénient : il faut pouvoir avancer les frais et gérer l'administratif. Pour un séjour qui avait commencé sous les meilleurs auspices, c'est une gestion administrative supplémentaire que personne ne cherche.
Autre angle mort : la question de la carte de débit. En France, la plupart des cartes bancaires sont des cartes de débit, la mention est inscrite en petit sur la carte. Or, de nombreux loueurs internationaux exigent une carte de crédit pour bloquer la caution. En l'absence d'une carte de crédit valide, certains loueurs peuvent refuser catégoriquement de procéder à la location, tandis que d'autres fourniront le véhicule à condition de souscrire à une assurance complémentaire pour réduire ou annuler le montant de la franchise. Cette assurance complémentaire, proposée au comptoir avec enthousiasme, peut coûter entre 15 € et 35 € par jour — un coût qui peut alourdir la facture sur une semaine.
Au retour du véhicule : l'état des lieux, terrain miné
La remise des clés est souvent expédiée en cinq minutes, lumière artificielle, parking souterrain, agent pressé. C'est précisément là que tout se joue. Vous rendez le véhicule et l'agent constate une rayure sur le pare-chocs, une jante éraflée ou un pare-brise fissuré. La caution bloquée devient alors le levier utilisé par le loueur pour prélever les frais de remise en état, qui peuvent inclure bien plus que la réparation elle-même.
En cas d'accident, si le véhicule loué doit être immobilisé pour des réparations, l'agence de location est en droit d'exiger des indemnités pour compenser son manque à gagner. Ces frais d'immobilisation, rarement mentionnés à la réservation, s'ajoutent à la réparation proprement dite. Le loueur peut également exiger le paiement de frais de dossier pour rémunérer la rédaction des actes administratifs. Résultat : une rayure de quelques centimètres peut générer une facture bien supérieure au coût réel de la réparation.
Le geste de protection le plus simple, et le plus systématiquement négligé, est la documentation photographique complète du véhicule au moment de la prise en charge. Tour complet du véhicule, intérieur, plein de carburant, horodatage des photos. Lorsque le véhicule de location est restitué dans les mêmes conditions qu'à la prise en charge, le montant de la caution sera débloqué. Le délai dépend de votre établissement bancaire, généralement deux semaines, parfois plus dans certains cas.
Ce qu'il faut vérifier avant de signer le contrat
La bonne nouvelle : cette situation se prépare, et les solutions existent. Elles demandent simplement quelques vérifications avant le départ, pas après.
Commencez par retourner votre carte bancaire et lire la mention imprimée. "Débit" ou "Crédit" : deux mots qui changent tout au comptoir de location. La solution la plus fréquemment évoquée par les voyageurs expérimentés est l'obtention d'une carte à débit différé, généralement reconnue comme une carte de crédit à l'étranger. Ensuite, vérifiez votre plafond disponible : si votre plafond de paiement est insuffisant pour bloquer la somme, souvent plus de 1 000 €, la transaction sera refusée.
Si vous disposez d'une carte Gold ou Premier, lisez attentivement les conditions d'application avant de décliner l'assurance du loueur. Ces assurances nécessitent souvent que vous refusiez toutes les assurances du loueur, imposent une procédure de déclaration dans les 48 heures et n'incluent pas la réduction du dépôt de garantie. : la caution sera quand même bloquée sur votre compte, même si vous êtes bien couvert en cas de sinistre.
Pour ceux qui louent régulièrement, au moins deux ou trois fois par an, des sociétés comme Allianz, AXA ou Europ Assistance proposent des assurances location de voiture annuelles couvrant les franchises, entre 80 et 150 € par an. Si vous louez régulièrement, c'est plus économique que de payer l'assurance du loueur à chaque fois. Un calcul qui mérite d'être posé avant chaque départ, d'autant que les assurances vendues par les loueurs coûtent environ 20 € par jour, et une semaine de location peut donc suffire à rentabiliser une carte haut de gamme.
Une précision que les comptoirs n'affichent jamais : dans certains pays d'Europe du Sud ou hors Union Européenne, les dépôts de garantie peuvent être doublés si vous ne souscrivez pas à l'assurance locale du loueur. Portugal, Grèce, Croatie, Turquie, chaque destination a ses règles propres, et la vigilance ne doit pas s'arrêter aux frontières habituelles.
Sources : media.roole.fr | assoedc.com