

Un chevreuil qui surgit d'un bosquet, un sanglier qui traverse une départementale au petit matin, un renard immobile en plein virage… En cette période estivale, où les balades en voiture se multiplient et où la faune sauvage est particulièrement active à l'aube et au crépuscule, les collisions avec un animal connaissent un pic sur nos routes. Face à ce genre d'imprévu, beaucoup de conducteurs, même expérimentés, se retrouvent démunis. Or, les minutes qui suivent le choc sont décisives, autant pour votre sécurité que pour votre futur dossier d'indemnisation. Voici comment réagir sereinement, étape par étape.
Sécuriser la scène : les gestes vitaux dans les premières secondes
Le tout premier réflexe, c'est de protéger les lieux de l'accident avant même de penser aux démarches administratives. Dès l'immobilisation du véhicule, allumez immédiatement vos feux de détresse, enfilez votre gilet de sécurité fluorescent avant de sortir, puis positionnez votre triangle de pré-signalisation à au moins 30 mètres en amont de la voiture. Cette distance permet aux autres usagers d'anticiper, surtout sur les routes de campagne où la visibilité peut être réduite par un virage ou un sommet de côte. Autre point capital : ne vous approchez jamais de l'animal, même s'il paraît inanimé. Un chevreuil ou un sanglier blessé peut se réveiller subitement et devenir extrêmement dangereux par réflexe de survie. Restez à distance, éloignez les passagers de la chaussée et privilégiez l'attente derrière la glissière de sécurité.
Constat, preuves et appel aux forces de l'ordre : le trio gagnant pour être indemnisé
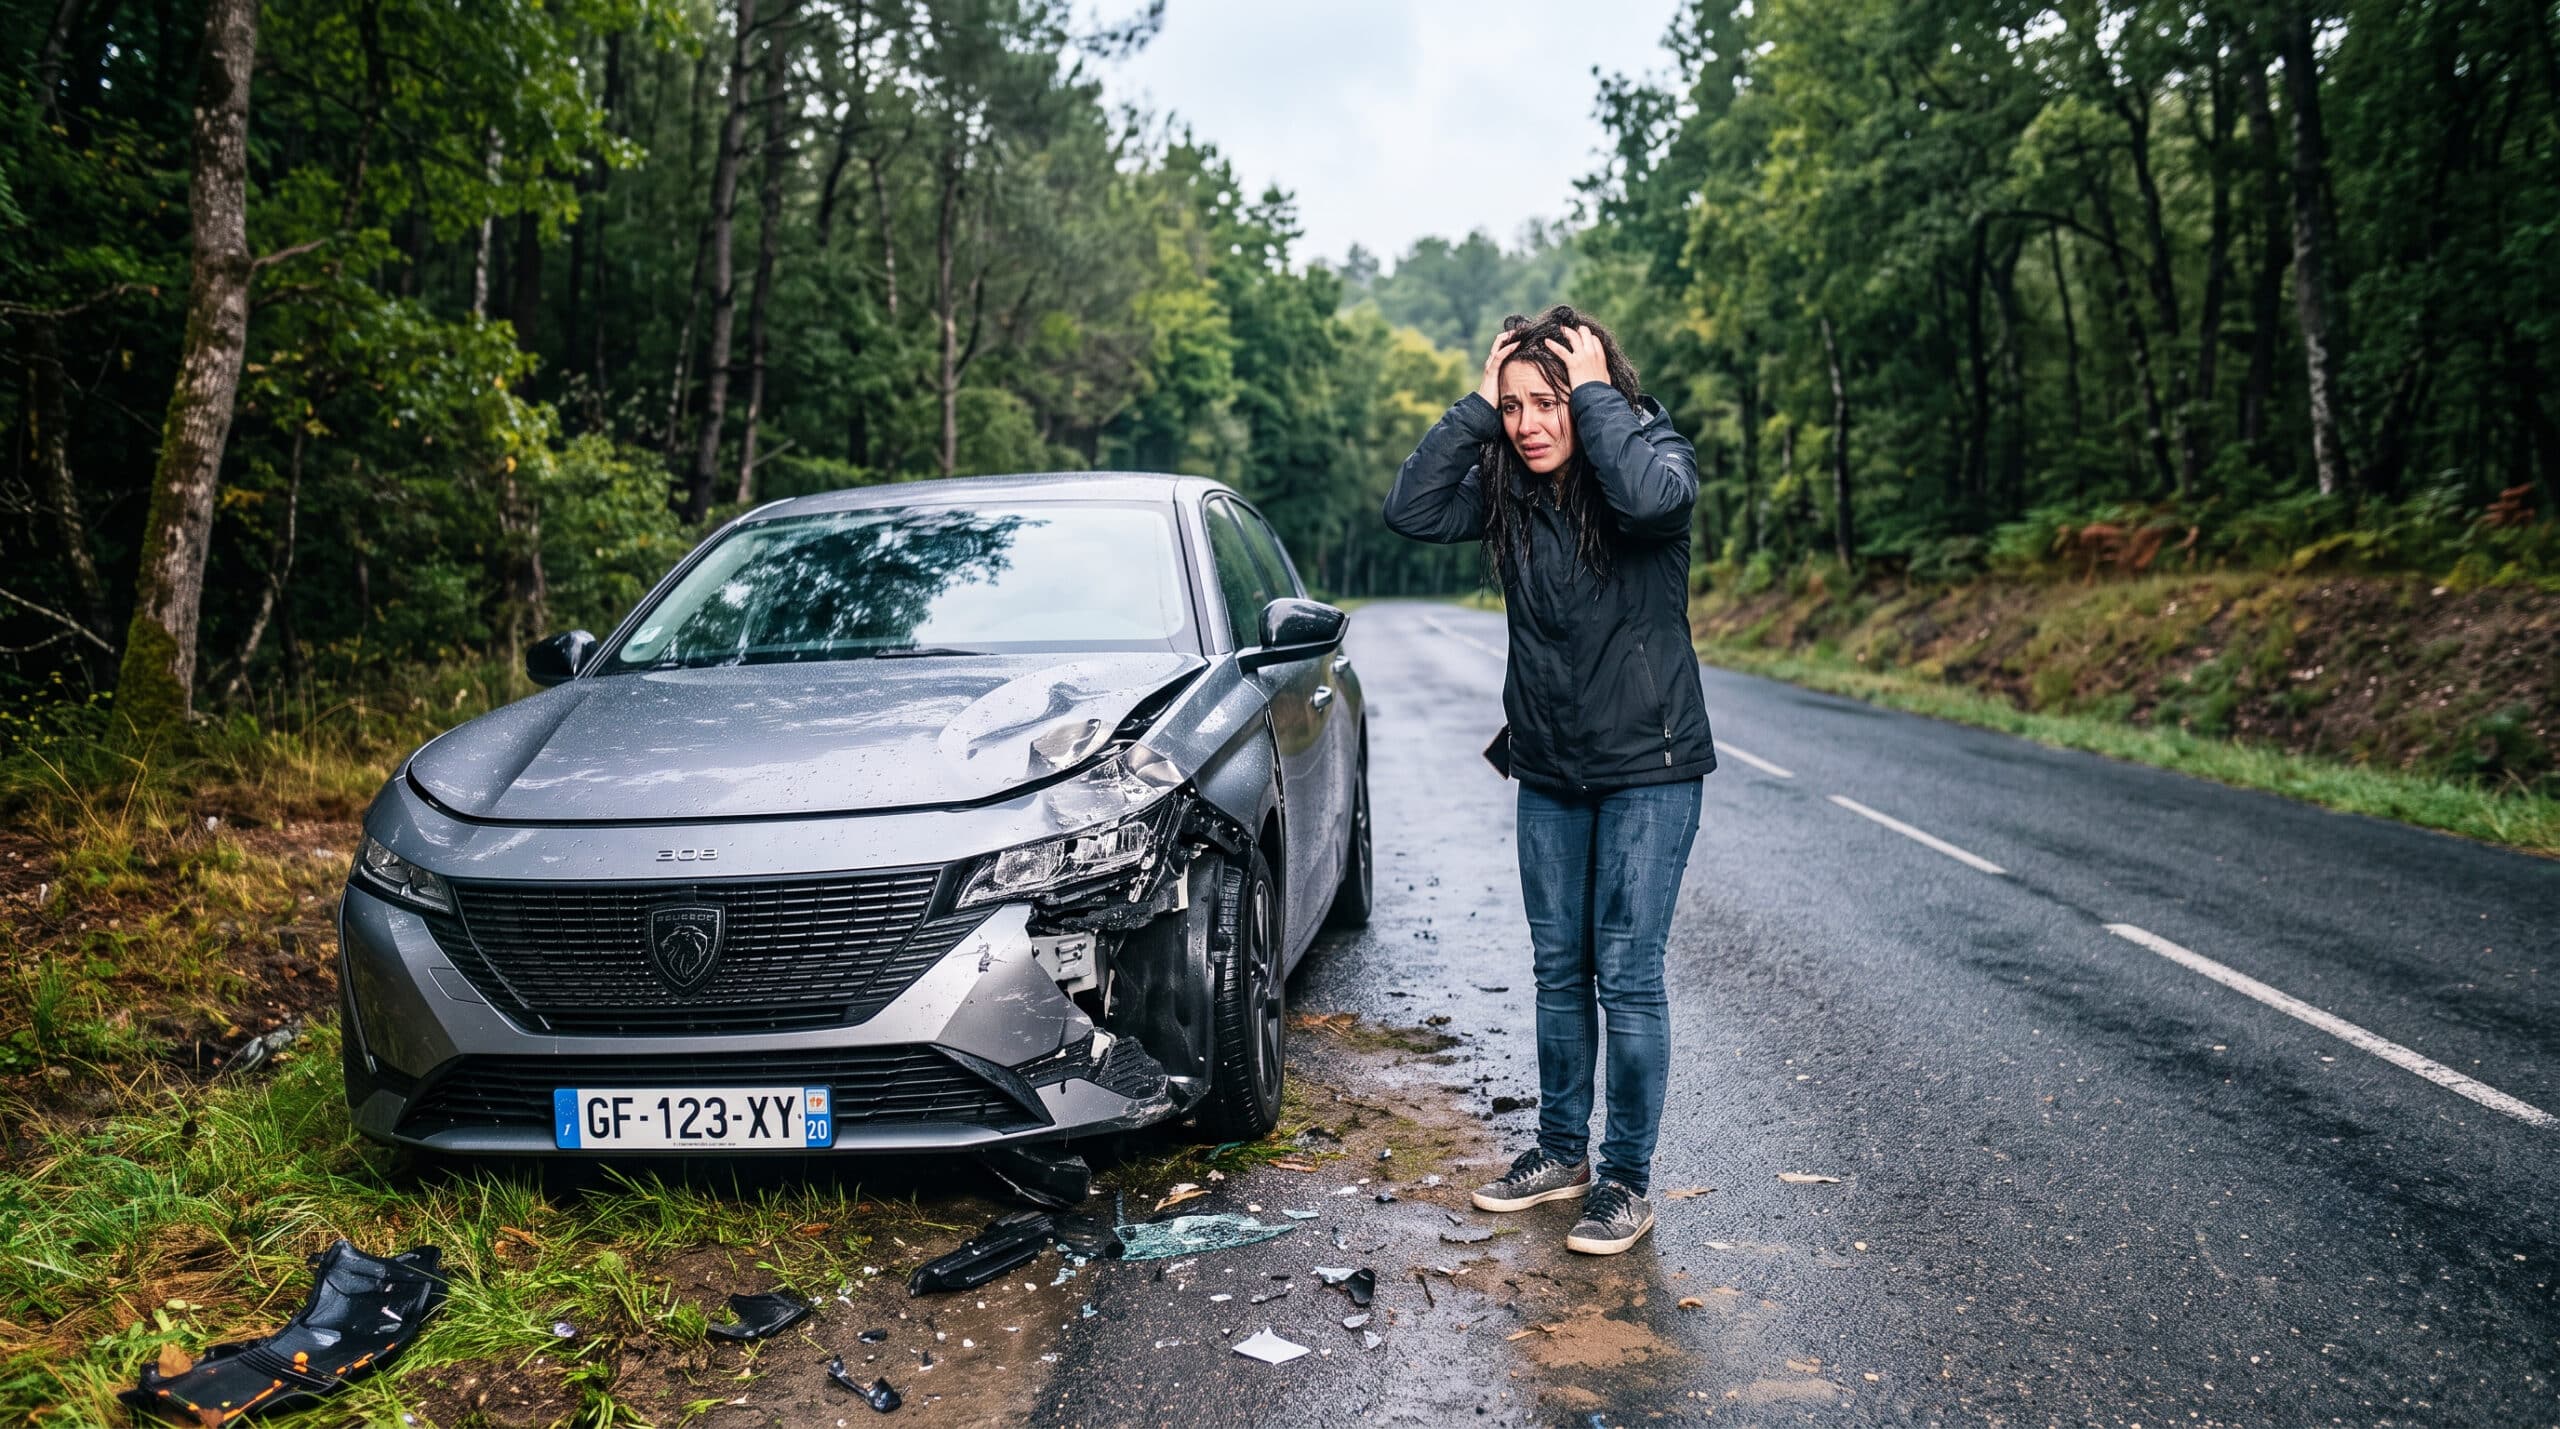
Une fois la scène sécurisée, contactez sans attendre la gendarmerie ou la police nationale au 17 (ou le 112 depuis un mobile). Leur intervention est loin d'être une formalité : ils établiront un procès-verbal officiel, pièce maîtresse de votre futur dossier auprès de l'assureur. En attendant leur arrivée, prenez le temps de rassembler un maximum de preuves : photographiez le véhicule sous tous les angles, la position de l'animal, les traces au sol, et notez les coordonnées de témoins éventuels. Conservez précieusement tout ce qui pourrait attester de la nature du choc, y compris des poils ou traces biologiques sur la carrosserie. Et surtout, retenez cette règle d'or que trop de conducteurs ignorent : ne nettoyez surtout pas votre voiture avant le passage de l'expert. Un pare-chocs lavé, c'est autant d'indices qui disparaissent, et un dossier qui devient beaucoup plus difficile à défendre.
Déclaration sous 5 jours et prise en charge par l'assurance : ce que couvre vraiment votre contrat
Vous disposez d'un délai de cinq jours ouvrés pour déclarer le sinistre à votre assureur, procès-verbal à l'appui. C'est là que votre formule d'assurance prend toute son importance. Avec une couverture « tous risques » (ou une garantie spécifique « collision »), les réparations du véhicule seront prises en charge, moyennant généralement une franchise qui reste à votre charge, l'animal sauvage étant considéré comme un tiers non identifié. En revanche, si vous êtes assuré au tiers simple, les dégâts matériels ne seront pas indemnisés : une réalité méconnue qui surprend beaucoup de conducteurs. Bonne nouvelle en revanche pour votre coefficient : la collision avec un animal sauvage relevant de la force majeure, aucun malus ne sera appliqué sur votre contrat. Et si vous avez subi des blessures sans avoir souscrit de garantie du conducteur, sachez que le Fonds de Garantie des Assurances Obligatoires (FGAO) peut prendre le relais pour vos dommages corporels.
Une collision avec un animal, ça n'arrive jamais aux autres, surtout en cette saison où les sorties se multiplient et où la faune est particulièrement mobile. Garder son sang-froid, sécuriser les lieux, ne pas toucher à l'animal, réunir les preuves et respecter les délais de déclaration : cinq réflexes simples qui peuvent faire toute la différence entre un dossier bien traité et un cauchemar administratif. Et si, plutôt que d'attendre le choc, on profitait de ces vacances pour vérifier son contrat d'assurance et adapter sa conduite aux heures à risque ?