


Vous pensiez pouvoir signer au dos d’un chèque pour que votre fille l’encaisse à votre place ? La banque refuse, et pour une très bonne raison : une règle du Code monétaire et financier qui paralyse cette pratique autrefois courante. Découvrez ce qui a changé et comment contourner ce blocage.
J’ai signé au dos d’un chèque de 900 € pour que ma fille l’encaisse à ma place : la banque l’a refusé net à cause d’une règle que personne ne connaît

Par
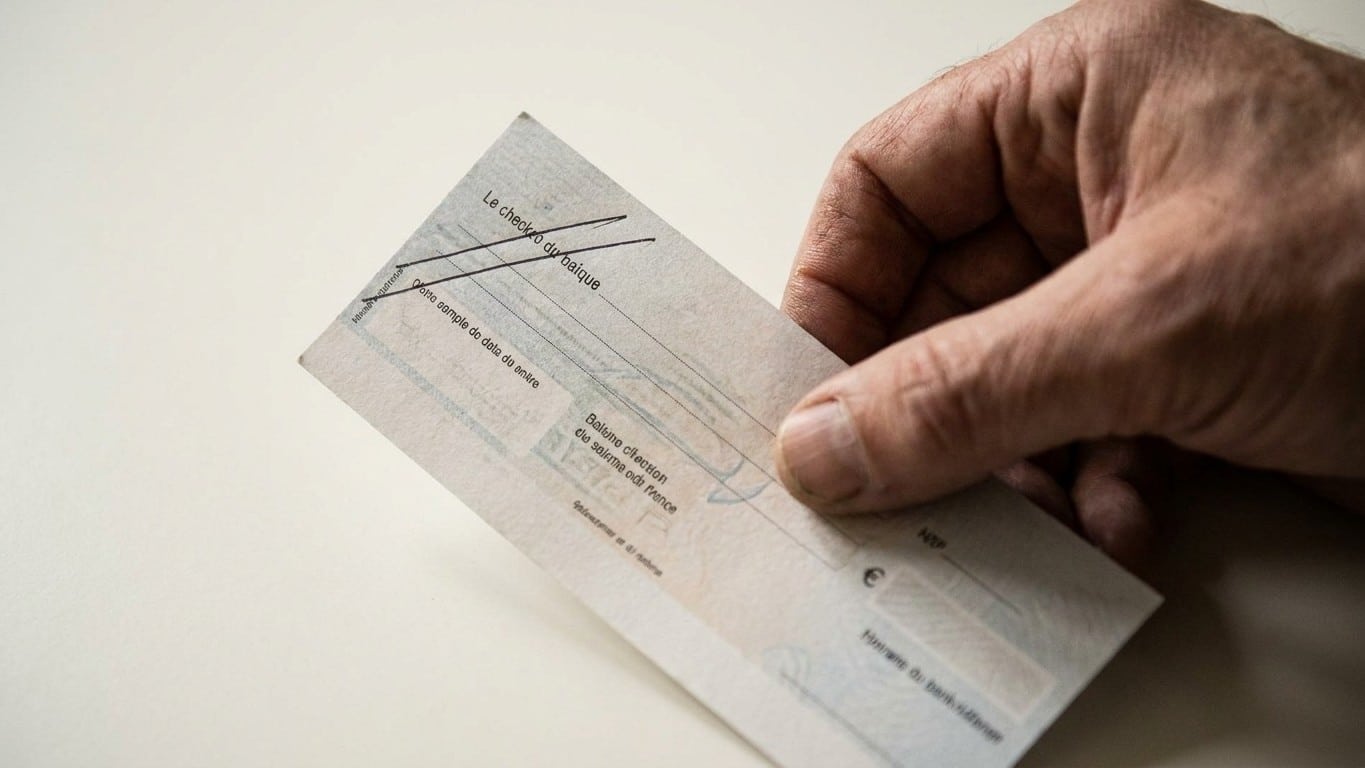
Neuf cents euros, un chèque libellé à son nom, une signature apposée au dos avant de le tendre à sa fille. Au guichet, la réponse tombe sans appel : impossible d'encaisser ce titre sur un autre compte que celui du bénéficiaire désigné. La raison ne tient pas à un caprice de conseiller zélé, mais à une disposition du Code monétaire et financier qui précise qu'un chèque barré est « non endossable sauf au profit d'un établissement de crédit aux fins d'encaissement ». ce geste transmis de génération en génération n'a, depuis longtemps déjà, plus aucune valeur devant un guichetier.
La confusion vient d'un mot mal employé. Signer au dos d'un chèque à son propre nom pour le déposer sur son compte s'appelle techniquement l'acquitter, pas l'endosser. Signer au dos d'un chèque libellé à son nom, ce n'est pas « endosser » au sens juridique du terme, c'est ce qu'on appelle l'acquitter, tandis qu'endosser consiste à transmettre le chèque à un tiers. Deux gestes, un même paraphe, des conséquences juridiques radicalement différentes. Et c'est précisément cette seconde opération, celle qui consiste à passer un chèque à un proche, que le barrement rend caduque.
À retenir
- Une pratique apparemment simple et transmise de génération en génération se heurte à un obstacle juridique invisible
- Deux petites lignes obliques sur le chèque verrouillent tout : c'est le « barrement » qui rend l'endossement impossible
- Cette règle ancienne revient à la surface grâce aux contrôles anti-fraude renforcés des banques
Deux barres qui verrouillent tout
Regardez un chèque français ordinaire : deux petites lignes obliques imprimées sur le recto, discrètes, presque invisibles. Ce sont elles qui changent la donne. En France, la quasi-totalité des chèques délivrés par les banques sont des chèques barrés et non endossables, c'est-à-dire qu'ils ne peuvent être transmis à un tiers par simple signature au dos. Concrètement, le barrement enferme la somme sur le compte du seul nom inscrit au recto. Aucune signature, aussi appuyée soit-elle, ne peut contourner cette mécanique.
Le texte qui organise tout cela, l'article L131-45 du Code monétaire et financier, ne date pourtant pas d'hier : il découle d'une réglementation ancienne sur le chèque bancaire, entièrement construite autour du barrement et de sa portée. Un banquier, un établissement de monnaie électronique ou un établissement de paiement ne peut acquérir un chèque barré que d'un de ses clients, d'un chef de centre de chèques postaux, d'un autre banquier, d'un établissement de monnaie électronique ou d'un établissement de paiement. Il ne peut l'encaisser pour le compte d'autres personnes que celles-ci. La banque n'a donc pas le choix : si elle laisse passer un chèque endossé à un tiers non bancaire, elle engage sa propre responsabilité. Le tiré, le banquier, l'établissement de monnaie électronique ou l'établissement de paiement qui n'observe pas ces dispositions est responsable du préjudice jusqu'à concurrence du montant du chèque. Voilà pourquoi le guichetier refuse net, sans marge de négociation possible.
Une pratique qui a survécu à la loi... jusqu'à ce qu'elle ne survive plus
Il fut un temps, pas si lointain à l'échelle d'une vie, où le chèque circulait comme un billet de banque un peu particulier. On l'endossait à son boulanger, qui l'endossait à son fournisseur, dans une chaîne de confiance qui semblait aller de soi. C'était même l'usage courant : on endossait son chèque de paie au boulanger, qui l'endossait à son fournisseur, et ainsi de suite. Cette souplesse a quasiment disparu, sans que la loi n'ait besoin de le crier sur tous les toits. Le basculement ne s'est pas fait par une réforme spectaculaire annoncée à grand renfort de communiqués, mais par la généralisation discrète du barrement systématique sur les formules de chèques. La quasi-totalité des formules de chèques sont pré-barrées par les banques, si bien que la plupart des gens n'ont jamais tenu entre les mains un chèque non barré de leur vie.
Résultat : des générations entières ont continué le rituel du chèque signé et transmis, sans jamais se heurter au mur, jusqu'au jour où la somme était suffisamment importante ou la banque suffisamment vigilante pour dire non. Ce n'est pas tant une règle nouvelle qu'une règle ancienne qui redevient enfin appliquée à la lettre, à mesure que les établissements bancaires renforcent leurs contrôles anti-fraude. Un chèque qui change de main plusieurs fois crée en effet une chaîne de responsabilités difficile à tracer, un terrain propice aux détournements que les banques cherchent justement à fermer.
Que faire à la place, sans perdre de temps ni d'argent
Trois solutions tiennent réellement la route quand il s'agit de transmettre une somme à un proche. Le virement bancaire reste la plus rapide et la plus limpide : traçable, sans ambiguïté sur l'identité du destinataire final, il évite tout aller-retour en agence. Le chèque de banque constitue une alternative solide pour les montants conséquents, à condition de l'établir directement au nom du bon bénéficiaire dès le départ, puisque le chèque de banque n'est jamais endossable et la propriété de ce type de chèque n'est en aucun cas transférable à autrui. Enfin, pour les cas très ponctuels, il reste la piste du chéquier non barré, mais son obtention n'a rien d'automatique : depuis 2024, toutes les feuilles doivent être barrées par défaut ; seules les demandes écrites et motivées auprès de la banque autorisent un chéquier non barré, moyennant un droit de timbre.
Dans le cas d'un chèque déjà reçu et barré à son nom, mieux vaut simplement demander à l'émetteur d'en refaire un directement au nom de la personne concernée, ou de basculer sur un virement. Un détail mérite d'être gardé en tête : même quand un chèque non barré existe, l'endossement mal renseigné, une date oubliée, une mention manquante, suffit à faire capoter l'opération au guichet. Le formalisme bancaire ne laisse aucune place à l'approximation, et cette rigueur, loin d'être une lubie de conseiller, protège en réalité chaque partie contre les litiges qui pourraient naître d'une transmission mal encadrée.
Sources : masculin.com | passion-entrepreneur.com