


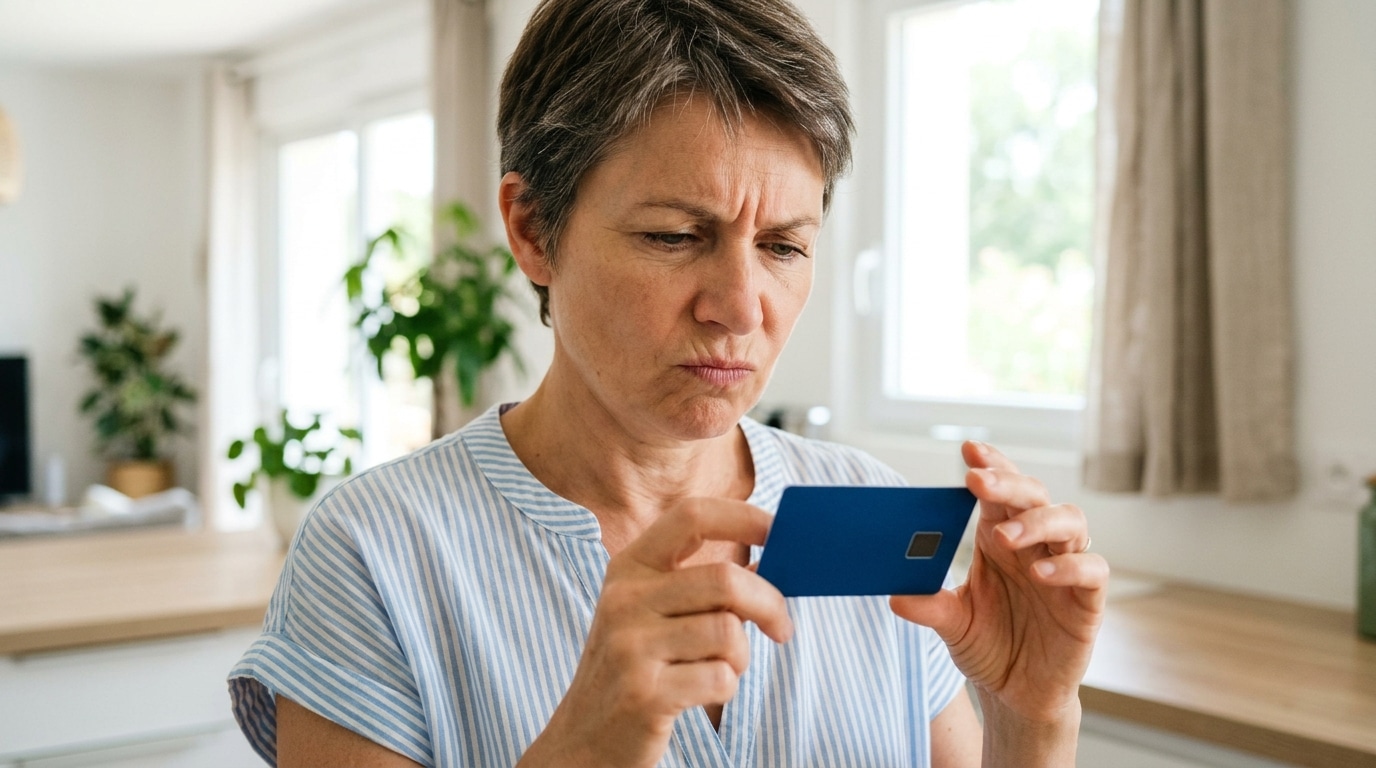
Croire qu'une carte bancaire biométrique garantit une transaction infaillible et sans aucun effort est une erreur particulièrement courante. En cette période estivale, pendant laquelle de nombreux consommateurs multiplient les achats en boutique sous de fortes chaleurs, cette innovation promettait pourtant d'accélérer les passages en caisse en supprimant la célèbre saisie manuelle. Le principe reste séduisant sur le papier : intégrer un micro-capteur directement sur le support en plastique pour valider n'importe quel montant d'un simple effleurement, bien au-delà de la limite habituelle fixée généralement à cinquante euros. Pourtant, de multiples usagers découvrent amèrement que leur moyen de paiement bloque systématiquement devant le commerçant. Une réalité physiologique souvent ignorée vient en effet fausser la lecture électronique chez une tranche précise de la population, transformant une avancée technologique censée être pratique en véritable contrainte quotidienne.
L'innovation du paiement sans contact illimité qui se retourne contre ses utilisateurs
Le fonctionnement d'une telle carte repose sur une puce de haute sécurité abritant un Secure Element européen dernier cri. Lors du passage en magasin, poser une phalange sur l'encart dédié de la carte et l'approcher du terminal suffit amplement à valider l'achat. L'énergie nécessaire pour faire fonctionner le microprocesseur interne est fournie de manière instantanée par le terminal de paiement lui-même, supprimant toute nécessité d'y inclure une batterie. Cette méthode astucieuse vise à conserver l'extrême fluidité du mode sans contact, mais sans aucune restriction de plafonds liés aux montants. La protection contre l'usage frauduleux s'en trouve lourdement renforcée : un individu mal intentionné subtilisant le moyen de paiement ne pourra rien acheter, l'empreinte corporelle du porteur légitime demeurant totalement indispensable pour le déverrouillage de la transaction.
Cependant, la promesse de faire disparaître les éternelles suites de quatre chiffres fait face à des limites matérielles considérables. Enregistrer ses données biométriques demande une première initialisation très précise, qu'elle soit réalisée au guichet d'une agence ou depuis un salon familial à l'aide d'un boîtier d'activation expédié par courrier. Ces informations sensibles sont numérisées puis converties sous la forme d'un code mathématique chiffré unique, isolé dans les composants sécurisés de la carte. Or, cette phase de vérification physique devient très vite un chemin de croix pour une frange grandissante de la clientèle bancaire en proie à des reconnaissances défaillantes, obligeant un recours forcé au traditionnel code de dépannage.
Pourquoi l'effacement naturel de vos empreintes avec le temps bloque la puce de votre banque
Le véritable secret des défaillances essuyées devant les terminaux de vente réside dans un détail corporel inéluctable : environ 5 % des individus présentent des sillons cutanés devenus extrêmement complexes à déchiffrer par des lecteurs compacts. Cette problématique gagne une ampleur considérable chez les individus de plus de soixante ans. Sous l'effet du vieillissement naturel, l'épiderme s'assèche considérablement et les crêtes papillaires situées au bout des phalanges tendent à s'aplatir peu à peu. De nombreuses affections très courantes après un certain âge, telles que les poussées d'eczéma, le psoriasis agressif, ou même de simples effets secondaires de traitements médicaux, viennent détériorer le signal analysé par la carte de paiement.
Ramenée à l'échelle de la population française mature, cette faille technologique touche de très près près d'un million de seniors qui risquent de subir des échecs d'authentification récurrents. Pour ces consommateurs, l'innovation ne simplifie aucune action : elle ajoute au contraire une manœuvre stérile qui ralentit le processus avant de finaliser la vente via une authentification numérotée de secours. Conscient de ce problème physiologique majeur, un établissement réseau comme le Crédit Agricole exige l'enregistrement scrupuleux de deux empreintes distinctes afin d'écarter quelques bugs techniques. Malgré cette précaution, une personne sujette à une simple hyper-sécheresse cutanée se retrouvera bien souvent incapable de profiter pleinement d'une option facturée au prix fort.
Le test indispensable pour vérifier la compatibilité de vos doigts avant de signer l'avenant
Avant d'accepter une telle modification de contrat, souvent présentée sous un jour extrêmement flatteur, une étape de vérification domestique permet de juger la faisabilité d'un tel investissement. Ce test de bon sens exploite des outils déjà présents dans la plupart des poches. Si le système de déverrouillage tactile d'un smartphone moderne réclame un grand nombre d'essais pour ouvrir l'écran d'accueil, le minuscule carré électronique incrusté sur un morceau de plastique ne fera pas de miracles. S'assurer de la bonne lisibilité de ses propres marqueurs corporels sur un appareil ordinaire permet de contourner le piège d'un gadget inutile.
En plus de cette prédisposition physique requise, quelques paramètres financiers et sécuritaires exigent une vérification particulièrement pointilleuse. Voici les éléments incontournables à scruter avant de faire son choix :
- La tarification de l'option : Certaines filiales facturaient cette carte avancée à plus de cent-trente euros par an, majorant ainsi considérablement les frais de tenue de compte généraux.
- La logistique d'initialisation : Vérifiez obligatoirement si l'établissement impose une venue physique compliquée devant un conseiller ou s'il permet une démarche facilitée à la maison.
- L'absence de protection sur internet : La sécurité biométrique embarquée sur la carte physique n'offre absolument aucun bénéfice pour bloquer la cyber-fraude ; les achats virtuels exigent toujours le contrôle strict de l'application sécurisée ou d'une identification numérique.
De plus, la vigilance face aux escroqueries modernes reste primordiale lors du renouvellement des moyens de transaction. Une carte bancaire, même équipée d'options de pointe, s'active toujours uniquement lors d'un premier retrait physique au distributeur utilisant la saisie d'un code chiffré. Toute injonction envoyée par courriel exigeant de scanner un QR code ou de valider un lien suspicieux pour brancher une option biométrique dissimule une tentative de vol pur et simple des données sensibles.
En modernisant les achats quotidiens, la biométrie tactile offre des promesses de défense avancée alléchantes pour le pouvoir d'achat, à condition de détenir un profil biologique répondant parfaitement aux standards mécaniques requis. Au moment où les grands opérateurs financiers cherchent tous à numériser la moindre transaction, la fiabilité d'un simple code maîtrisé restera-t-elle encore l'ultime rempart pour préserver l'autonomie des porteurs devant un commerçant pressé ?