

Un client de BNP Paribas arnaqué de 54 500 euros par un faux conseiller via spoofing téléphonique a remporté un combat judiciaire de cinq ans. La Cour de cassation a renversé la charge de la preuve : c’est désormais à la banque de prouver la négligence grave du client, et non l’inverse.
« Le numéro qui s’affichait était bien celui de mon agence » : au guichet, on m’a expliqué la décision du 23 octobre 2024 qui effaçait ma négligence

Par
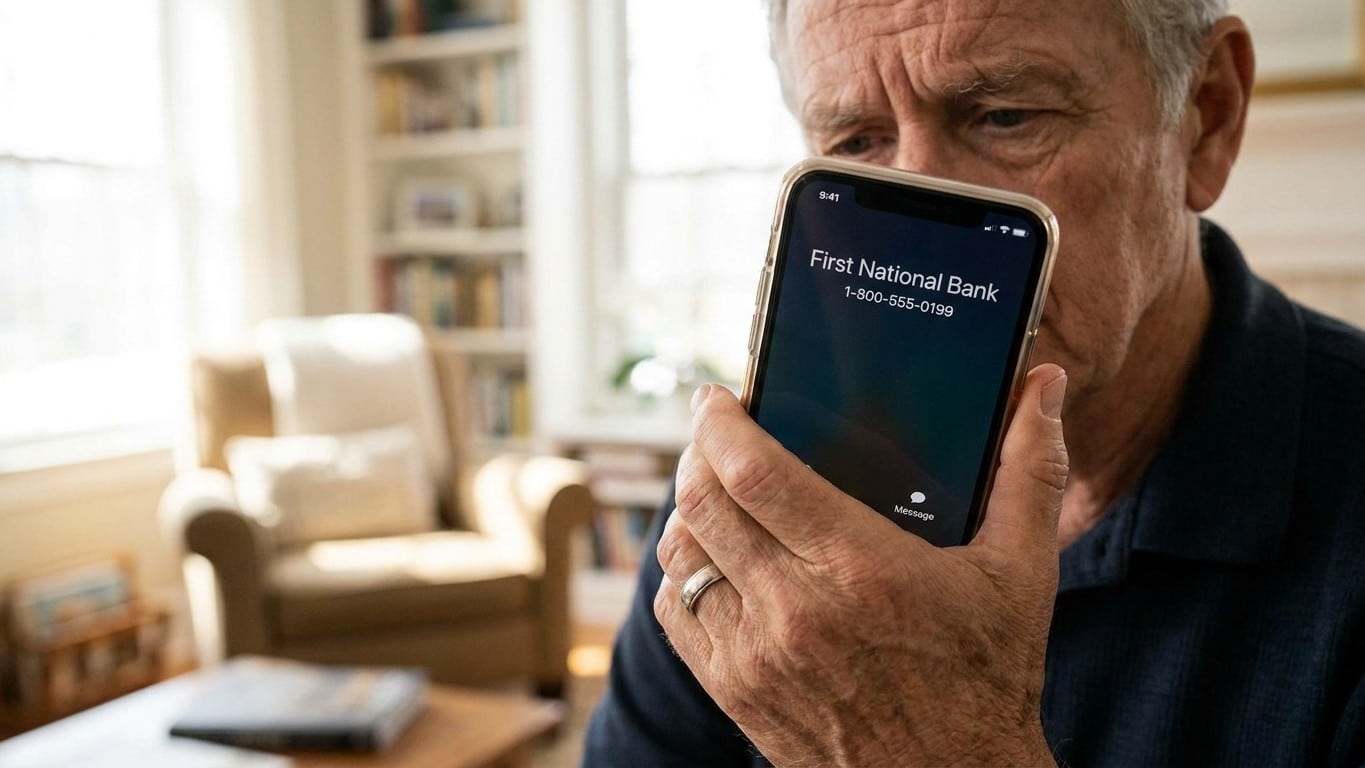
Le numéro affiché sur l'écran du téléphone était identique, chiffre pour chiffre, à celui de la conseillère habituelle. Voilà comment un client de BNP Paribas s'est retrouvé à valider, en toute confiance, cinq virements pour un montant total de 54 500 euros vers des inconnus. Ce cas, jugé jusqu'en Cour de cassation, vient de rebattre les cartes pour tous les clients bancaires victimes d'un « faux conseiller » : depuis l'arrêt rendu le 23 octobre 2024, la banque doit désormais prouver la négligence grave de son client, et non l'inverse.
À retenir
- Un numéro bancaire parfaitement imité a suffi à tromper un client : comment la technologie devient arme contre les usagers
- Cinq ans de procédure pour une victime : le prix de l'obstination d'une grande banque à refuser le remboursement
- La charge de la preuve bascule : une jurisprudence qui pourrait protéger des milliers de victimes d'une arnaque sophistiquée
Un scénario bien rodé, une victime piégée par la technologie elle-même
L'histoire commence en mai 2019. Le client d'une banque a été contacté par téléphone par une personne se présentant comme un conseiller bancaire, l'alertant d'une possible attaque informatique sur son compte, et à sa demande, le client a utilisé son code confidentiel pour supprimer puis réinscrire des bénéficiaires de virements. Rien d'anodin dans ce détail : l'escroc ne demandait pas directement de l'argent, il orchestrait une fausse procédure de sécurité pour gagner du temps et de la crédibilité.
Le tour de passe-passe technique, c'est le spoofing, cette usurpation qui permet à un fraudeur de faire apparaître n'importe quel numéro sur l'écran d'un téléphone. L'affichage du numéro de téléphone de sa conseillère bancaire suffisait à le mettre en confiance, et aucune négligence ne pouvait lui être reprochée. Le client a fini par réaliser plusieurs virements, jusqu'à ce total de 54 500 euros. Quand la supercherie a éclaté, sa banque a refusé de rembourser, invoquant sa négligence.
La bataille judiciaire a duré cinq ans. Par une décision du 28 mars 2023, la Cour d'appel de Versailles avait condamné BNP Paribas à payer au client la somme de 54.500 euros avec intérêts au taux légal à compter du 10 octobre 2019, ainsi que la somme de 1500 euros à titre de dommages et intérêts pour préjudice moral. La banque, refusant d'en rester là, a formé un pourvoi en cassation. Une obstination qui allait se retourner contre elle.
Ce que change concrètement l'arrêt du 23 octobre 2024
La Cour de cassation, par arrêt en date du 23 octobre 2024, a rejeté le pourvoi formé par la BNP Paribas et l'a condamnée aux dépens. Sur le fond, la formule employée par la haute juridiction ne laisse aucune place à l'ambiguïté : le client qui se fait piéger au téléphone par un faux conseiller bancaire ne peut se voir reprocher par sa banque d'avoir commis une négligence grave.
Ce qui frappe, c'est le renversement du rapport de force juridique. La Cour de cassation rappelle qu'il incombe au prestataire de services de paiement de rapporter la preuve d'une négligence grave de son client. ce n'est plus au client épuisé, souvent honteux d'avoir été berné, de démontrer qu'il a agi prudemment. C'est à la banque d'apporter la preuve du contraire, et cette preuve s'avère redoutablement difficile à construire quand le mode opératoire est aussi sophistiqué qu'un numéro parfaitement imité.
La motivation des juges mérite qu'on s'y attarde. Aucune négligence grave du client n'est caractérisée dès lors que l'auteur de la fraude utilise un numéro de téléphone identique à celui du conseiller bancaire du client, laisse croire que l'opération est sécurisée, et ce mode opératoire a mis la victime en confiance et abaissé sa vigilance, alors qu'elle aurait été accrue s'il s'était agi d'un échange par courriel. Un point technique change tout : on juge plus sévèrement un mail douteux qu'un appel provenant, en apparence, du standard officiel de sa propre banque. Logique, quand on y pense : personne ne suspecte son propre numéro de téléphone affiché par son propre opérateur.
Cette décision s'appuie sur l'article L.133-19 du Code monétaire et financier, qui encadre depuis longtemps les conditions de remboursement des opérations non autorisées. Ce que la Cour de cassation précise ici, c'est son application concrète face à une fraude qui n'existait tout simplement pas au moment de la rédaction du texte. Une administration publique a d'ailleurs jugé utile de commenter cette jurisprudence : la Cour de cassation s'est intéressée au spoofing téléphonique, cette escroquerie qui consiste à se faire passer pour un conseiller bancaire dans le but d'obtenir les données personnelles de sécurité du titulaire d'un compte afin de lui soutirer de l'argent. Signe que le sujet dépasse largement le cadre d'un simple contentieux entre un particulier et sa banque.
Les bons réflexes à garder en tête, sans paranoïa excessive
Faut-il pour autant se méfier de chaque appel entrant sous prétexte que le numéro pourrait être trafiqué ? Certainement pas, mais quelques habitudes simples évitent bien des déconvenues. Aucune banque ne vous demandera jamais vos codes confidentiels, ni de valider une opération à sa place. Ce principe, martelé depuis des années par les établissements eux-mêmes, reste pourtant la première ligne de défense la plus efficace.
En cas de doute, mieux vaut couper court. Raccrochez et rappelez votre conseiller en composant vous-même le numéro figurant sur votre carte ou sur vos relevés, ce simple réflexe suffisant à neutraliser la quasi-totalité des arnaques au faux conseiller. Trente secondes de vérification contre plusieurs dizaines de milliers d'euros de préjudice potentiel, le calcul est vite fait.
Si malgré tout la fraude survient, l'arrêt du 23 octobre 2024 offre un argument de poids face à un premier refus de remboursement. La charge de la preuve a changé de camp, et un courrier recommandé rappelant cette jurisprudence pèse désormais lourd dans la négociation avec son établissement bancaire.
Reste une question que peu évoquent : cette décision ne concerne que les cas où le numéro affiché correspond exactement à celui de la banque. Un appel d'un numéro inconnu, même convaincant, pourrait être analysé différemment par les tribunaux, la vigilance attendue du client n'étant alors pas la même. La jurisprudence continuera sans doute à se préciser au fil des affaires, tant les techniques de fraude téléphonique évoluent plus vite que les textes censés les encadrer.
Sources : economie.gouv.fr | klubasso.fr