



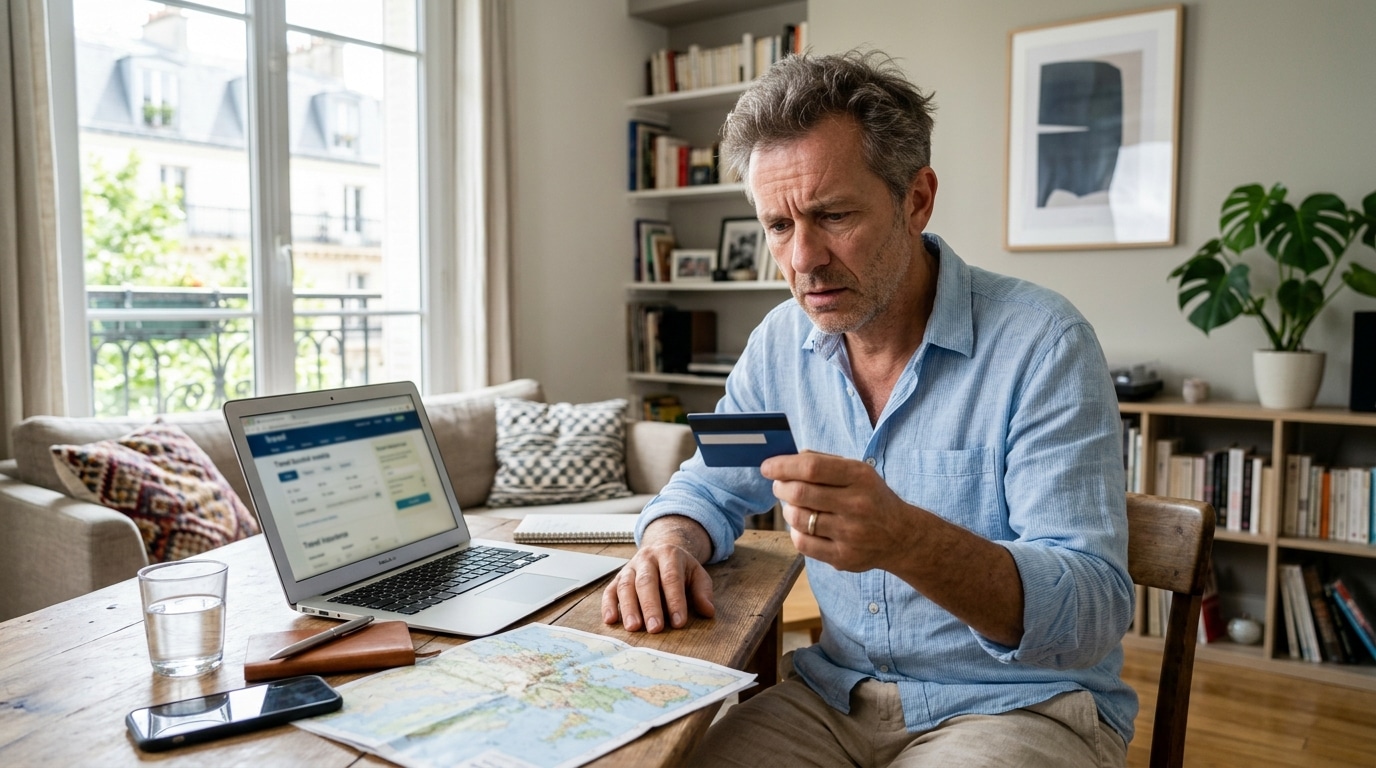
Comme une assurance habitation qui ne couvrirait que les pièces où l'on paie un supplément, l'assurance liée à une carte bancaire obéit à une logique bien précise, souvent mal comprise. Beaucoup de voyageurs partent l'esprit tranquille, persuadés que le simple fait de détenir une carte haut de gamme suffit à les protéger en cas de pépin. Sauf qu'au moment de déclarer un vol raté, une valise perdue ou une hospitalisation à l'étranger, la mauvaise surprise arrive vite. En plein cœur de l'été, période de tous les départs, mieux vaut connaître la mécanique exacte de ces garanties avant de composer son numéro de banquier.
La croyance rassurante qui piège des milliers de voyageurs chaque année
L'idée est ancrée dans les esprits : posséder une Visa Premier, une Gold Mastercard ou une Infinite, c'est bénéficier automatiquement d'une couverture voyage étendue. En théorie, oui. En pratique, la nuance est de taille. Les cartes bancaires embarquent effectivement un bouquet d'assurances et d'assistances, mais leur déclenchement dépend d'une condition que les brochures publicitaires évoquent en tout petit.
Il faut d'abord distinguer deux notions qui se confondent facilement. L'assistance, d'un côté, regroupe les services activables par un simple appel : rapatriement sanitaire, avance de fonds, aide juridique. Elle joue dès lors que la carte est valide et que son titulaire est à plus de 100 kilomètres de son domicile, même sans avoir franchi de frontière. L'assurance, de l'autre, indemnise financièrement un préjudice : annulation, retard, bagages perdus, dommages sur voiture de location. Et c'est là que le piège se referme.
Une carte classique propose surtout l'assistance médicale de base et le retour au pays. Une carte premium ajoute l'annulation de voyage, les dégâts sur véhicule loué, l'indemnisation d'un vol retardé ou d'une valise égarée. Les plafonds varient selon la gamme et le réseau : la garantie accident-invalidité peut par exemple atteindre 46 000 euros avec une Visa Classic et 95 000 euros avec une Mastercard Standard. Encore faut-il pouvoir la déclencher.
La règle d'or que les banques oublient de rappeler : payer avec LA bonne carte
Voici le principe qui change tout : les garanties d'assurance ne fonctionnent que si la carte bancaire concernée a servi à régler la prestation à l'origine du sinistre. Autrement dit, si le billet d'avion, la nuit d'hôtel ou la location de voiture n'a pas été payé avec la carte qui porte l'assurance, aucune indemnisation ne sera versée. C'est la cause numéro un de refus enregistrée par les assureurs.
Concrètement, réserver un séjour avec une carte, puis compter sur une autre pour être couvert relève du malentendu coûteux. Payer son avion avec une carte à débit immédiat basique et espérer faire jouer la garantie annulation d'une carte premium restée au fond du portefeuille ne fonctionnera pas. Pire, un billet réglé avec la carte du conjoint ou via un compte joint dont le titulaire assuré n'est pas signataire peut faire tomber toute la couverture du séjour.
Autre subtilité qui mérite l'attention : la garantie achat, qui protège les biens payés par carte contre le vol ou la casse pendant une durée limitée après l'achat, connaît des évolutions. La Société Générale a par exemple choisi d'arrêter sa garantie achat à compter du 1er janvier 2026. Une raison supplémentaire de ne pas se fier à une réputation générale et de vérifier ce qui reste vraiment inclus dans son contrat.
Les réflexes à adopter avant de réserver pour ne pas voyager sans filet
Le premier geste utile tient en quelques minutes : ouvrir la notice d'assurance fournie avec la carte. Ce document, souvent envoyé au format PDF ou disponible dans l'espace client, détaille les garanties activées, les montants couverts, les franchises et surtout les exclusions. C'est le seul texte qui fait foi en cas de litige.
Voici les points à contrôler avant de valider une réservation :
- Payer intégralement la prestation avec la carte assurée, y compris les acomptes et les soldes.
- Vérifier la durée maximale de séjour couverte, souvent fixée à 90 jours consécutifs.
- Contrôler l'âge limite des assurés, qui peut exclure les seniors au-delà d'un certain seuil.
- Conserver tous les justificatifs : relevé bancaire prouvant le paiement, facture, billets, réservations.
- Noter le numéro d'assistance figurant au dos de la carte avant le départ.
Pour y voir plus clair, voici un aperçu des différences classiques entre les gammes :
| Type de carte | Garanties habituelles | Plafonds indicatifs |
|---|---|---|
| Carte classique | Assistance médicale, rapatriement | Plafonds modérés |
| Carte premium | Annulation, retard, bagages, location auto | Plafonds élevés |
| Carte haut de gamme | Couverture étendue, plafonds majorés | Jusqu'à plusieurs centaines de milliers d'euros |
Un dernier conseil pratique : pour les réservations effectuées via une agence en ligne ou une plateforme, s'assurer que le paiement final apparaît bien sur le relevé de la carte assurée. Un débit passé par un intermédiaire, un virement ou un prélèvement peut être requalifié et sortir du champ de la garantie.
Voyager couvert ne dépend donc pas seulement du plastique glissé dans le portefeuille, mais du geste précis effectué au moment de payer. Une vérification de quelques minutes avant chaque réservation évite des mois de bataille administrative en cas de sinistre. Et si la question du niveau de couverture reste floue, souscrire une assurance voyage complémentaire pour un séjour à risque reste souvent moins coûteux qu'un rapatriement facturé plein tarif. Alors, la prochaine réservation sera-t-elle réglée avec la bonne carte ?