

Un simple clic sur « euros » au comptoir de l’hôtel peut vous coûter jusqu’à 12 % de surcharge. Derrière ce choix apparemment rassurant se cache la conversion dynamique de devises, une pratique qui profite aux commerçants bien plus qu’à vous.
J’ai payé mon hôtel en Espagne en choisissant « euros » sur le terminal de la réception : en relisant mon relevé au retour, j’ai compris ce que ce bouton m’avait coûté

Par
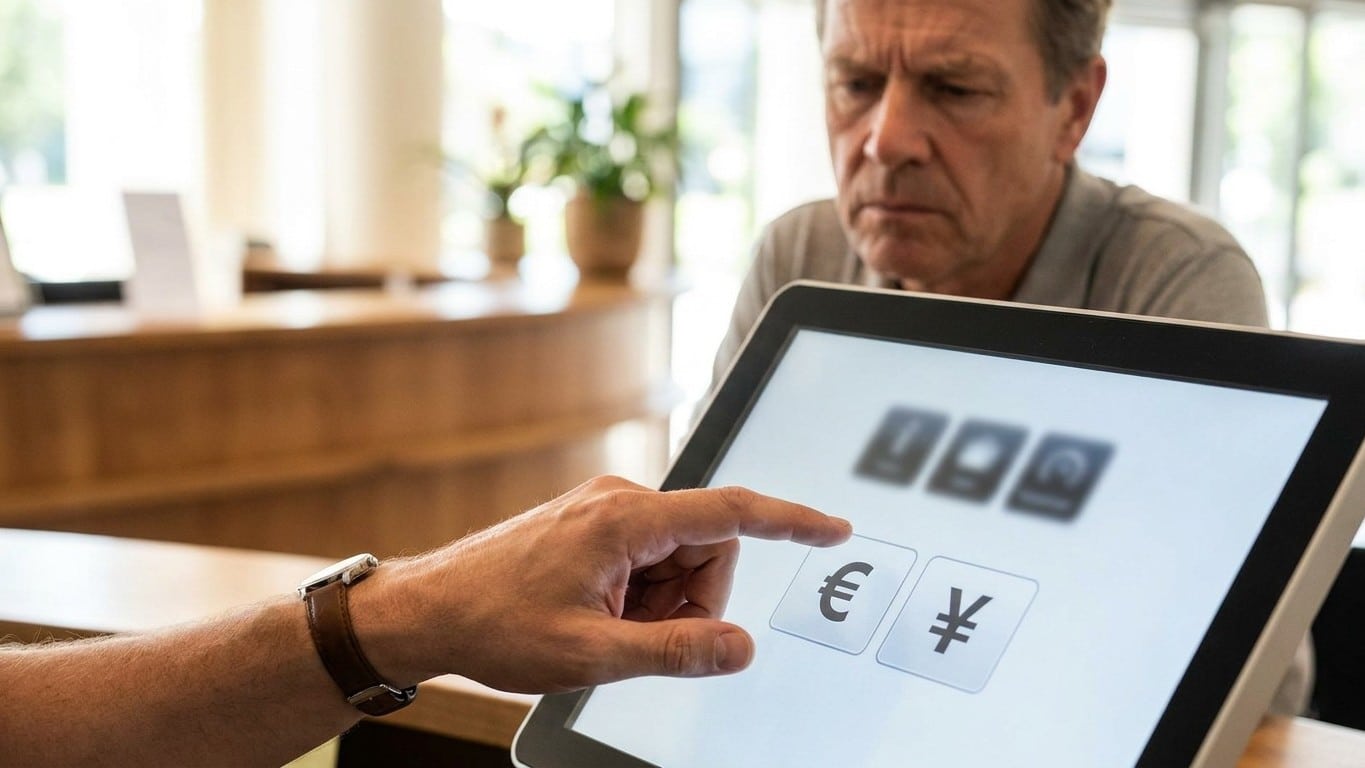
Un bouton, un choix rapide au comptoir de réception, et l'affaire semble réglée. Sur l'écran du terminal, deux options s'affichent : payer en euros ou dans la devise locale.
Beaucoup de vacanciers cochent « euros » par réflexe, pensant maîtriser la note. C'est justement ce réflexe qui coûte cher, et le relevé bancaire du retour le révèle souvent trop tard.
À retenir
- Ce bouton « euros » applique une marge invisible de 3 à 12 % selon les prestataires
- La transparence affichée à l'écran masque une commission jamais détaillée en gros caractères
- Un réflexe simple existe pour éviter ce piège lors de vos prochains voyages
Le mécanisme caché derrière le bouton « euros »
Ce choix porte un nom technique : la conversion dynamique de devises, ou DCC pour Dynamic Currency Conversion. Le mécanisme porte un nom : la conversion dynamique de devises, ou DCC. Cette option permet de payer dans sa monnaie habituelle, mais elle applique souvent un taux de change moins avantageux que celui utilisé par la banque du client.
Concrètement, ce n'est plus la banque du voyageur qui fixe le taux de change. Le prestataire du commerçant applique son propre taux, et ce taux intègre une marge. Une nuance minuscule sur l'écran, mais lourde de conséquences sur le relevé.
Une marge qui peut grimper jusqu'à 12 %
Les chiffres varient selon les études, mais tous pointent dans la même direction. La majoration du prestataire de DCC se situe généralement entre 3 % et 5 % au-dessus du taux interbancaire.
Certaines associations de consommateurs vont plus loin dans leurs constats. Le surcoût lié au DCC varie de 2,6 % à 12 % par rapport à une conversion effectuée par les circuits bancaires habituels, un écart qui dépend largement du prestataire et de l'établissement.
Pour un hôtel de 400 euros la semaine, une marge de 5 % représente déjà 20 euros envolés sans prévenir. Sur un séjour incluant restaurants, locations de voiture et souvenirs, l'addition invisible grimpe vite.
Pourquoi ce choix semble pourtant rassurant
Voir le montant exact en euros au moment de payer donne une impression de contrôle total. Cela vous paraît sûrement une bonne idée pour savoir combien vous allez payer. Et pourtant, vous avez tort, car ce que vous paierez en théorie n'est pas ce qui vous sera facturé.
Le paradoxe est là : plus la conversion semble transparente sur l'écran, plus la marge est souvent confortable pour le prestataire. La simplicité affichée cache une commission qui, elle, ne s'affiche jamais en gros caractères.
Un détail technique renforce la confusion. Le choix de devise appartient toujours au titulaire de la carte, et le commerçant ne doit jamais présélectionner l'option DCC à sa place. Dans les faits, la formulation à l'oral ou sur l'écran pousse souvent vers le paiement en euros.
Ce que dit la réglementation européenne
Les autorités européennes ont tenté d'encadrer la pratique. Les règles imposent désormais davantage de transparence sur les frais de conversion, avec l'obligation d'afficher les coûts sous forme de majoration par rapport au taux de référence de la Banque centrale européenne.
Cette avancée reste théorique pour beaucoup de voyageurs. Le choix affiché sur les écrans peut rester source de confusion pour de nombreux vacanciers, surtout dans la précipitation d'un check-in ou d'un paiement pressé au comptoir.
Le réflexe simple à adopter la prochaine fois
La règle tient en une phrase, répétée par tous les spécialistes du secteur bancaire. Les spécialistes du paiement recommandent de privilégier le paiement dans la monnaie locale et de laisser la banque du titulaire de la carte effectuer la conversion.
Ce réflexe s'applique partout, pas seulement à l'hôtel. Certains terminaux de paiement et distributeurs détectent que la carte est en euros et proposent d'afficher le montant en euros directement à l'écran, mais ce n'est pas la banque qui fait la conversion, c'est le commerçant ou l'opérateur.
Un point mérite d'être clarifié pour éviter toute confusion. Les banques traditionnelles françaises appliquent généralement entre 1,5 % et 3 % du montant de la transaction pour une conversion classique, un frais qui reste, dans la majorité des cas, largement inférieur à la marge cachée du change dynamique.
Une vigilance qui s'étend aux distributeurs
La note d'hôtel n'est qu'un exemple parmi d'autres. Le distributeur automatique pose exactement la même question que le terminal de paiement, souvent formulée de façon plus insistante encore, avec le montant en euros affiché en gros et le taux en petits caractères.
Certaines cartes bancaires modernes suppriment purement et simplement le problème. Certaines cartes appliquent le taux de change réel des réseaux Visa ou Mastercard, sans marge additionnelle, ce qui rend la question du DCC presque secondaire.
Un ticket signé, une case cochée trop vite, et la marge s'invite sur le relevé sans bruit. La prochaine fois qu'un terminal propose « euros » ou devise locale à l'étranger, un simple geste, choisir la monnaie du pays, suffit à garder la main sur le taux réel appliqué à la banque, pas à un intermédiaire commercial.
Source : masculin.com