


Une grand-mère a remis 12 000 € de la main à la main à son petit-fils pour son premier appartement. Au moment de la succession, ce don non déclaré a créé un chaos administratif et fiscal. Une histoire banale qui cache une obligation légale que beaucoup ignorent.
Elle a remis 12 000 € à son petit-fils pour son premier appartement, sans rien déclarer : le jour de la succession, on a expliqué à ses enfants ce qui manquait

Par
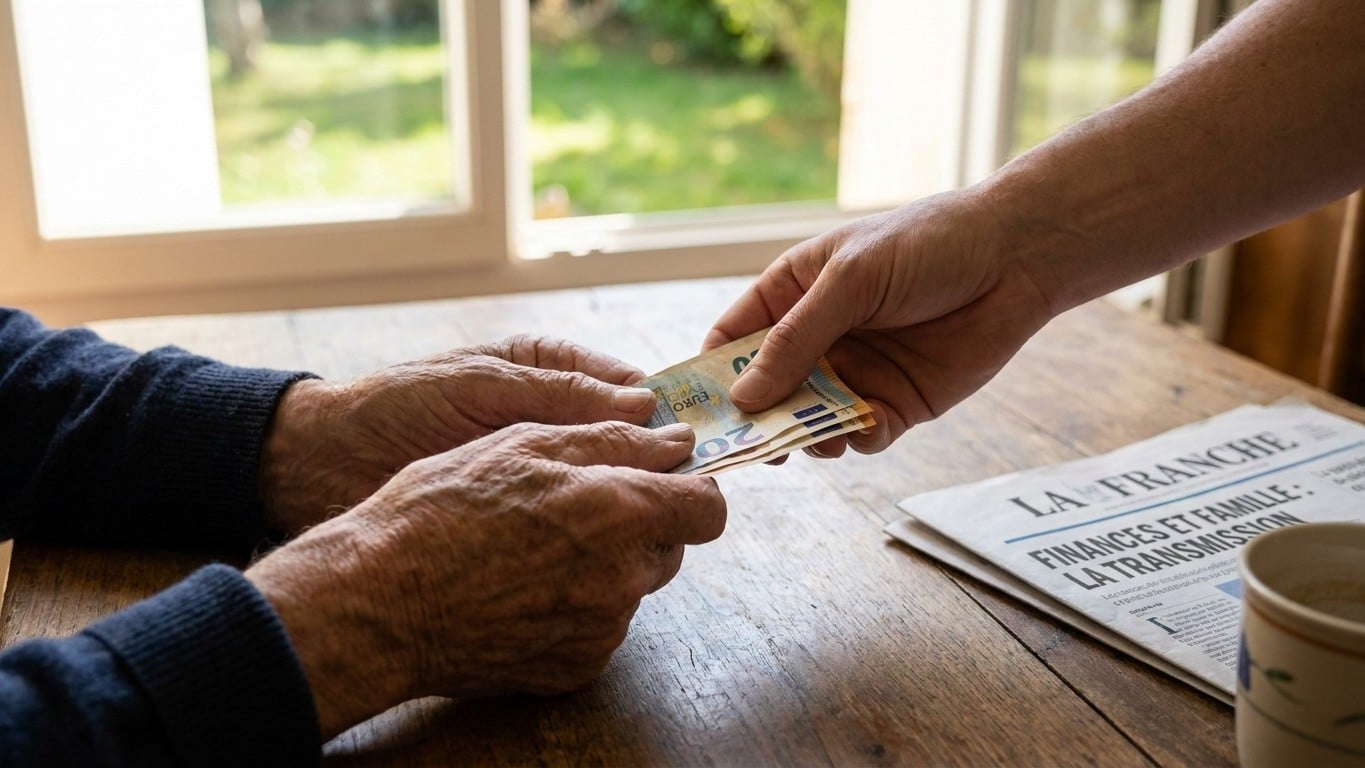
Douze mille euros, glissés discrètement pour aider son petit-fils à s'installer dans son premier appartement. Aucun papier, aucune déclaration, juste la satisfaction d'avoir rendu service à la famille. Le jour de la succession, le notaire a pourtant demandé des comptes à ses enfants sur cette somme disparue du patrimoine.
Cette histoire, on la retrouve dans des dizaines de dossiers de succession chaque année. Un don manuel réalisé de bonne foi, sans intention de frauder, mais qui ressurgit brutalement au moment où l'on s'y attend le moins.
À retenir
- Un don manuel reste obligatoire à déclarer, même s'il ne dépasse pas l'abattement
- L'absence de déclaration ressurgit brutalement lors de l'inventaire successoral
- Les pénalités fiscales et les risques de recel successoral peuvent être très lourds
Un geste courant, presque un rituel familial
Remettre de l'argent de la main à la main pour aider un petit-enfant reste l'un des gestes les plus répandus entre générations. La donation manuelle consiste à remettre de main à main des biens, un type de donation encadré par la loi.
Pour un premier appartement, une voiture ou des études, la tentation de faire simple est grande. Mais la simplicité apparente cache une obligation légale que beaucoup ignorent ou négligent.
L'abattement existe, mais il ne dispense pas de déclarer
L'abattement de droit commun est de 31 865 € par grand-parent et par petit-enfant, renouvelable tous les 15 ans. Avec 12 000 euros, la grand-mère de notre histoire restait largement en dessous du plafond exonéré.
Le problème n'est pas le montant, c'est l'absence totale de formalité. Tout don manuel ou don familial doit être déclaré dans le mois suivant sa réalisation, même si aucun droit n'est dû.
Une nuance essentielle que beaucoup de familles ignorent purement et simplement. On pense, à tort, que rester sous l'abattement dispense de toute démarche administrative.
Ce qui se passe vraiment au moment du décès
À l'ouverture d'une succession, le notaire ne se contente pas de lister les comptes bancaires et les biens immobiliers. Il établit un rapport civil afin de vérifier que de précédentes donations n'ont pas lésé les héritiers.
C'est précisément à ce moment que les mouvements bancaires anciens, les retraits en espèces ou les virements inhabituels remontent à la surface. L'absence de déclaration peut poser un problème d'ordre civil, puisque les dons manuels sont considérés comme une avance sur héritage et doivent être rapportés au patrimoine à partager entre les héritiers.
même sans intention malveillante, un don oublié peut créer un déséquilibre entre frères et sœurs. Un don non révélé peut alors être assimilé à un recel successoral, une situation qui expose l'héritier concerné à des sanctions civiles particulièrement lourdes.
La note fiscale qui suit, souvent salée
Au-delà du conflit familial potentiel, l'administration fiscale a son mot à dire. Elle applique un ensemble de pénalités et d'intérêts de retard lorsqu'elle découvre un don manuel non déclaré, notamment lors d'un contrôle fiscal ou au moment d'une succession.
Pire, le montant retenu n'est pas forcément celui du jour du don. L'administration peut retenir la valeur la plus élevée entre celle du jour de la donation et celle du jour de la révélation.
Pour une somme de 12 000 euros donnée il y a dix ans, cette règle n'a que peu d'incidence. Mais pour un bien qui a pris de la valeur entre-temps, la différence peut représenter plusieurs milliers d'euros de droits supplémentaires.
Les intérêts s'ajoutent ensuite mécaniquement. L'absence de déclaration expose le bénéficiaire à un redressement fiscal avec intérêts de retard de 0,20 % par mois, et la perte du bénéfice du délai de 15 ans pour le rappel fiscal.
Un délai de reprise qui s'étire dans le temps
Beaucoup imaginent qu'un oubli ancien finit par se prescrire, comme une vieille dette qu'on efface avec les années. La réalité fiscale est plus tenace que ça.
Le délai de prescription fiscale est fixé à 6 ans après la révélation du don non déclaré, tandis que la prescription successorale s'étend sur 10 ans après la succession. Et en cas de soupçon de dissimulation volontaire, les délais de prescription fiscale peuvent atteindre 30 ans, et le don non déclaré peut être requalifié en recel successoral au civil.
Le décès du donateur agit souvent comme un révélateur. C'est précisément l'inventaire successoral, avec l'examen minutieux des relevés bancaires des dernières années, qui met au jour ces virements ou retraits jamais régularisés.
La déclaration, une formalité devenue numérique
Bonne nouvelle pour ceux qui veulent régulariser leur situation ou anticiper un futur don : la démarche s'est simplifiée. Depuis le 1er janvier 2026, la déclaration se fait en principe en ligne depuis l'espace particulier impots.gouv.fr, rubrique "Déclarer un don ou une cession de droits sociaux".
Le vieux formulaire papier n'a plus vraiment sa place dans ce nouveau circuit. Le formulaire papier Cerfa 2735 n'est plus accepté, ce qui oblige les familles à passer par le numérique, même pour un simple chèque entre grands-parents et petits-enfants.
Cette dématérialisation a un avantage concret : elle fixe une date certaine au don. Point de départ du délai fiscal, déclaré, le don bénéficie d'un délai de 15 ans avant rappel fiscal pour le calcul des abattements suivants.
Le réflexe simple qui évite bien des tracas
Prendre dix minutes pour déclarer un don, même modeste, protège finalement tout le monde : le petit-enfant qui reçoit, les autres héritiers, et la mémoire du grand-parent généreux. Ce n'est pas une paperasse punitive, c'est une preuve datée qui coupe court à toute contestation future.
Certaines familles vont plus loin en optant pour une donation-partage devant notaire, qui fige la valeur du bien au jour de l'acte et évite les débats sur la revalorisation. Un détail qui compte particulièrement quand le don concerne un bien immobilier ou une somme destinée à s'apprécier avec le temps, comme un apport pour un appartement dans un quartier en pleine mutation.
Sources : francesuccession.fr | perlib.fr | leblogpatrimoine.com