


Une lectrice a perdu 4 800 € en suivant les instructions d’un faux conseiller bancaire. Au guichet, la banque lui a révélé une vérité glaçante : aucun mécanisme ne permet de rappeler un virement instantané une fois qu’il est exécuté. Quels sont les vrais risques et les nouveaux garde-fous ?
J’ai validé un virement instantané de 4 800 € sur un IBAN dicté au téléphone : au guichet, on m’a expliqué qu’il n’existait aucun bouton pour le rattraper

Par
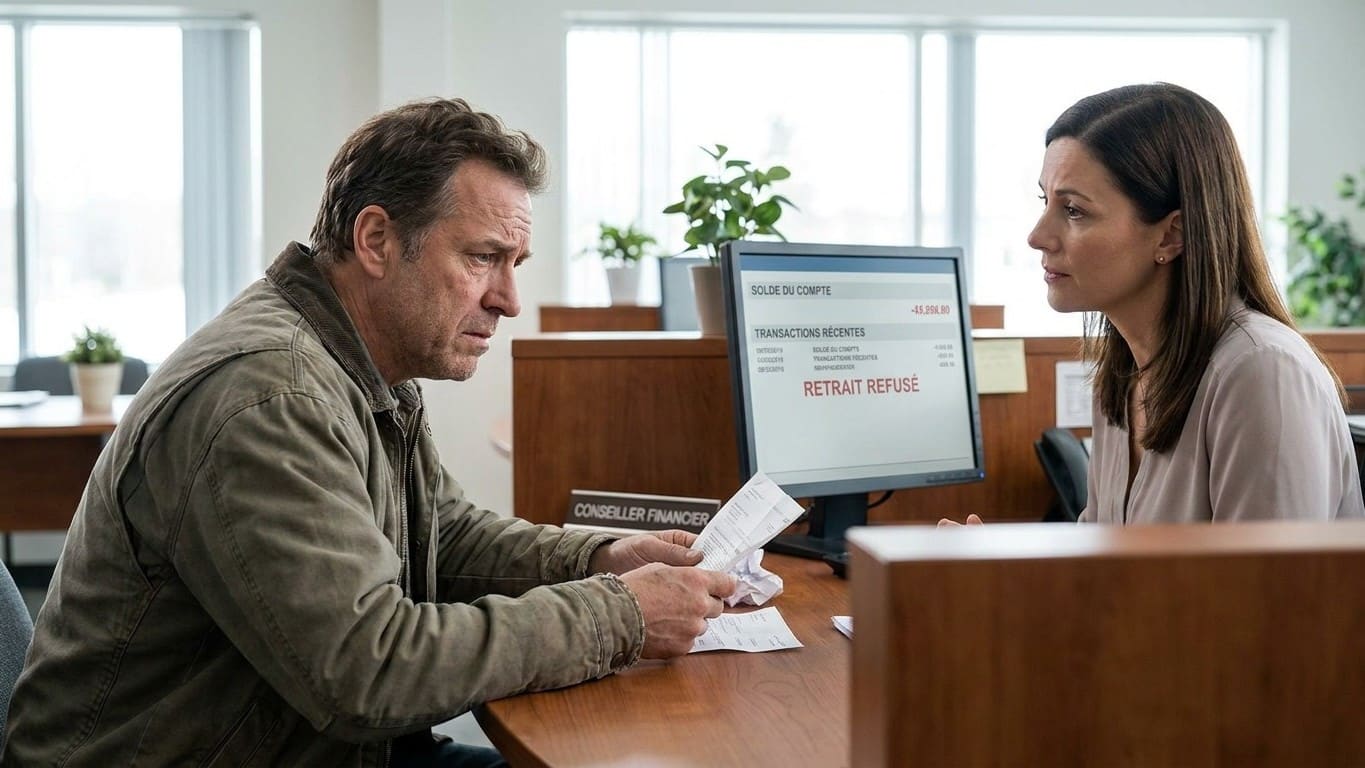
Quatre mille huit cents euros envolés en moins de dix secondes, sur la foi d'un simple appel téléphonique. Voilà le scénario qui a frappé une lectrice après avoir suivi les instructions d'un interlocuteur se faisant passer pour son conseiller bancaire.
Au guichet, la réponse a été sans appel : aucun bouton, aucune fonction technique ne permet de rappeler un virement instantané une fois qu'il est parti. La banque ne peut qu'adresser une demande à l'établissement du bénéficiaire, sans garantie de résultat.
À retenir
- Pourquoi votre banque vous dit qu'elle ne peut rien faire après un virement instantané
- Les deux dispositifs de sécurité lancés en 2025-2026 suffisent-ils vraiment ?
- Comment les fraudeurs exploitent la vitesse de ces virements pour voler des milliers d'euros
Un virement instantané, c'est instantané
Ce mode de paiement crédite le compte du destinataire en l'espace de dix secondes seulement. Impossible donc de faire machine arrière comme avec un virement classique, qui laisse parfois un délai avant exécution.
Les virements instantanés sont exécutés en quelques secondes seulement, ce qui enlève toute possibilité d'arrêter le transfert avant son exécution. Cette rapidité, vantée comme un progrès pratique, est devenue l'arme favorite des escrocs.
Selon les données de l'Observatoire de la sécurité des moyens de paiement, pas moins de 245 millions d'euros ont été détournés au seul premier semestre 2025. Un chiffre qui donne le vertige, et qui explique pourquoi les autorités ont fini par légiférer.
Le "recall", une demande et non un ordre
Le système européen repose sur un mécanisme spécifique appelé "recall", ou rappel de fonds : cette requête interbancaire autorise votre établissement à solliciter directement le retour des sommes auprès de la banque du bénéficiaire.
Le mot clé, c'est "solliciter". La banque ne peut réaliser le recall qu'auprès de la banque du bénéficiaire que si les sommes sont encore disponibles et s'il s'agit d'un virement européen intervenant entre deux banques de l'Union Européenne.
si le fraudeur a déjà retiré ou transféré l'argent ailleurs, la demande tombe à plat. Les trente premières minutes demeurent déterminantes pour alerter les équipes de sécurité, car agir dans ce laps de temps augmente les chances d'une interception avant que l'argent ne s'évapore.
Un garde-fou récent : la vérification du bénéficiaire
Depuis cette mésaventure, le paysage a changé. Depuis le 9 octobre 2025, toutes les banques de la zone euro mettent en œuvre le service de Vérification du Bénéficiaire (VoP), conformément au règlement européen 2024/886, pour vérifier que le nom du bénéficiaire renseigné correspond bien à l'IBAN du compte destinataire.
Cette vérification, obligatoire pour les pays de la zone euro, s'effectue en temps réel, en trois secondes maximum, et concerne aussi bien les virements SEPA classiques que les instantanés. Un message d'alerte s'affiche désormais si le nom saisi ne colle pas à l'IBAN.
Ce dispositif a ses limites. La VoP ne s'applique qu'aux comptes de paiement : les virements vers ou depuis un compte d'épargne comme un Livret A ne sont pas couverts.
Le fichier qui bloque les IBAN suspects
Un second filet de sécurité est entré en service quelques mois plus tard. La loi n° 2025-1058 du 6 novembre 2025 a créé le Fichier national des comptes bancaires signalés pour risque de fraude, opérationnel depuis le 7 mai 2026, qui centralise les IBAN identifiés comme suspects par les établissements bancaires.
Les établissements de paiement ont désormais l'obligation de consulter ce fichier avant d'exécuter un virement, et peuvent geler la transaction en temps réel si l'IBAN y figure. Un fraudeur qui recycle un compte déjà signalé a donc moins de chances de passer inaperçu.
Reste que ce fichier ne protège pas contre un compte flambant neuf, ouvert spécialement pour l'occasion. La vigilance humaine garde toute son importance, malgré ces avancées techniques.
Ce que dit la loi sur le remboursement
Tout se joue sur une distinction juridique précise. Tout dépend de savoir si l'opération de paiement était autorisée ou non autorisée au sens du Code monétaire et financier, car de cette qualification découle un régime de responsabilité radicalement différent.
Dans le cas d'un virement effectué soi-même sous la pression d'un faux conseiller, l'opération est généralement considérée comme autorisée par la victime elle-même. La banque peut alors invoquer une "négligence grave" de votre part pour refuser le remboursement, ce qui complique sérieusement les démarches.
Deux recours subsistent malgré tout. La médiation bancaire est gratuite, avec un délai de deux mois, et chaque banque a l'obligation de proposer un médiateur indépendant. Le dépôt de plainte pénale, auprès de la police ou de la gendarmerie, reste également une étape indispensable.
Les réflexes à adopter avant de valider
La meilleure défense reste préventive. Trois règles simples limitent drastiquement le risque, sans nécessiter la moindre compétence technique.
- Ne jamais communiquer de code de validation reçu par SMS ou application, même à un "conseiller" identifié.
- Vérifier systématiquement le message affiché par la VoP avant de confirmer un virement vers un nouvel IBAN.
- Rappeler sa banque via le numéro inscrit sur sa carte bancaire, jamais celui donné par l'appelant.
Une demande urgente ou inhabituelle reste le signal d'alerte numéro un, quel que soit le prétexte invoqué au téléphone. Les fraudeurs jouent sur la panique et l'urgence, deux ingrédients qui court-circuitent le réflexe de vérification.
Un détail mérite d'être connu : selon l'Observatoire de la sécurité des moyens de paiement, la fraude sur les seuls virements instantanés a atteint 107 millions d'euros en 2024, soit près de 30 % de la fraude recensée sur les virements. Un rapport disproportionné pour un moyen de paiement encore minoritaire dans les usages quotidiens, qui rappelle que la vitesse a un prix, et que ce prix, pour l'instant, retombe surtout sur les épaules du client.
Sources : pierre-avocat-droit-bancaire.fr | credit-et-banque.com | banque-francaise.com