


Un simple geste de trente secondes peut conditionner plusieurs milliers d’euros d’indemnisation en cas de cambriolage. Photographiez vos bijoux avec une règle, constituez un inventaire détaillé et conservez les preuves hors de votre domicile : c’est la protection que presque personne ne met en place.
Prouver la valeur de vos bijoux à l’assurance exige photos et expertise

Par
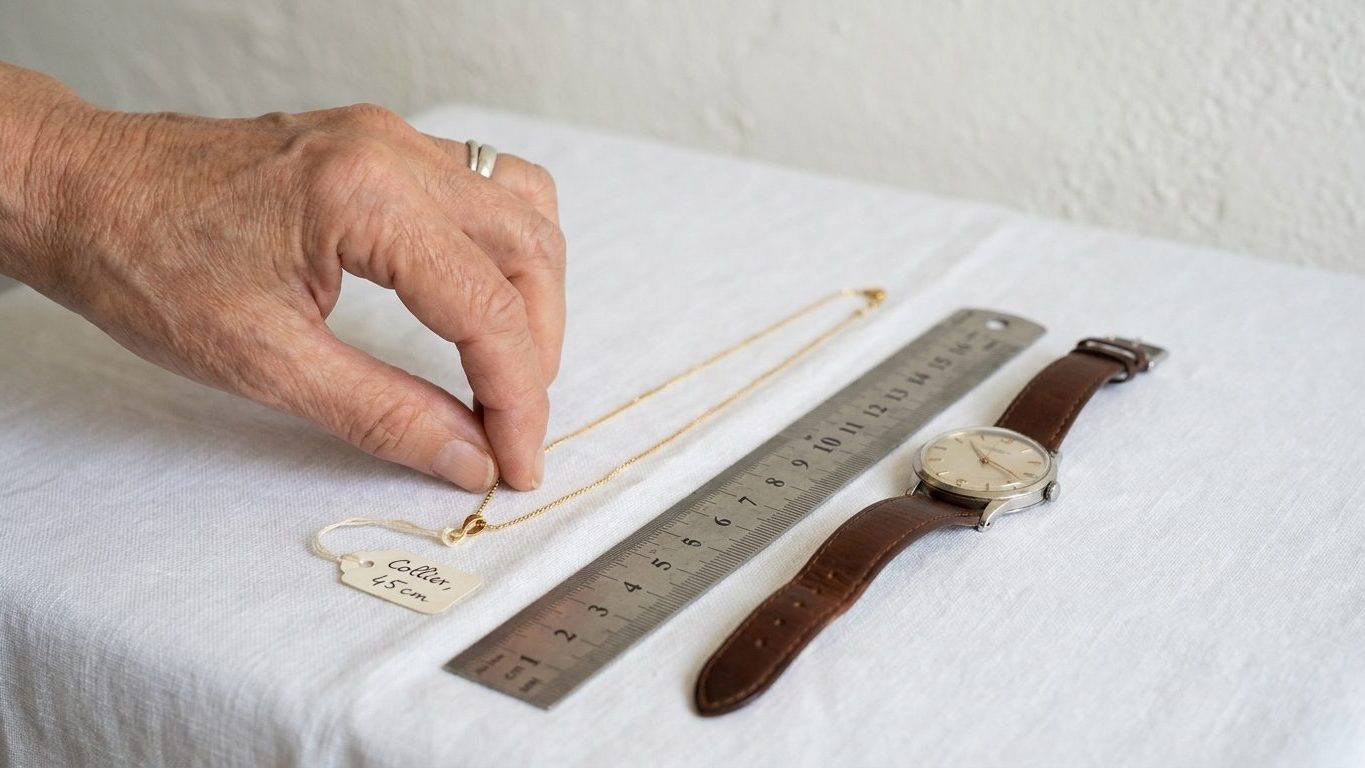
Les bijoux relèvent souvent d'un plafond spécifique, parfois bien inférieur au capital mobilier, et parfois d'une limite par objet. Une photo prise avec une règle prouve seulement que le bijou existe ; seule une expertise délivrée par un professionnel qualifié justifie sa valeur. L'inventaire complet est à conserver hors du domicile.
Les bijoux sont-ils couverts par le capital mobilier du contrat ?
Non. En règle générale, les objets de valeur sont couverts par la garantie dommages aux biens, mais font l'objet d'un plafond d'indemnisation spécifique, distinct du capital mobilier total. Ce plafond peut être exprimé par un montant fixe ou en pourcentage du capital mobilier assuré.
L'écart peut être brutal : un contrat qui garantit 100 000 € de mobilier total peut limiter la prise en charge des biens de valeur à 15 000 ou 20 000 €. C'est ce plafond, et non le capital affiché, qui s'applique à votre tiroir à bijoux.
Pourquoi un plafond par objet réduit-il encore l'indemnisation ?
Au plafond global s'ajoute souvent une limite par objet, c'est-à-dire un montant maximal fixé pour chaque bijou pris isolément. Une pièce de grande valeur peut donc n'être que partiellement remboursée, même si le plafond global du contrat est élevé.
Certains contrats appliquent la même logique de sous-limite aux objets sensibles, comme le matériel informatique et les appareils électroniques haut de gamme. Les assureurs proposent alors une option ou une extension de garantie pour relever ce sous-plafond. Cette extension ne s'active jamais toute seule : il faut la demander par écrit.
Quelles conditions font tomber la garantie vol ?
La couverture de certains bijoux peut dépendre de la présence d'un coffre-fort dans les locaux assurés et de sa mention explicite au contrat à la souscription. Quand cette condition existe, l'assurance multirisque habitation couvre le contenu du coffre dans une limite précise, fixée par le contrat. Un coffre non déclaré, ou un modèle mobile non fixé au sol, réduit les chances d'obtenir une indemnisation complète.
La présence d'un coffre ne suffit pas à couvrir automatiquement son contenu : il faut préciser la valeur approximative des biens qui y sont stockés. La garantie vol suppose par ailleurs que le sinistre survienne dans les circonstances prévues par la police, notamment une effraction ou une escalade, avec des preuves concrètes. Un vol sans effraction caractérisée est rarement couvert par les contrats standards, et une fenêtre mal fermée ou une porte laissée ouverte peut faire tomber la garantie vol dans son ensemble.
Comment photographier et inventorier ses bijoux ?
La méthode ne coûte rien et prend une soirée.
- Photographiez chaque bijou, chaque montre et chaque objet précieux à plat, isolé.
- Posez à côté une règle ou une pièce de monnaie pour donner l'échelle.
- Cadrez les détails distinctifs : gravure, poinçon, fermoir.
- Complétez avec une liste écrite indiquant pour chaque bien la date d'acquisition estimée et la valeur approximative.
- Conservez factures, photos et expertises hors du coffre-fort et hors du domicile, dans un cloud personnel ou sur une clé USB rangée chez un proche.
La photo ne prouve que l'existence du bijou, jamais sa valeur. Pour un remboursement conforme à la valeur réelle, le mieux est de faire authentifier la pièce au préalable par un expert : une expertise délivrée par un professionnel qualifié certifie à la fois les caractéristiques et la valeur de la pièce, ce qui vaut mieux qu'une simple facture. Cette expertise compte particulièrement pour les pièces dont la cote évolue avec le temps.
Une fois l'inventaire terminé, relisez les conditions particulières du contrat pour vérifier si le plafond couvre réellement vos objets de valeur. Si l'écart persiste, seule une demande écrite d'extension de garantie auprès de l'assureur permet de faire évoluer ce sous-plafond.
Que faire le jour du cambriolage ?
- Déposez plainte pour le vol de bijoux, comme pour tout autre vol.
- Adressez à l'assureur le récépissé délivré par les forces de l'ordre, au moment de la déclaration.
- Respectez le délai de déclaration fixé par le contrat : le dépasser fragilise sérieusement le dossier.
- Joignez la liste des objets volés ou dégradés, avec leur valeur estimée, ainsi que toute facture, preuve d'achat ou pièce justificative disponible.
- Transmettez ensuite les certificats de garantie ou d'authenticité, généralement sous quelques jours.
L'indemnité ne peut jamais dépasser la valeur réelle du bien assuré, et c'est à l'assuré de prouver l'existence et la valeur des biens volés au jour du sinistre. Sans justificatifs, la procédure s'allonge et peut aboutir à une indemnisation partielle, voire à un refus.
En cas de désaccord, le médiateur de l'assurance peut être saisi gratuitement, une fois qu'une réclamation écrite adressée à l'assureur est restée sans réponse définitive pendant deux mois, dans un délai d'un an à compter de cette réclamation. Son avis, rendu en droit ou en équité, ne s'impose pas aux parties.
Faut-il une extension pour les bijoux portés hors du domicile ?
Oui, si vous portez des bijoux au quotidien. La garantie vol ne s'applique généralement pas lorsqu'un bijou est perdu ou volé sans effraction alors qu'il est porté à l'extérieur du domicile. Seule une extension spécifique, avec un plafond relevé selon la valeur déclarée, couvre ce cas de figure.
👉 Un petit geste pour Journal des seniors ? Suivez-nous sur Google, ajoutez-nous à vos favoris et retrouvez-nous sur Google Actualités pour ne manquer aucun de nos articles.
Sources : labanquepostale.fr | magnolia.fr