

Dans un couple marié ou pacsé, le taux de prélèvement à la source s’applique par défaut au total des revenus du foyer, ce qui fait payer à la petite pension une part de l’impôt de la grande. L’article 204 M du code général des impôts offre une alternative peu connue : le taux individualisé, qui répartit l’impôt proportionnellement à chaque pension sans changer le total dû.
Le même pourcentage s’applique aux deux pensions du couple : voici pourquoi la plus petite paie une part de l’impôt de la plus grande

Par
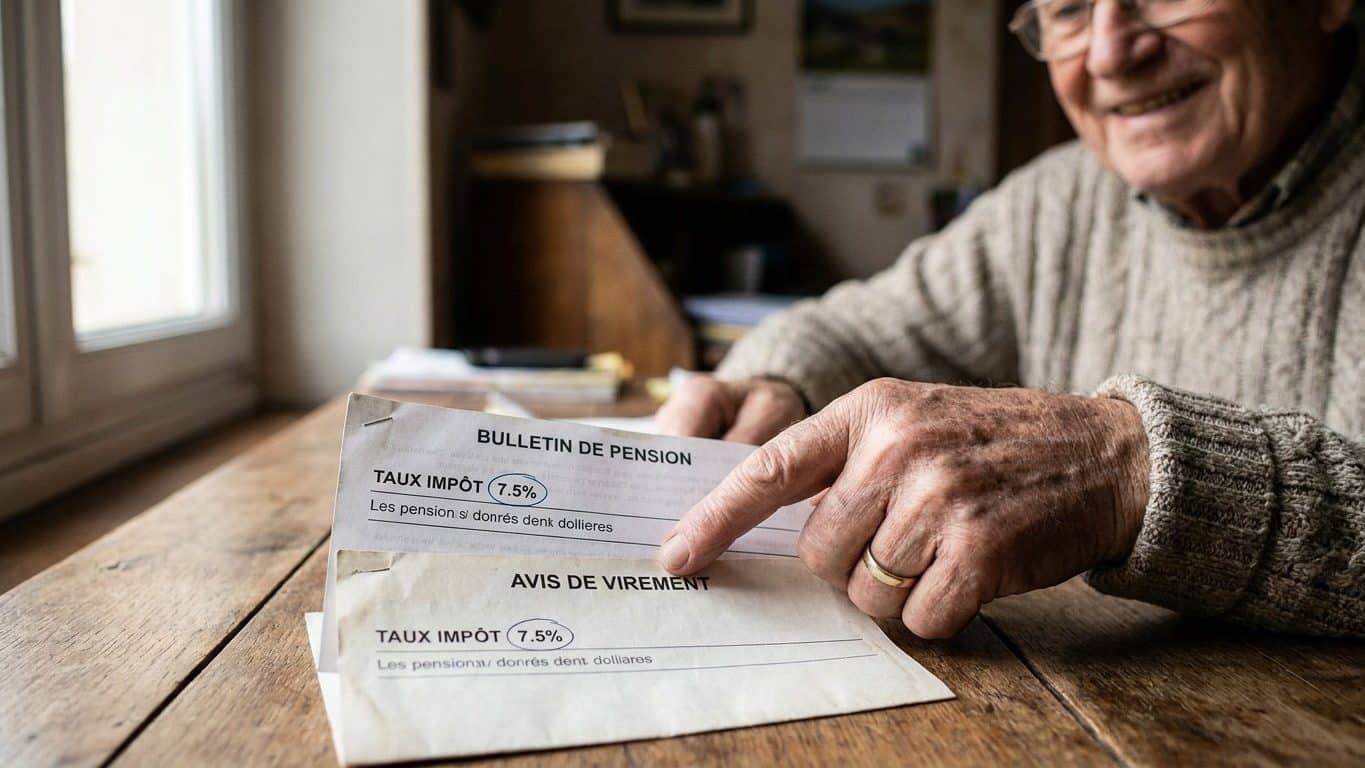
Au guichet des impôts, l'agent a posé les deux avis de pension côte à côte. Sur celui de la retraite la plus modeste, un taux de prélèvement strictement identique à celui de la pension bien plus élevée du conjoint. La réponse tenait en une phrase : dans un couple marié ou pacsé, le taux appliqué par défaut est calculé sur l'ensemble des revenus du foyer, pas sur chaque pension prise isolément.
Résultat : la petite retraite paie une part de l'impôt de la grande.
À retenir
- Un couple marié ou pacsé constitue un seul foyer fiscal, le taux d'imposition s'applique identiquement aux deux pensions quel que soit l'écart entre elles
- La petite retraite se voit appliquer un taux plus élevé que si elle était imposée seule, payant ainsi une part de l'impôt de la plus grande
- L'article 204 M du CGI permet le taux individualisé : chaque pension est taxée selon ses seuls revenus, sans augmenter l'impôt total du foyer
- La demande de taux individualisé se fait gratuitement en quelques clics sur impots.gouv.fr, prise en compte sous 3 mois maximum
Un taux commun, calculé sur les deux pensions
Le prélèvement à la source repose sur un principe simple pour l'administration fiscale : un couple marié ou pacsé forme un seul foyer fiscal. La déclaration de revenus est commune, l'impôt est calculé sur le total, et le taux qui en résulte s'applique par défaut aux deux pensions, quel que soit l'écart entre elles.
Ce taux s'appelle le taux du foyer, ou taux commun. Il est transmis automatiquement aux caisses de retraite qui versent les pensions, sans que personne n'ait besoin de le demander. Chacun des deux conjoints se voit alors prélever exactement le même pourcentage, que sa pension soit de 900 euros ou de 2 700 euros par mois.
Le montant total prélevé pour le foyer, lui, ne change pas d'un euro.
Pourquoi c'est presque toujours la même qui paie
Dans l'immense majorité des couples de retraités, l'écart entre les deux pensions n'est pas anodin. Carrières interrompues pour élever des enfants, temps partiels subis, métiers moins rémunérés : les femmes arrivent statistiquement à la retraite avec une pension nettement inférieure à celle de leur conjoint. Le taux commun, pensé pour simplifier la gestion du foyer, absorbe cet écart sans le corriger.
Prise isolément, une pension modeste franchirait rarement le seuil d'imposition, ou serait taxée à un taux très faible. Associée à une pension plus confortable dans le calcul du foyer, elle se retrouve ponctionnée au même pourcentage que celle-ci, sans qu'aucun document ne le signale clairement.
L'article 204 M du CGI change la donne
Le code général des impôts prévoit une alternative, peu connue et jamais appliquée automatiquement : le taux individualisé, prévu à l'article 204 M. Chaque conjoint est alors prélevé selon ses seuls revenus personnels, calculés au sein du foyer commun mais isolés pour la retenue à la source. La pension la plus faible se voit appliquer un taux plus bas, parfois nul, pendant que la pension la plus élevée absorbe une part plus importante de l'impôt du couple.
L'impôt total dû par le foyer reste rigoureusement identique, au centime près. Il ne s'agit donc pas d'une niche fiscale ni d'une optimisation, mais d'une répartition différente d'une même somme entre les deux conjoints.
Un rééquilibrage, pas un cadeau.
Un exemple pour comprendre
Prenons un couple fictif, à titre d'illustration : une pension de 900 euros mensuels d'un côté, une pension de 2 500 euros de l'autre. Avec le taux commun, les deux subissent par exemple un prélèvement de 8 %, soit 72 euros retirés de la petite pension et 200 euros de la grande. Avec le taux individualisé, la pension de 900 euros pourrait être taxée à 1 % ou 2 %, quand celle de 2 500 euros grimperait à 10 % ou plus pour compenser. Le total prélevé pour le foyer resterait le même, mais la répartition entre les deux comptes changerait du tout au tout.
L'écart précis dépend entièrement des revenus réels de chaque conjoint, il n'existe pas de règle universelle. Seule la simulation sur le site des impôts donne le chiffre exact applicable à une situation donnée.
Comment faire la demande
La démarche se fait en quelques clics, dans l'espace particulier du site impots.gouv.fr, à la rubrique gérer mon prélèvement à la source. Une option permet de choisir explicitement le taux individualisé plutôt que le taux par défaut du foyer. Elle peut aussi se faire par téléphone, auprès du centre des finances publiques, et elle est entièrement gratuite.
Aucun justificatif particulier n'est demandé, la demande repose sur la déclaration de revenus déjà transmise. Les deux conjoints peuvent en faire la demande ensemble, ou l'un des deux seulement s'il le souhaite.
L'administration indique une prise en compte au plus tard dans les 3 mois.
Le bon moment pour vérifier
Le taux qui vient de s'appliquer sur les virements de pension de la rentrée est celui issu de la déclaration du printemps. C'est le moment de l'année où le chiffre change réellement sur le relevé de compte, et où la comparaison entre les deux avis de versement prend tout son sens. Poser les deux relevés côte à côte suffit à repérer l'anomalie : le même pourcentage inscrit en toutes lettres sur deux pensions d'un montant très différent. Un simple coup d'œil, sans calcul compliqué.
Le taux figure généralement en pourcentage, à côté du montant net versé, sur le bulletin ou l'avis de pension. Si les deux chiffres sont identiques alors que les pensions ne le sont pas, le taux commun est probablement encore actif.
Une trésorerie personnelle, pas un cadeau du fisc
Ce choix ne change rien à ce que le couple verse au Trésor public chaque année. Il change en revanche ce que chacun voit arriver sur son propre compte, mois après mois. Pour un couple aux pensions très écartées, cela représente concrètement plusieurs dizaines d'euros qui restent du bon côté du budget plutôt que de l'autre.
La question devient plus concrète encore le jour où l'un des deux conjoints gère seul ses comptes, à la suite d'une séparation de fait ou d'un veuvage. Un taux mal ajusté depuis des années peut alors peser lourd sur une pension déjà réduite.
Vérifier ses deux avis de pension ne prend que quelques minutes, mais rarement quelqu'
Sources : bofip.impots.gouv.fr | soton-avocat.com