

Votre voisin promet de déclarer la fuite mais traîne ? Ne l’attendez pas. Chaque partie doit déclarer le sinistre à son propre assureur, indépendamment. La convention IRSI organise l’indemnisation entre assureurs sans attendre une preuve de faute.
Sa voisine du dessus avait promis de déclarer la fuite dès le lendemain : trois semaines plus tard, c’est un autre contrat qui a tout débloqué

Par
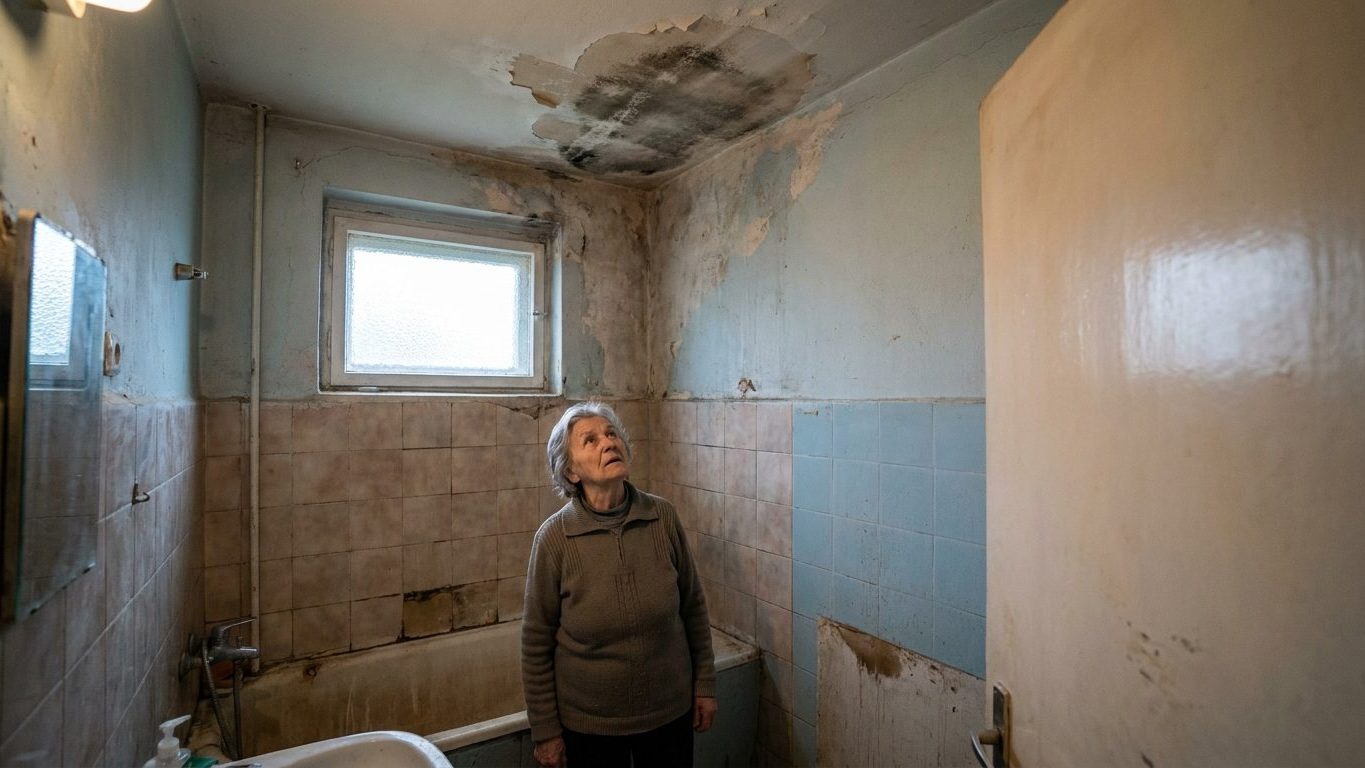
Le voisin du dessus promet, le voisin du dessus oublie. C'est exactement ce qui est arrivé à une lectrice de 62 ans, propriétaire d'un appartement à Rennes, dont le plafond de la salle de bains a commencé à goutter un mardi soir. Sa voisine, confuse et compréhensive, a juré de déclarer le sinistre à son assureur dès le lendemain matin.
Trois semaines plus tard, rien n'avait bougé.
Beaucoup de propriétaires et de locataires partagent cette même conviction : quand l'eau vient d'ailleurs, c'est à l'autre de faire la démarche. Cette logique semble frappée de bon sens, mais elle repose sur une confusion entre responsabilité et déclaration, deux notions que les assureurs traitent de façon totalement séparée.
À retenir
- Chaque assuré doit déclarer le sinistre à son propre assureur, indépendamment de la responsabilité du voisin
- Le délai légal minimum pour déclarer une fuite est de cinq jours ouvrés à partir de la découverte
- La convention IRSI permet l'indemnisation sans preuve de faute pour les dégâts inférieurs à 5 000 € HT
- Un constat amiable signé avec le voisin accélère considérablement le traitement du dossier
La croyance qui paralyse tant de dossiers
Attendre que le responsable présumé bouge, c'est laisser filer un délai que le contrat, lui, ne suspend jamais. Chaque partie doit déclarer le sinistre à son propre assureur, et l'assurance habitation locataire permet d'être couverte même en cas de fuite accidentelle. Peu importe qui a laissé fuir la machine à laver ou le tuyau vétuste : la victime agit de son côté, sans attendre le bon vouloir du voisin.
Les voisins sinistrés doivent également déclarer les dommages subis à leur propre assureur. Cette règle vaut aussi quand l'origine exacte de la fuite reste floue au moment des premiers dégâts. En cas de doute sur l'origine du sinistre, plusieurs déclarations peuvent être faites en parallèle auprès des différents assureurs impliqués.
Ce que la convention IRSI change vraiment
Le mécanisme qui organise tout ça porte un nom peu connu des assurés mais bien réel pour les compagnies : la convention IRSI. IRSI signifie indemnisation et recours des sinistres immeuble, une convention entre assureurs qui s'applique depuis le 1er juin 2018. Elle a pris la suite d'un dispositif plus ancien, jugé trop rigide face aux copropriétés modernes.
La convention IRSI réglera les modalités de prise en charge entre assureurs, sans attendre qu'une faute soit prouvée, pour les sinistres inférieurs à 5 000 € HT, seuil en vigueur depuis 2018. Concrètement, un seul assureur pilote le dossier du début à la fin. La convention IRSI organise les dégâts des eaux en immeuble autour d'un assureur gestionnaire unique, généralement celui de l'occupant touché. C'est lui qui indemnise en premier, avant de se retourner ensuite contre l'assureur du responsable.
Personne n'a besoin de prouver une faute avant d'être indemnisé.
Le compteur des cinq jours ouvrés tourne déjà
Le Code des assurances fixe un cadre strict que le contrat ne peut pas assouplir à la baisse. D'après l'article L. 113-2 du Code des assurances, tout assuré est tenu d'informer son assureur de la survenance d'un sinistre habitation dès qu'il en a connaissance, et au plus tard dans le délai prévu par le contrat. Ce délai minimum est de cinq jours ouvrés à compter de la découverte du sinistre pour un dégât des eaux.
Le point de départ surprend souvent les assurés les moins avertis. Le point de départ du délai correspond à la date de découverte des dommages, et non à la date réelle de survenance du sinistre. Un dégustée un vendredi soir n'échappe pas à la règle. Si vous découvrez une infiltration un vendredi soir, le week-end ne compte pas dans le calcul, et votre délai commencera le lundi suivant.
Dépasser ce délai n'est jamais anodin. Si l'assuré dépasse ce délai, l'assureur peut réduire son indemnisation ou, dans les cas extrêmes, la refuser s'il démontre que le retard lui a causé un préjudice.
Le constat amiable, la pièce qui débloque le dossier
Un document simple, signé à deux, change souvent la vitesse de traitement d'un dossier entier. Remplir un constat amiable de dégât des eaux et le transmettre à son assureur dans un délai de 5 jours ouvrés reste la démarche à privilégier. Ce papier décrit l'origine présumée, les dégâts constatés et les coordonnées des deux parties, sans juger de la responsabilité définitive.
Le constat n'a rien d'obligatoire au sens strict, mais son absence complique tout. Il n'est pas toujours obligatoire, mais il est fortement conseillé dès qu'un tiers, voisin ou syndic, est impliqué, car il accélère l'indemnisation. Un voisin qui refuse de signer ne bloque pas pour autant la déclaration à son propre assureur : la victime documente seule la situation, avec des photos datées et, si besoin, un mail recommandé.
Les erreurs qui coûtent cher aux assurés
Certains réflexes, pourtant naturels, se transforment en pièges au moment de l'indemnisation. Attendre trop longtemps avant de déclarer le dégât des eaux, jeter les biens endommagés avant le passage de l'expert, engager des travaux définitifs sans accord préalable, ou oublier de remplir le constat amiable avec le voisin, comptent parmi les erreurs qui reviennent le plus souvent.
Refaire la peinture avant que l'expert ne passe efface la preuve même du sinistre. Les mesures conservatoires restent permises et même recommandées : il est possible de réaliser les mesures conservatoires, éponger, bâcher, pour limiter l'aggravation. Ce qui doit attendre, ce sont les travaux de remise en état définitifs.
Quand le voisin traîne, la démarche continue sans lui
La recherche de fuite elle-même n'attend pas la bonne volonté du voisin absent ou négligent. La plupart des contrats couvrent la recherche de fuite, souvent sans franchise, même lorsque la fuite se révèle difficile à localiser. Un plombier missionné par l'assureur gestionnaire peut intervenir aussi bien chez la victime que chez le voisin, sans que ce dernier ait besoin de déclencher lui-même une procédure.
Trois semaines de silence de la part d'une voisine, aussi bien intentionnée soit-elle, ne changent rien à ce calendrier. Le contrat qui débloque la situation, dans l'histoire racontée en ouverture, n'était donc pas celui de la voisine du dessus : c'était le contrat multirisque habitation de la victime elle-même, activé directement, sans attendre personne.
Un dernier repère mérite d'être gardé en tête, au-delà du sinistre du moment. En assurance habitation, le délai de prescription est fixé à deux ans. Passé ce délai, même un dégât des eaux parfaitement documenté et incontestable ne peut plus donner lieu à indemnisation, quelle que soit la bonne foi de chacun.
Sources : lecomparateurassurance.com | assuranceendirect.com