

La vente de pièces d’or héritées est soumise à une taxe forfaitaire de 11 %, indépendante du gain réalisé. Cette taxe figure au Code général des impôts mais reste méconnue des héritiers qui la découvrent souvent à la caisse. Comprendre son mécanisme permet de mieux préparer la succession et de négocier le prix de rachat.
J’ai vendu les pièces d’or de mon père chez le bijoutier : à la caisse, on m’a annoncé une taxe de 11 % que personne ne m’avait expliquée

Par
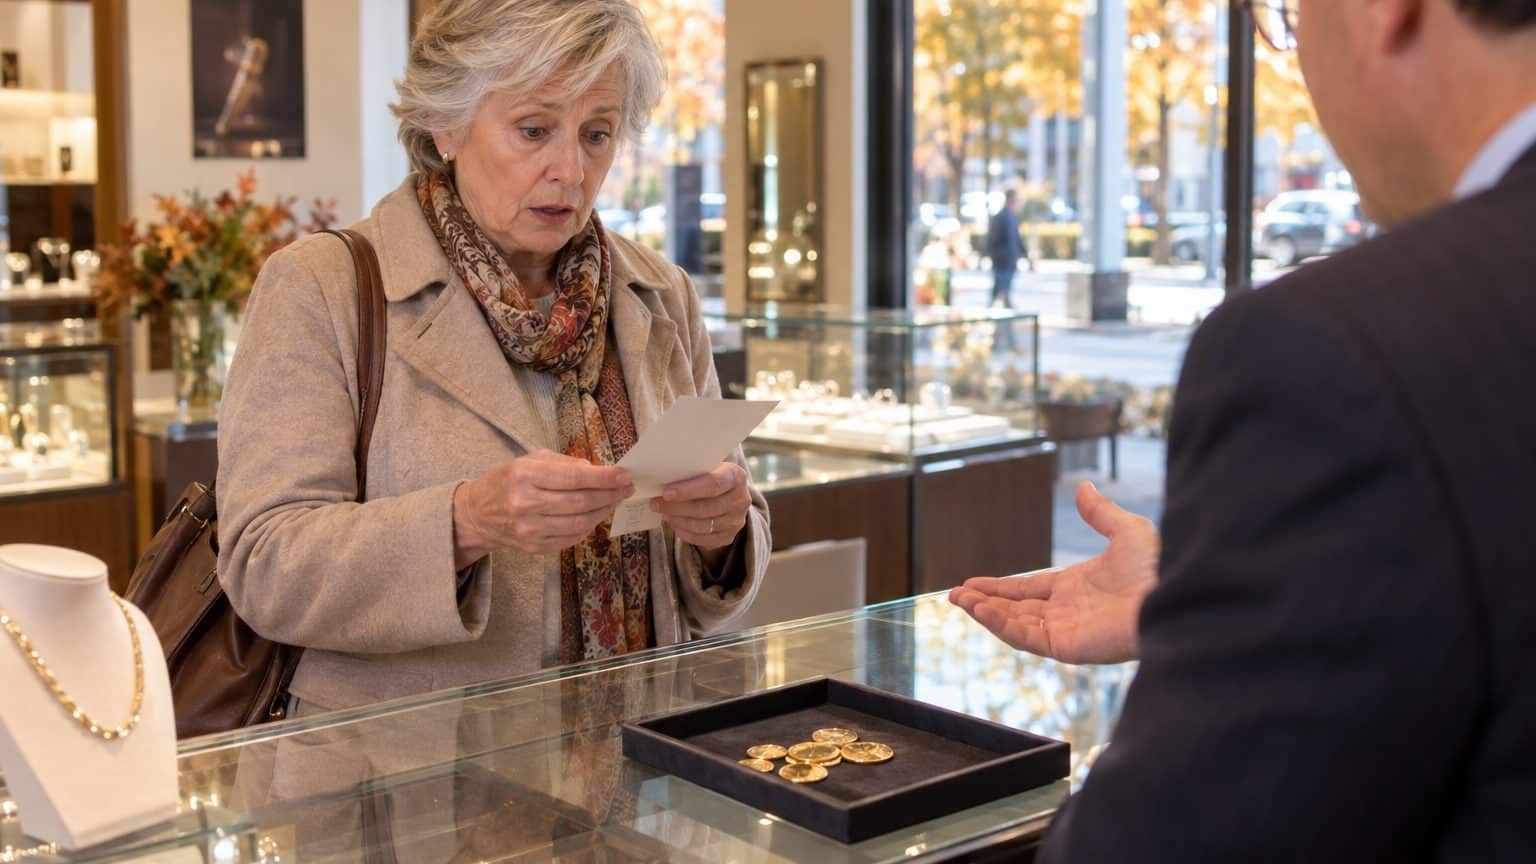
Le bijoutier a pesé les Napoléons de mon père, annoncé un cours, puis ajouté une ligne que je n'attendais pas : 11 % de taxe sur le prix de cession. Personne, avant la caisse, n'avait abordé le sujet. Je pensais naïvement que seul un gain réalisé pouvait être taxé.
Je n'avais rien acheté, donc je ne devais rien.
Ce raisonnement est répandu, et il est faux. La taxe ne regarde ni qui a acheté, ni quand, ni à quel prix. Elle regarde ce qui est vendu et pour combien, et c'est tout.
À retenir
- La taxe de 11 % s'applique au prix de vente, non au profit réalisé, quel que soit le coût d'achat original.
- Les héritiers sans justificatif d'achat ne peuvent pas échapper au régime forfaitaire et doivent s'en acquitter.
- Le taux varie selon la catégorie : 11 % pour les métaux précieux, 6 % pour les bijoux et objets de collection.
- Demander le taux applicable avant la pesée et comparer les offres de rachat permet de maîtriser le montant net encaissé.
Ce que dit le Code général des impôts
L'article 150 VI du Code général des impôts soumet à une taxe forfaitaire les cessions à titre onéreux de métaux précieux, ainsi que celles de bijoux, d'objets d'art, de collection ou d'antiquité. Il vise aussi leur exportation hors de l'Union européenne. L'article 150 VK fixe les taux : 11 % pour les métaux précieux, 6 % pour les bijoux, objets d'art, de collection et d'antiquité. L'assiette est le prix de cession, ou la valeur en douane dans le cas d'une exportation.
Le calcul ignore le gain réel. Sur un lot de pièces vendu 2 000 €, la taxe de 11 % représente 220 €, que le père les ait payées 200 € ou 1 800 €.
La mécanique surprend parce qu'elle contredit l'intuition fiscale ordinaire, celle où l'on taxe un profit. Ici, on taxe un prix. Le professionnel qui vous rachète des pièces n'a d'ailleurs aucun moyen de connaître leur coût d'origine.
Pourquoi l'héritage tombe presque toujours au forfait
Il existe un régime alternatif, celui de la plus-value classique, qui suppose de prouver le prix et la date d'achat. Or, dans un tiroir de succession, ces papiers manquent presque toujours.
Sans justificatif, le forfait s'applique de fait.
Le forfait a un mérite : pas de dossier à monter. Sur un lot vendu 3 000 €, il prélève 330 €, que le gain réel soit énorme ou nul.
Pièces, bijoux, objets de collection : deux taux
Un tiroir de succession mélange souvent pièces, bijoux et quelques objets de collection. Chaque catégorie suit son propre taux, et la distinction pèse lourd sur le montant final. Entre 11 % et 6 %, l'écart représente presque la moitié de la taxe.
Selon l'administration fiscale, les pièces d'or et d'argent postérieures à 1800 entrent dans la catégorie des métaux précieux. Pour des pièces plus anciennes, la qualification pourrait différer, et le taux avec elle.
Un doute sur la catégorie se règle avant la vente, jamais après.
Avant de pousser la porte du comptoir
Demandez le taux applicable avant la pesée. Un professionnel sérieux devrait pouvoir vous annoncer le net à recevoir, taxe comprise, et d'éventuels prélèvements annexes se vérifient sur le bordereau. Posez la question par écrit si le montant est important.
Comparer deux ou trois offres reste le bon réflexe. La taxe est fixée par la loi et ne varie pas d'un comptoir à l'autre, alors que le prix de rachat proposé, lui, peut changer.
La taxe ne se négocie pas, l'offre de rachat, si.
Gardez le bordereau de vente, qui détaille ce qui a été prélevé. Fouillez aussi les cartons : une facture ancienne ou un bordereau d'achat retrouvé rouvre la porte du régime de plus-value classique. Avec le prix et la date d'achat en main, vous pouvez comparer les deux régimes avant de signer. Le calcul dépend alors de l'écart entre achat et vente, et non du montant brut.
Une taxe peu cachée, mais mal racontée
Rien de clandestin dans ces 11 % : ils figurent noir sur blanc dans le Code général des impôts, sur Légifrance. Mais on n'en entend parler qu'au moment de vendre. Beaucoup d'héritiers la découvrent à la caisse, comme moi.
Pour une succession, mieux vaut donc l'intégrer au calendrier. Le net encaissé sera inférieur au cours affiché sur les écrans, de 11 % pour l'or-métal.
Dernier détail, pour ceux qui songeraient à contourner le comptoir français : la même taxe vise l'exportation de ces biens hors de l'Union européenne, avec la valeur en douane comme base de calcul. Vendre ailleurs ne supprime donc pas la ligne que j'ai découverte à la caisse. Et si vos pièces sont d'une catégorie différente, c'est le taux de 6 % qui s'appliquerait.
Sources : polaris-avocats.fr | goldunion.fr