

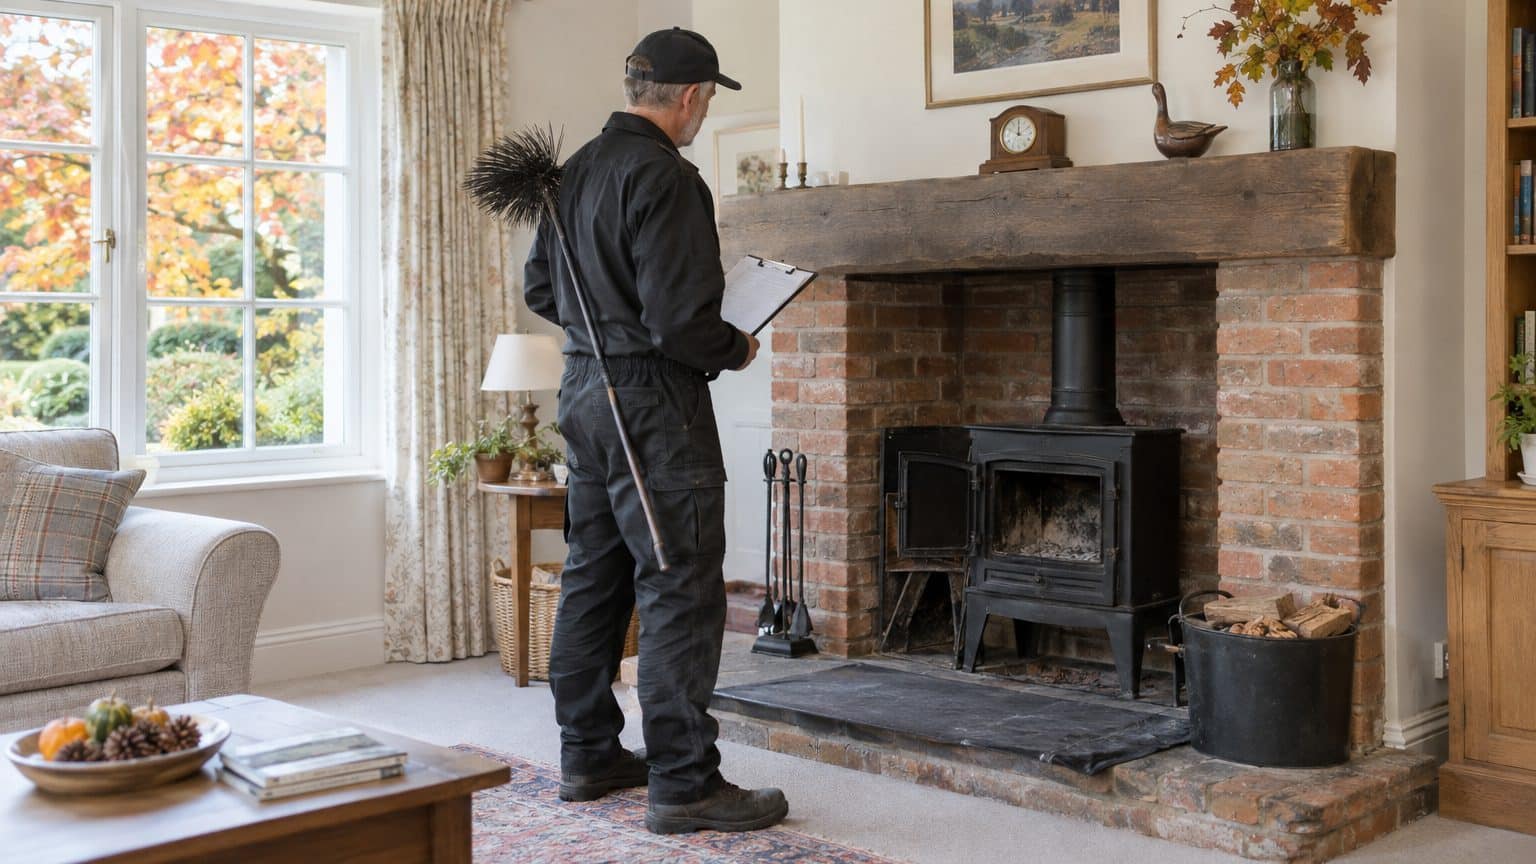
Un feu de cheminée met en péril votre indemnisation d’assurance. Le seul document que l’expert acceptera est le certificat de ramonage professionnel, datant de moins d’un an. Sans lui, votre couverture peut être réduite ou refusée.
« Je pensais que mon bois était assez sec pour cet hiver » : après le feu de cheminée, l’assurance ne m’a demandé qu’un seul papier

Par
À retenir
- Le certificat de ramonage professionnel est la seule pièce acceptée par l'assureur après un feu de cheminée.
- Le bois doit afficher moins de 20 % d'humidité au cœur, mesurée à l'humidimètre sur la face fraîchement fendue.
- Le bistre, dépôt goudronneur issu d'une combustion incomplète, s'enflamme à haute température et cause la plupart des feux de conduit.
- Deux ramonages mécaniques par an, dont un en période de chauffe, sont obligatoires selon les règlements sanitaires départementaux.
Le certificat de ramonage, seule pièce réclamée
Après un feu de cheminée, l'expert d'assurance réclame un seul papier : le certificat de ramonage. Il porte l'adresse, la date, le type d'appareil et les coordonnées d'un ramoneur professionnel. Sans lui, l'indemnisation peut être réduite, voire refusée.
Ni la facture de bois, ni la photo d'un conduit propre ne le remplacent.
Le scénario est devenu classique. Un insert qui tire un peu de travers dès novembre, des bûches rentrées en septembre dans l'idée qu'elles auraient le temps de sécher, un conduit que personne n'a regardé depuis deux hivers. Puis ce ronflement inhabituel dans le conduit et des flammes qui dépassent du toit. Les pompiers éteignent, l'assureur missionne son expert, et la discussion commence par une seule question : qui a ramoné, et quand ?
Sous 20 % d'humidité, pas au-dessus
Le seuil recommandé par l'ADEME est de 20 % d'humidité. Un humidimètre, vendu quelques euros, le mesure en quelques secondes.
Pour que la lecture ait un sens, fendez une bûche et plantez les deux broches dans la face fraîchement ouverte, dans le sens des fibres. L'extérieur sèche plus vite que le cœur, et une mesure en surface flatte toujours le résultat. Une bûche qui affiche plus de 20 % à cœur n'est pas prête.
Dans un insert, un bois trop humide gaspille son énergie à se sécher lui-même. Chaque litre d'eau évaporé consomme environ 0,63 kWh. Une bûche à 20 % restitue à peu près 4 kWh par kilo, contre 2 kWh à 50 %. Vous chauffez moins et vous brûlez davantage de stères pour le même confort.
Le bistre, un goudron qui attend son étincelle
La combustion incomplète produit des fumées chargées de vapeurs, qui se condensent sur les parois froides du conduit. Elles y déposent le bistre, une couche goudronneuse, brillante, parfois épaisse.
Ce dépôt s'enflamme à haute température, et le conduit se met à fonctionner comme une torche. Plusieurs guides spécialisés le citent comme la première cause de feu de cheminée. Un conduit mal entretenu expose aussi au monoxyde de carbone, responsable en France d'environ 5 000 intoxications et 90 décès par an, selon les chiffres relayés par les assureurs.
Deux ramonages par an, dont un en pleine chauffe
La plupart des règlements sanitaires départementaux imposent un ramonage mécanique deux fois par an, dont un pendant la période de chauffe. Le ramoneur remet à l'issue un certificat nominatif et daté, qui précise le conduit traité. Les assureurs le demandent en général de moins d'un an. Comptez entre 40 et 150 euros selon l'équipement et la région.
Le ramonage chimique n'a aucune valeur aux yeux de l'assureur.
Les bûches dites de ramonage vendues en grande surface nettoient un peu, mais ne produisent aucun certificat. Le ramonage fait maison, même impeccable, n'est généralement pas reconnu comme preuve.
Ce que l'assureur peut opposer
La garantie incendie d'un contrat multirisque habitation couvre en principe le feu de cheminée. Mais la quasi-totalité des contrats subordonnent cette couverture à l'entretien des installations. Si l'expert établit que le sinistre vient d'un conduit encrassé, l'absence de certificat peut passer pour un défaut d'entretien.
Les conséquences vont d'une indemnisation réduite à une franchise majorée, voire à un refus total de garantie, si le contrat le prévoit. Chaque dossier est examiné au cas par cas.
Sur un sinistre de plusieurs dizaines de milliers d'euros, la différence se chiffre lourdement. Si le feu gagne la maison d'un voisin, votre responsabilité civile peut aussi être engagée. Le défaut de ramonage expose en outre à une amende pouvant atteindre 450 euros, même sans sinistre. Relisez votre contrat : la clause d'entretien y figure presque toujours.
Avant la première flambée
Nous sommes début octobre, il reste donc quelques semaines avant les vraies flambées. Mesurez trois ou quatre bûches prises à différents endroits de votre stock, plutôt qu'une seule. Si l'une dépasse 20 %, remettez-la à l'abri, dans un endroit aéré, et laissez-la sécher encore.
Appelez ensuite un ramoneur professionnel et exigez un certificat mentionnant la date et le conduit. Un simple justificatif de paiement, sans ces mentions, ne pèsera rien face à l'expert.
Photographiez le certificat et rangez l'original avec votre contrat d'assurance. Gardez-le au minimum jusqu'au ramonage suivant. Un document de plus d'un an le jour du sinistre peut lui aussi être contesté.
Un humidimètre coûte moins cher qu'un seul ramonage.
Un dernier détail sur les chiffres : la plupart des humidimètres grand public affichent l'humidité sur masse brute, et 20 % sur masse brute correspondent à environ 25 % sur masse sèche. Si l'étiquette de votre fournisseur de bois indique un taux sur masse sèche, le seuil à respecter n'est donc pas le même. Vérifiez l'unité avant de vous rassurer.
Sources : assemblee-nationale.fr | futura-sciences.com | jechange.fr