


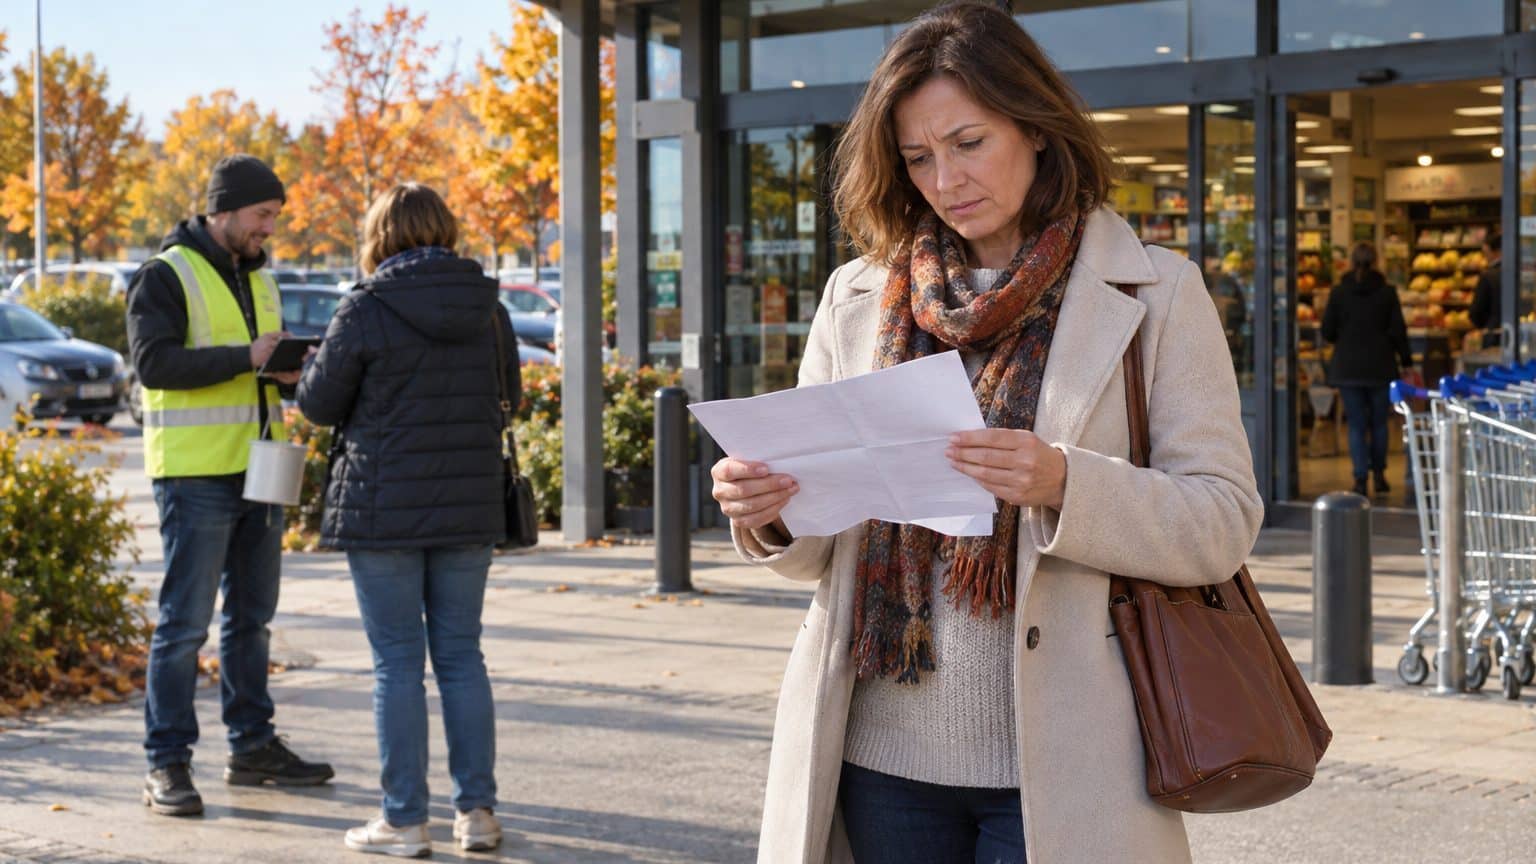
Devant le supermarché, j’ai signé du doigt sur une tablette, un seul geste, rien de plus. Un mois plus tard, la même ligne revenait sur mon relevé, puis le suivant.
J’ai signé sur la tablette d’un collecteur en gilet devant le supermarché pour un seul don : sur mon relevé, la même somme revenait chaque mois

Par
À retenir
- Un prélèvement autorisé se conteste dans un délai de 8 semaines après le débit.
- Un prélèvement non autorisé se conteste dans un délai de 13 mois.
- La révocation du mandat se fait par courrier recommandé avec accusé de réception adressé au créancier.
Le relevé qui répète la même ligne
Un don signé sur une tablette peut se transformer en prélèvement mensuel, et les règles bancaires vous laissent des marges de manœuvre : 8 semaines pour contester un prélèvement autorisé, 13 mois pour un prélèvement non autorisé. J'en ai fait l'expérience en pointant mon relevé de fin de mois. Voici ce que j'ai appris, délais officiels à l'appui.
Même libellé, même montant, mois après mois.
Devant le supermarché, un collecteur en gilet m'a tendu sa tablette. J'ai donné mon accord, fourni mes coordonnées bancaires, signé du doigt sur l'écran. Je croyais avoir fait un geste unique, de ceux qu'on oublie en rentrant les courses. Dans mon cas, le don mensuel semblait avoir été retenu par défaut, mais je le raconte comme mon vécu, pas comme une règle générale.
Une signature rapide, un engagement qui dure
Donner chaque mois à une cause est un choix respectable, que personne n'a à justifier. Le sujet est l'écart entre ce qu'on pensait signer, debout, entre deux sacs de courses, et ce qu'on a réellement validé.
Prenons un exemple chiffré, purement illustratif. Un don de 10 euros par mois représente 120 euros sur une année, soit douze fois le geste que vous aviez en tête. Rien de scandaleux en soi, à condition que ce soit voulu. Un budget se pilote mieux quand on sait ce qui y entre chaque mois.
Une tablette tendue sur un trottoir se lit mal : écran réduit, reflets, file de caddies derrière vous. De mon côté, je n'ai pas relu la mention de périodicité avant de signer. Rien ne vous empêche de demander la formule exacte, ponctuelle ou mensuelle, avant de poser le doigt sur l'écran.
Le réflexe qui aurait tout changé : ouvrir son relevé dès le mois suivant. Repérez la ligne inconnue et notez le libellé du créancier, le montant, la date du débit. Ces 3 informations serviront dans toutes les démarches qui suivent.
Les 8 semaines du prélèvement autorisé
Selon la fiche de service-public.gouv.fr consacrée à la contestation d'un prélèvement, vous devez contester un prélèvement autorisé dans un délai de 8 semaines après la date du débit. Soit 56 jours. Le décompte part du débit sur votre compte, non de la signature.
Un prélèvement mensuel ayant une date de débit chaque mois, chaque ligne a son propre compte à rebours. Une ligne vieille de 3 mois est hors délai, celle du mois dernier peut encore être contestée. Votre banque rembourse alors dans les 10 jours ouvrables suivant la réception de votre demande. Gardez une trace de cette demande, avec sa date, pour suivre ce délai.
Les 13 mois du prélèvement non autorisé
Le délai s'allonge à 13 mois après la date du débit pour un prélèvement non autorisé, d'après la même fiche officielle. Le remboursement intervient alors au plus tard à la fin du 1er jour ouvrable. La différence avec les 10 jours ouvrables du cas précédent est nette.
Reste à savoir dans quelle case vous tombez. Si vous avez signé un mandat, même en croyant faire un don unique, la banque pourrait considérer le prélèvement comme autorisé. Si vous ne reconnaissez ni la signature ni le créancier, la situation serait différente, et il lui reviendrait de l'apprécier.
Dans le doute, agissez dans les 8 semaines.
Couper le robinet : opposition et révocation
Pour bloquer un prélèvement à venir, l'opposition doit intervenir au plus tard à la fin du jour ouvrable précédant le jour convenu pour le débit des fonds. Un prélèvement prévu un jeudi suppose donc d'agir au plus tard le mercredi. L'opposition vise un débit précis, tandis que la révocation met fin à l'engagement lui-même.
La révocation du mandat passe par un courrier recommandé avec accusé de réception, adressé au créancier, c'est-à-dire à l'organisme qui perçoit le don. Vous y indiquez les références du prélèvement, que vous trouverez sur votre relevé. Vous informez aussi votre banque, par écrit. Conservez le double de la lettre et l'avis de réception, qui datent votre démarche.
Le ton du courrier peut rester neutre : quelques lignes suffisent. Vous ne reprochez rien à personne, vous rectifiez un engagement.
Avant d'écrire à la banque, rassemblez vos pièces : le relevé avec la ligne surlignée, la date du débit, le nom du créancier. Précisez si vous contestez un prélèvement autorisé ou non autorisé, car le délai et le rythme de remboursement diffèrent. Un dossier clair se traite plus vite qu'un message vague.
Donner autrement, et vérifier plus tôt
Révoquer un mandat ne vous interdit pas de soutenir la cause. Vous pouvez ensuite proposer un don ponctuel, par un autre moyen, du montant que vous aviez en tête ce jour-là.
Avant de signer, posez 3 questions au collecteur : le don est-il ponctuel ou mensuel, quel montant sera prélevé, comment recevoir une copie du mandat. La file de caddies attendra.
Un coup d'œil mensuel à votre relevé, ou à la liste des prélèvements dans l'application de votre banque si elle en propose une, suffit à repérer une ligne inattendue. Cela prend quelques minutes. Plus tôt vous la repérez, plus vous êtes à l'aise dans le délai de 8 semaines.
Cet automne, une habitude simple s'installe vite : pointer chaque ligne récurrente de vos comptes, y compris les dons que vous avez choisis, pour confirmer que la somme prélevée correspond bien à celle que vous aviez décidée. Si un prélèvement mensuel vous convient, gardez-le en toute connaissance de cause. S'il ne vous convient plus, la révocation du mandat est prévue pour cela.
Ces délais figurent dans la fiche F20752 de service-public, vérifiée le 9 septembre 2026.
Sources : keops-ingenierie.fr | ptitclic.net | lesclesdelabanque.com