


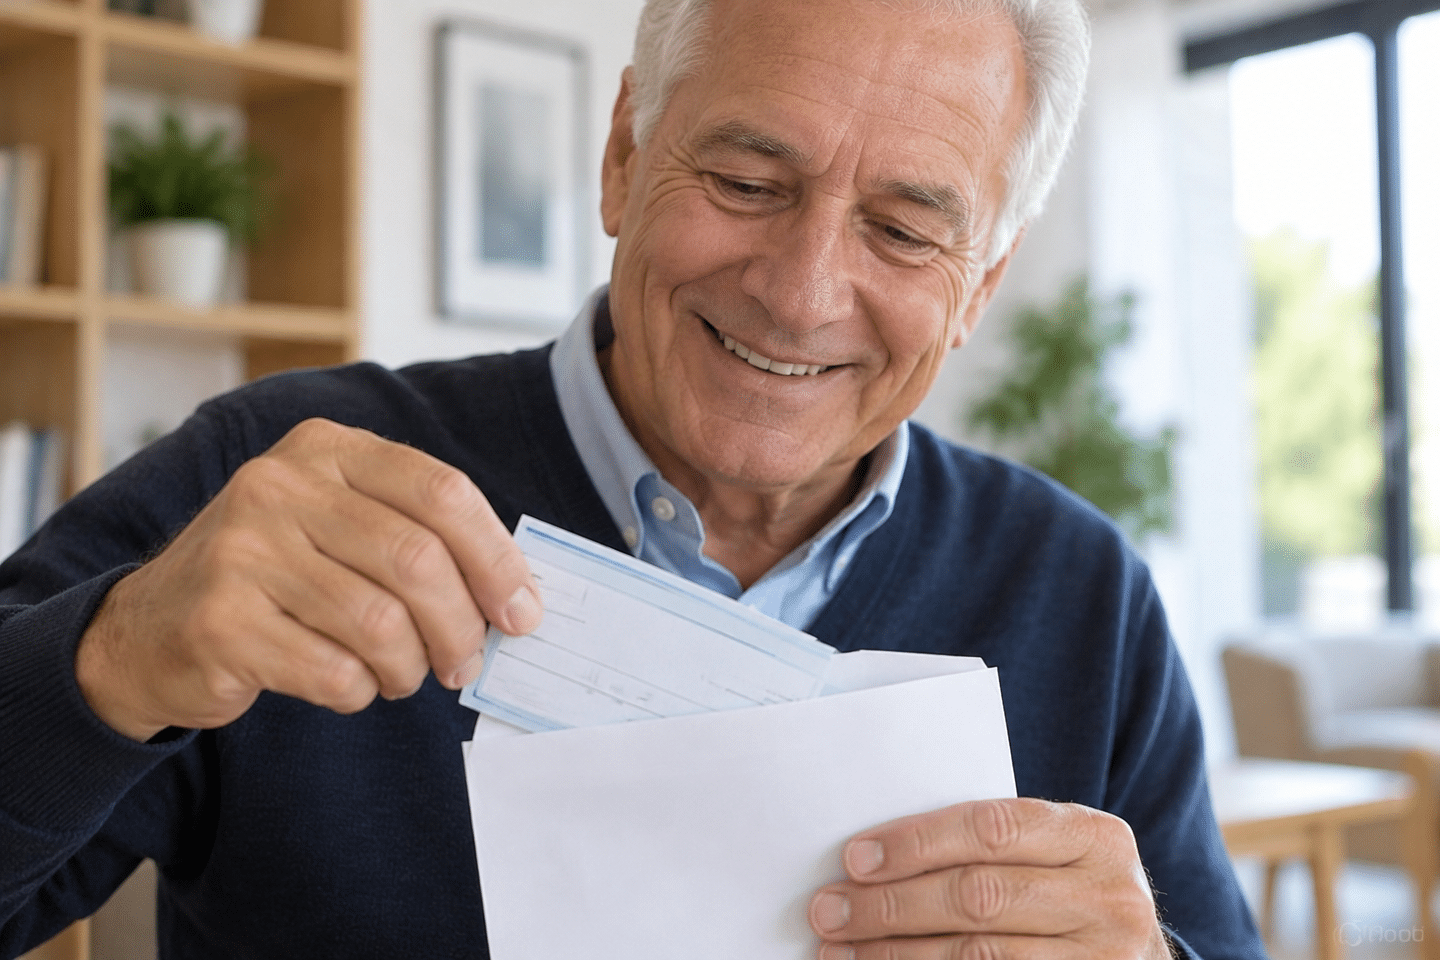
Chaque fin d'année, le même rituel se répète dans des milliers de familles françaises : une enveloppe glissée discrètement sous l'assiette ou dans une carte de vœux, en guise de cadeau de Noël pour les petits-enfants. Un geste d'affection, mais aussi, sans que l'on s'en doute toujours, un acte qui intéresse de près l'administration fiscale. Car entre le simple présent d'usage et la donation déguisée, la frontière est plus fine qu'il n'y paraît, et mieux vaut la connaître avant de signer le prochain chèque.
- Le présent d'usage est exonéré de droits de donation et sans déclaration, à condition de rester proportionné au patrimoine et aux revenus du donateur, avec une tolérance usuelle de 1 à 2 %.
- Un cadeau disproportionné ou répété peut être requalifié en donation, soumise aux droits classiques et réintégrée dans la succession, contrairement au présent d'usage protégé par l'article 852 du Code civil.
- En cas de requalification, un abattement de 31 865 euros par petit-enfant reste applicable sur quinze ans, un montant que Matignon propose de porter à 50 000 euros dans le budget 2027.
Le cadeau d'usage, une tradition encadrée par la loi
Offrir de l'argent à ses petits-enfants à Noël, pour un anniversaire ou une réussite scolaire, relève d'une pratique ancienne que le droit français a fini par encadrer sous le nom de présent d'usage. Le Code civil précise que son caractère s'apprécie à la date où il est consenti, en tenant compte de la fortune de celui qui donne. Concrètement, cela signifie qu'un même montant peut être parfaitement légal pour une famille et totalement disproportionné pour une autre. L'avocat Xavier Rohmer, cité par MoneyVox, rappelle que le présent d'usage est un don manuel exonéré de droits de donation, qui ne nécessite aucune déclaration auprès de l'administration fiscale. Autrement dit, pas de formulaire à remplir, pas de case à cocher : tant que le cadeau reste raisonnable, il échappe totalement au radar de Bercy.
Les critères qui distinguent un présent d'une donation déguisée
La difficulté, c'est qu'aucun texte ne fixe de seuil précis en euros ou en pourcentage. Pour Bercy, la qualification de présent d'usage résulte d'un examen des circonstances concrètes de chaque affaire, incompatible avec des critères préétablis. Xavier Rohmer insiste sur ce point : il est impossible de livrer un montant universel, que ce soit en valeur absolue ou en part du patrimoine. Il prend un exemple parlant : un cadeau de 10 000 euros peut constituer une donation imposable dans un foyer aux revenus modestes, et un simple présent d'usage dans un foyer plus aisé. Dans la pratique, MoneyVox relève tout de même une limite tacite qui revient souvent chez les praticiens, autour de 1 à 2 % du patrimoine ou des revenus du donateur. La notaire Nathalie Couzigou-Suhas confirme cette logique : le présent d'usage doit rester proportionnel à la fortune et au revenu de celui qui l'offre, et surtout être donné à l'occasion d'un événement précis, comme Noël, un anniversaire ou une naissance. Elle précise toutefois que cette règle des 2 % ne figure dans aucune documentation fiscale officielle : elle relève de l'usage et de la jurisprudence, pas de la loi elle-même.
Les précautions à prendre pour éviter la requalification fiscale
En résumé, un cadeau d'usage n'est pas taxé s'il reste en rapport avec les revenus et le patrimoine de celui qui donne. Au-delà, il peut être requalifié en donation, avec des conséquences bien réelles. D'abord sur le plan fiscal, puisqu'une donation déguisée peut être soumise aux droits de donation classiques. Ensuite sur le plan successoral : contrairement au présent d'usage, qui échappe au rapport successoral grâce à l'article 852 du Code civil, une donation requalifiée devra être réintégrée dans la succession du donateur, ce qui peut rebattre les cartes entre héritiers. Pour limiter ce risque, mieux vaut garder une trace de l'occasion qui justifie le cadeau, adapter le montant à sa propre situation financière, et éviter les versements répétés qui ressembleraient davantage à un soutien financier régulier qu'à un présent ponctuel. Si malgré tout le don venait à être requalifié, il reste possible de s'appuyer sur l'abattement légal : jusqu'à 31 865 euros par petit-enfant sans droits de donation, en tenant compte des dons consentis au cours des quinze années précédentes. Un filet de sécurité utile, d'autant que les règles évoluent : depuis le 1er janvier 2026, la déclaration de don se fait exclusivement en ligne via l'espace Finances publiques, le formulaire Cerfa 2735 étant désormais dématérialisé. Cette simplification administrative ne change toutefois rien à la doctrine fiscale applicable aux présents d'usage, précise Xavier Rohmer. Autre évolution à surveiller : dans le cadre du budget 2027, Matignon propose de relever temporairement ce plafond de 31 865 à 50 000 euros, notamment pour les dons familiaux d'argent entre grands-parents et descendants majeurs, une mesure qui pourrait faciliter les transmissions de patrimoine si elle venait à être adoptée.
Au final, la tradition de l'enveloppe de Noël n'a rien d'illégal, bien au contraire : elle reste l'un des gestes les plus simples et les plus souples pour transmettre un peu de patrimoine à ses petits-enfants. Mais comme souvent en matière fiscale, la prudence et la mesure restent les meilleures alliées pour que ce geste d'affection ne se transforme jamais en casse-tête administratif.