


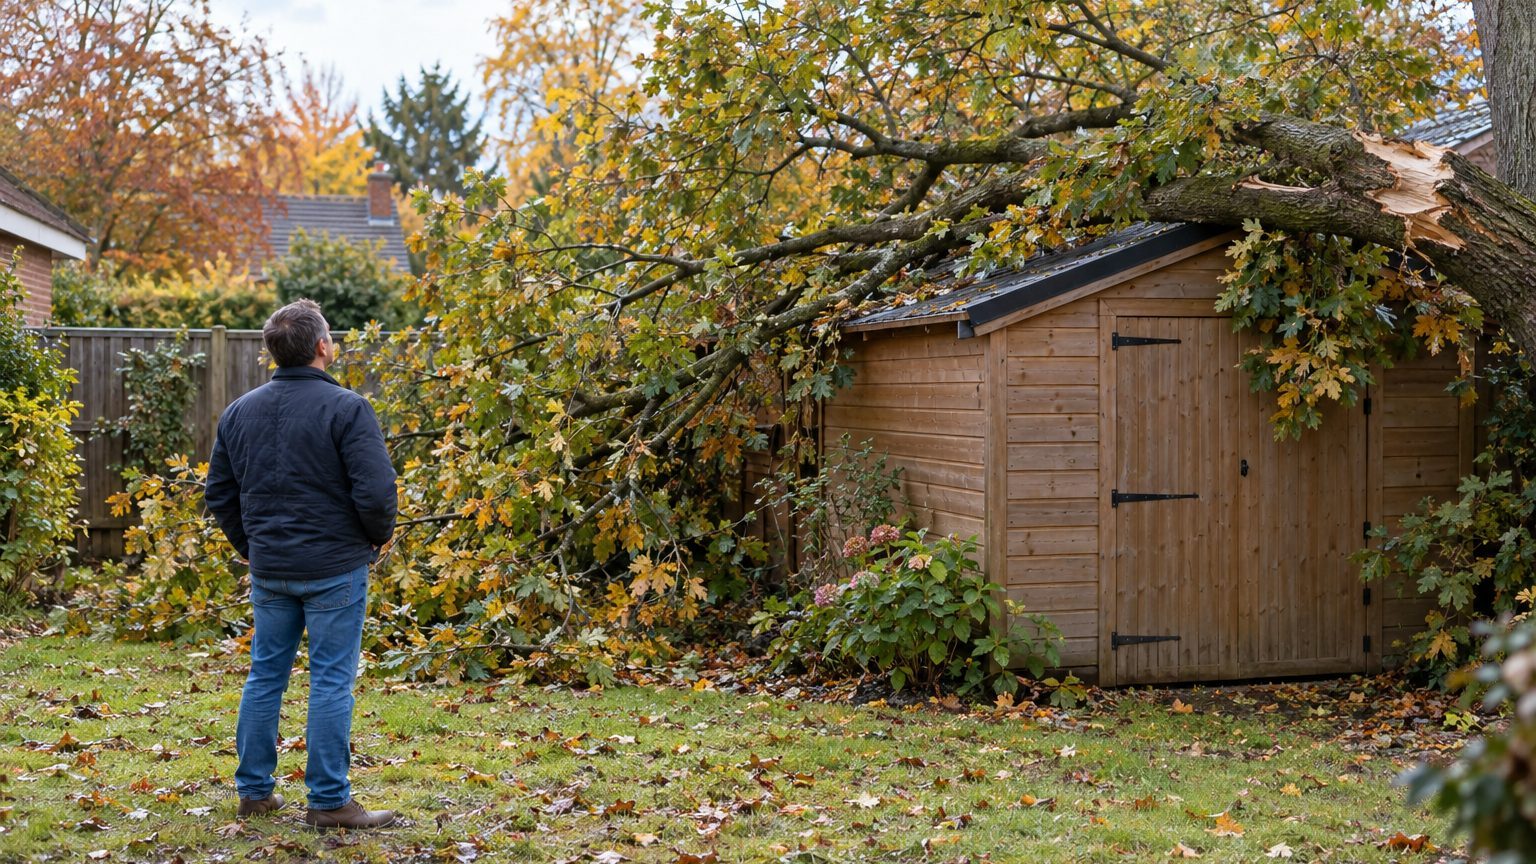
Ce matin, un chêne couché sur mon abri de jardin. Mon premier réflexe a été de penser à l’assurance du voisin, et j’ai eu tort.
L’arbre du voisin est tombé dans votre jardin pendant la tempête Austen : ce n’est pas forcément son assurance qui va payer

Par
À retenir
- Votre garantie tempête s'applique en premier, sans attendre un arrêté.
- L'assurance du voisin ne paie que si une négligence est prouvée.
- Les jardins et clôtures sont rarement couverts sans option souscrite.
- La déclaration se fait sous 5 jours ouvrés, à votre propre assureur.
Le réflexe du samedi matin, et pourquoi il vous trompe
Un chêne, ou une grosse branche, couché sur votre abri de jardin ou sur un coin de toiture : le réflexe est de se dire que c'est l'arbre du voisin et que c'est donc à son assurance de payer. C'est souvent faux, du moins pour commencer. Austen a balayé le pays vendredi, et ce sont des milliers de jardins qui se retrouvent dans votre situation ce matin.
Votre garantie tempête passe en premier.
Elle est incluse de droit dans les contrats d'assurance habitation qui couvrent l'incendie, en vertu de l'article L122-7 du Code des assurances. Les dégâts du vent relèvent de cette garantie, et non du régime des catastrophes naturelles, sauf vents cycloniques (145 km/h en moyenne sur 10 minutes, ou 215 km/h en rafales). Inutile donc d'attendre un arrêté publié au Journal officiel pour agir : votre contrat joue déjà.
Quand l'assurance du voisin entre vraiment en jeu
La responsabilité civile du voisin peut être engagée, mais à condition qu'une négligence soit prouvée. Défaut d'élagage, arbre malade, arbre non entretenu : voilà ce que cherchent les experts, sur la base de l'article 1242 du Code civil, comme le rappelle la MAE.
Un tronc visiblement pourri, une branche cassée qui menace depuis des mois : dans ces cas, la MAIF explique que la chute peut ne plus être considérée comme accidentelle. Un arbre dont le mauvais état était connu change la nature du sinistre. Le voisin ne peut plus invoquer la malchance.
Le propriétaire est alors responsable comme « gardien de la chose », selon une réponse ministérielle. Son assurance responsabilité civile peut payer, si elle inclut les arbres.
Reste le cas inverse, celui de l'arbre sain abattu par un vent hors norme. La force majeure suppose un événement imprévisible, extérieur et irrésistible, et le propriétaire de l'arbre n'est alors pas responsable. Mais c'est à lui de la prouver : pour s'exonérer, il doit attester d'un entretien régulier et démontrer le caractère exceptionnel de l'événement.
Or une tempête annoncée la veille, avec 23 départements en vigilance orange vent, ne coche pas automatiquement la case de l'imprévisibilité. La force majeure n'est pas acquise d'office, et un voisin qui n'a jamais fait contrôler son chêne aura du mal à convaincre.
Ce qu'Austen a vraiment fait aux arbres
Plus de 288 000 foyers sans électricité.
Des rafales de 120 à 140 km/h ont été relevées dans la nuit en Bretagne et dans l'ouest de la Manche, avec de nombreuses chutes d'arbres à la clé. Météo-France souligne que la végétation était parfois fragilisée par l'intense sécheresse de l'été, et que des arbres encore en feuilles offrent plus de prise au vent. Un chêne affaibli par trois mois de soif était-il déjà en danger avant la tempête ? C'est précisément la question que l'expert posera.
Si la force majeure est retenue, la prise en charge relève de l'assureur du propriétaire du bien endommagé, c'est-à-dire du vôtre. D'où l'intérêt de ne pas attendre une hypothétique réponse du voisin pour lancer votre propre dossier.
La seconde surprise : ce que votre contrat ne couvre pas
Pelouse, haie, massifs, arbres : les jardins, clôtures et arbres ne sont habituellement pas couverts par les contrats de dommages aux biens. Certains contrats multirisques habitation les proposent, mais en option, et l'assuré est libre de la souscrire ou non. Le chêne tombé chez vous a donc de fortes chances d'être un dégât que personne ne rembourse, sauf faute prouvée du voisin.
Le détail des formules compte autant que le principe. Toutes ne couvrent pas les clôtures, la véranda ou la piscine, et un abri de jardin neuf doit avoir été déclaré pour être couvert. Côté franchise, comptez en moyenne 150 à 200 €, souvent moins de 380 €, selon France Assureurs cité par Moneyvox.
Sortez votre contrat ce week-end et cherchez les mentions « jardin », « clôture » et « dépendances ». Dix minutes de lecture vous diront ce que vous pouvez espérer.
Cette semaine, les gestes qui font le dossier
Le délai de déclaration est en général de 5 jours ouvrés, et de 30 jours en cas de catastrophe naturelle reconnue. Vous déclarez à votre assureur, pas à celui du voisin. Pour la garantie tempête, il vous faudra aussi prouver une intensité anormale du vent : les assureurs réclament souvent une attestation de la station météo la plus proche, ou la preuve que d'autres bâtiments de bonne construction ont été touchés dans un rayon de 5 km, d'après l'Anil citée par Moneyvox.
Photographiez sous plusieurs angles le tronc, la souche et la cassure, puis les dégâts chez vous, puis une vue d'ensemble. La cassure est la pièce maîtresse : un bois sain, un cœur pourri ou des racines desséchées ne racontent pas la même histoire. Ces clichés pèsent plus lourd que n'importe quel témoignage.
Ne jetez rien, ni branches ni éléments cassés. Évitez de débiter l'arbre et de faire une réparation définitive avant le passage de l'expert, selon la MAE.
Prévenez aussi votre voisin, par écrit, sans l'accuser. Un message daté qui décrit les faits, signale que vous déclarez le sinistre à votre assureur et propose de se parler suffit. Vous gardez une trace, et vous évitez de transformer un incident climatique en querelle de clôture.
Boelo arrive : photographier avant, ne pas s'approcher
Une seconde perturbation suit de près. Boelo doit apporter samedi soir et dans la nuit de samedi à dimanche des rafales de 80 à 90 km/h sur les côtes de la Manche, et de 50 à 70 km/h sur une grande partie de la moitié nord, selon Météo-France cité par actu.fr.
Ne vous approchez pas d'un arbre fragilisé.
Avant la nuit, faites le tour de votre terrain et photographiez ce qui penche, ce qui est fendu, ce qui est suspendu dans un houppier voisin. Ces images datées prouveront l'état des lieux avant Boelo, et elles distingueront ce qu'Austen a causé de ce qui viendra ensuite. Elles serviront aussi à situer l'arbre du voisin, s'il surplombe votre terrain.
Un dernier repère chiffré : les rafales relevées pendant Austen, de 120 à 140 km/h, restent sous le seuil de 215 km/h qui ferait basculer le dossier dans le régime catastrophe naturelle, où la franchise est fixée à 380 €. C'est donc bien la garantie tempête, et sa franchise moyenne de 150 à 200 €, qui devrait s'appliquer chez vous.
Sources : kohenavocats.fr | moneyvox.fr