


Chaque mois, vous payez votre mutuelle sans vous poser de questions. Mais avez-vous vraiment comparé ce montant avec le tarif annuel divisé par douze ? Vous découvrirez peut-être que vous payez en réalité 3 à 5 % de plus en raison des frais de fractionnement — une pratique légale mais rarement transparente.
Je payais ma mutuelle tous les mois sans rien dire : le jour où j’ai lu cette ligne, j’ai compris qu’on me facturait 5 % de plus

Par
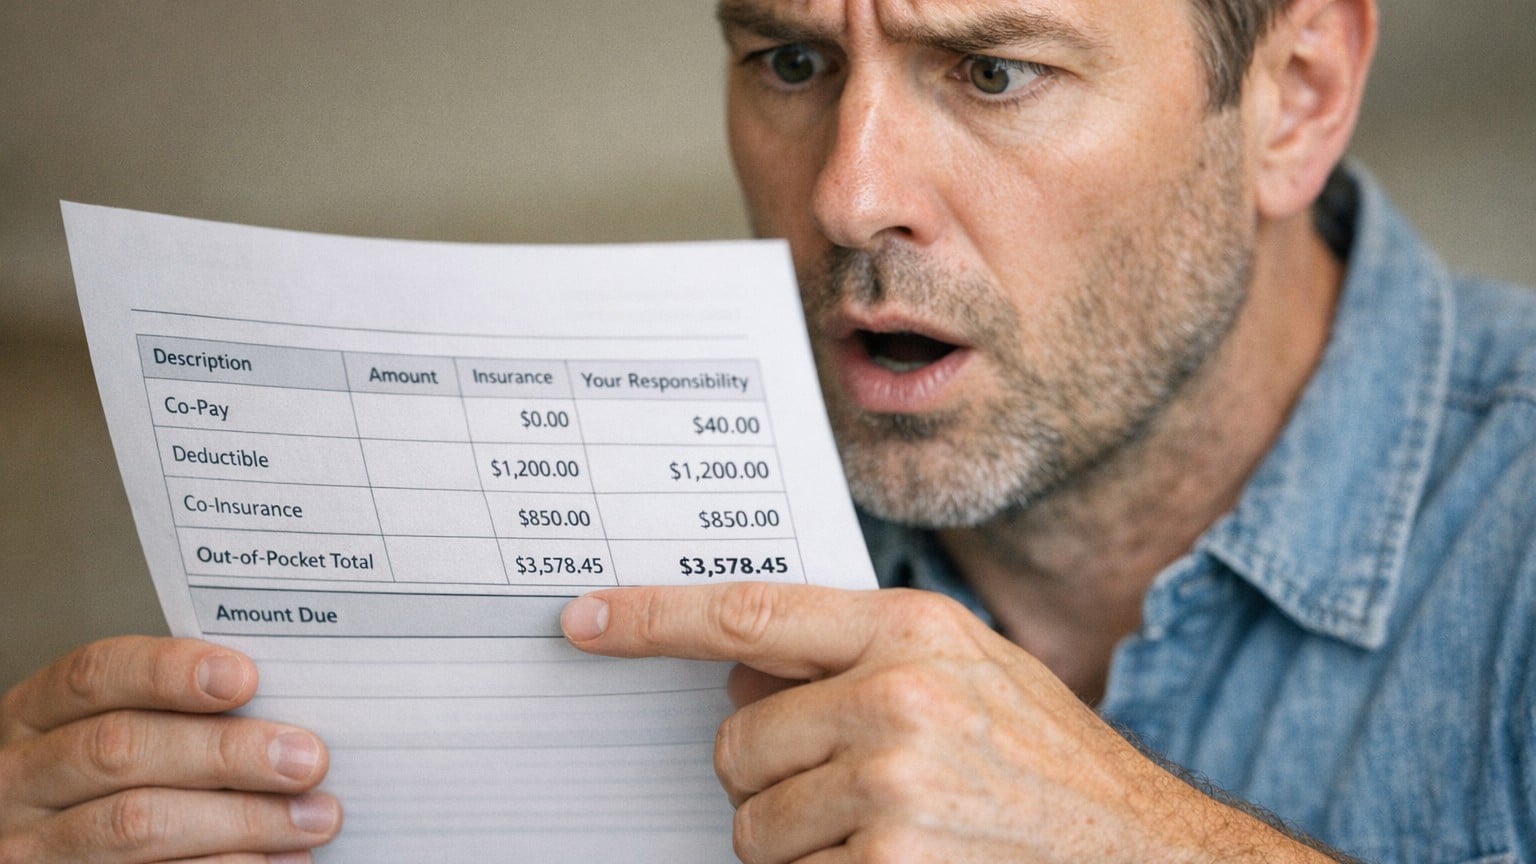
Une ligne sur votre relevé bancaire, chaque mois, pile à la même date. Vous ne la regardez plus vraiment. C'est votre mutuelle, c'est automatique, c'est rassurant. Mais un jour, par curiosité ou par agacement, vous comparez ce que vous prélevez réellement chaque mois avec le tarif annuel affiché sur votre contrat divisé par douze. Et là, le calcul ne colle pas. Vous payez en réalité 3 à 5 % de plus que le prix officiel de votre complémentaire santé. Ce n'est pas une erreur. C'est une pratique légale, répandue, et que personne ne vous a vraiment expliquée.
À retenir
- Les assureurs majorent vos mensualités de 3 à 8 % sans que vous le sachiez vraiment
- Un simple calcul de trois minutes peut révéler des centaines d'euros gaspillés chaque année
- Trois solutions existent pour stopper cette hémorragie financière discrète
Ce que cachent vos douze mensualités
Les "frais de fractionnement" désignent la majoration appliquée par les assureurs quand vous choisissez de payer votre prime en plusieurs fois plutôt qu'en une seule fois. Le principe est simple, presque logique vu de l'assureur : en vous accordant la possibilité de payer mois par mois, il vous consent une avance de trésorerie. Et cette avance, il se la rémunère.
Cette pratique est totalement légale et encadrée, mais elle est rarement mise en avant lors de la souscription. C'est là toute l'astuce. Le manque de transparence au moment de la signature est flagrant : l'option mensuelle est présentée comme un service gratuit. Vous signez, vous autorisez le prélèvement, et vous ne lisez jamais la petite mention qui précise, quelque part dans les conditions générales, que douze mensualités ne font pas exactement une cotisation annuelle.
Certains assureurs appliquent des frais de fractionnement sur les paiements mensuels, pouvant représenter 3 à 5 % du tarif annuel. Sur une mutuelle à 120 euros par mois, cela représente entre 43 et 72 euros gaspillés chaque année. Sur dix ans de contrat, vous avez financé une ou deux consultations spécialisées avec des euros qui auraient dû rester dans votre poche.
Le calcul que votre assureur n'effectuera pas pour vous
La vérification prend trois minutes. Reprenez votre contrat, trouvez la cotisation annuelle de référence, divisez-la par douze. Comparez ce chiffre théorique avec le montant réellement prélevé chaque mois. La différence, multipliée par douze, constitue le surcoût annuel du fractionnement. En appliquant cette formule à votre situation réelle, vous obtiendrez le montant exact que vous payez en trop chaque année simplement en raison de votre mode de paiement.
Sur votre relevé ou dans les conditions générales, cherchez les mentions "majoration mensualisation" ou "frais de gestion fractionnée". Cette majoration est souvent intégrée de manière opaque dans les échéanciers, pénalisant directement les assurés qui ne peuvent pas s'acquitter de leur cotisation en une seule fois. Les plus malchanceux, ceux chez certains grands assureurs, découvrent des majorations atteignant 8 %. Les taux de majoration pratiqués par les assureurs oscillent généralement entre 5 % et 8 % du montant total de la prime annuelle.
Un foyer qui cumule une mutuelle individuelle, une assurance auto et une multirisque habitation, tous payés en mensuel, perd davantage encore. Un foyer type avec une assurance auto tous risques, une habitation et une mutuelle santé individuelle perd environ 124 euros par an en payant en mensuel plutôt qu'en annuel. Sur 5 ans, ce sont 620 euros perdus en frais de fractionnement.
Trois façons de ne plus subir cette majoration
La solution évidente, payer en une seule fois, n'est pas accessible à tous les budgets. Débourser douze mois de mutuelle d'un coup demande de la trésorerie disponible. Si votre budget le permet, payer en une fois est toujours plus avantageux. Mais il existe une méthode intelligente pour y parvenir sans douleur : mettre en place un virement automatique vers un livret, épargner un douzième de la prime chaque mois pour payer comptant l'an prochain. Cela permet de lisser l'effort financier sans frais.
Deuxième option, souvent ignorée : le paiement en deux fois. Certains assureurs, notamment dans le secteur des mutuelles et des banques-assurances, proposent cette option sans frais supplémentaires, ou avec des frais très réduits, souvent 1 % à 2 % maximum, contre 3 % à 7 % pour le mensuel. Ce n'est pas parfait, mais c'est déjà un compromis raisonnable.
Troisième levier, celui que peu d'assurés osent activer : la négociation directe. Appelez votre conseiller et demandez un geste commercial. Les frais de fractionnement peuvent être offerts pour vous garder comme client. Un abonné fidèle depuis plusieurs années, sans sinistre notable, a souvent plus de marge qu'il ne le croit. Un simple appel téléphonique, un argument clair, et la suppression de ces frais peut être accordée sans formalité.
Et pendant ce temps, les cotisations, elles, augmentent
Ces frais de fractionnement ne sont pas le seul poste à surveiller. Le contexte tarifaire général des mutuelles s'est nettement alourdi. En 2026, les mutuelles ont augmenté leurs tarifs de 6 à 10 % en moyenne, certains contrats subissant des hausses allant jusqu'à 15 à 20 %. C'est nettement plus que l'inflation générale et que les hausses des années précédentes, autour de 4 à 5 % en 2025.
Le prix moyen d'une mutuelle santé est désormais de 122 euros par mois en France en 2026. Et l'âge reste le premier facteur de tarification : les assureurs considèrent que les besoins de santé augmentent avec l'âge, ce qui justifie des cotisations plus élevées. Concrètement, chaque année d'âge ajoute environ 2,5 % au prix de la mutuelle. votre cotisation monte mécaniquement chaque année, indépendamment de toute hausse générale du secteur.
Dans ce contexte, les frais de fractionnement ne sont pas un détail annexe. Ils s'ajoutent à une équation qui joue déjà contre vous. Les écarts entre contrats pour des garanties identiques peuvent atteindre 600 à 2 000 euros annuels, et UFC-Que Choisir confirme que ces disparités atteignent plusieurs centaines d'euros selon les assureurs. Comparer reste l'arme la plus efficace, et le comparateur indépendant de l'UFC-Que Choisir, qui ne perçoit aucune rémunération des assureurs comparés, reste à ce jour l'un des outils les plus fiables pour le faire à garanties équivalentes.
Sources : goodassur.com | echangesassurances.org