


Au comptoir de location de voiture, présenter une carte de débit peut être un problème insurmontable, même si vous avez déjà payé votre réservation en ligne. Les loueurs distinguent le paiement de la location du blocage de caution, deux opérations soumises à des règles différentes selon le type de carte bancaire.
Présenter sa carte de débit au comptoir de location semble anodin, jusqu’à ce qu’on découvre ce que la caution exige vraiment

Par
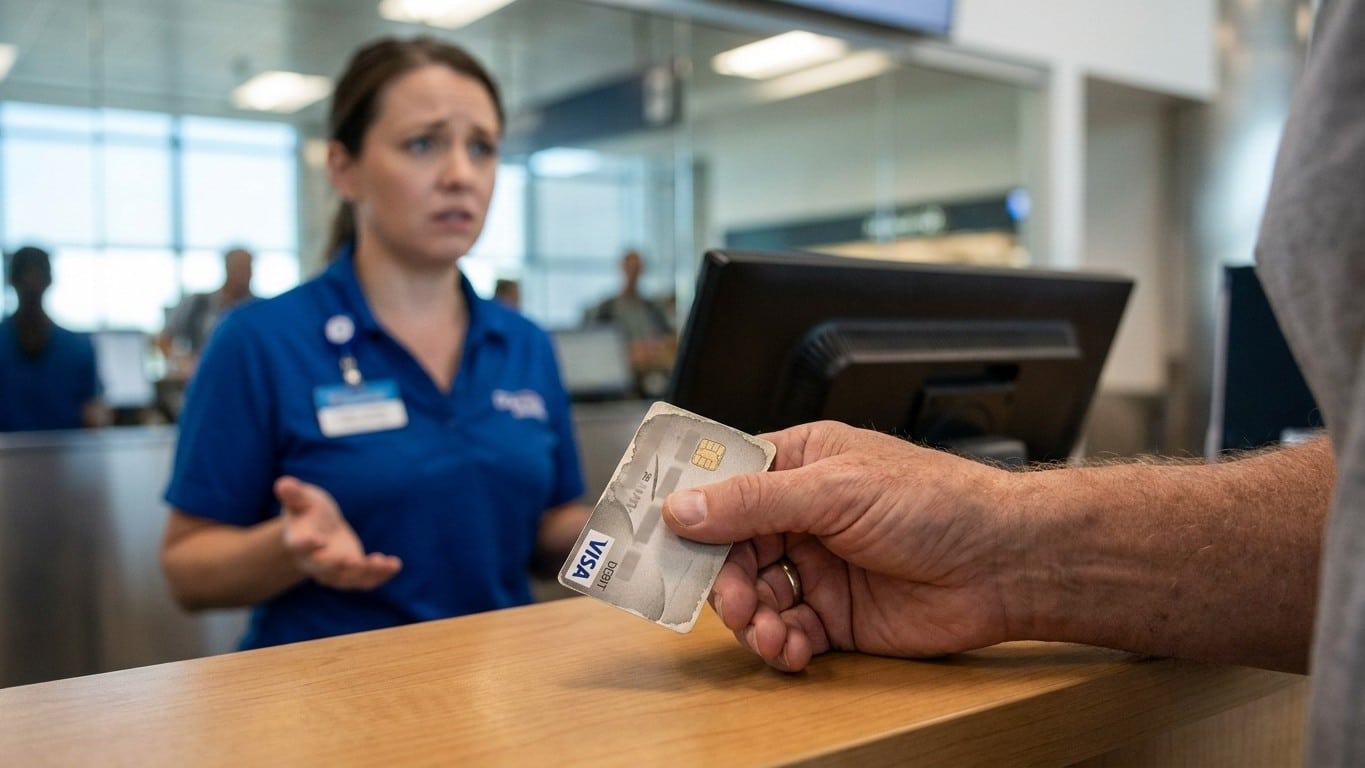
Vous avez réservé et payé votre location de voiture en ligne, reçu la confirmation par mail, tout semble réglé. Puis, au comptoir, l'employé retourne votre carte bancaire, regarde la mention inscrite au recto et vous annonce, presque désolé, qu'il ne peut pas vous remettre les clés. Ce scénario, de plus en plus fréquent chez les voyageurs français, ne tient pas à un problème de solvabilité mais à une simple mention imprimée sur le plastique : « CREDIT » ou « DEBIT ». Les loueurs peuvent refuser les réservations, paiements ou cautions lorsque la mention « Débit » est inscrite sur les cartes, même s'il s'agit de cartes haut de gamme, et exiger une carte affichant la mention crédit lors de la remise du véhicule.
À retenir
- La mention « DÉBIT » ou « CRÉDIT » sur votre carte change tout au comptoir, mais pas pour les raisons que vous croyez
- Payer sa location et bloquer une caution sont deux opérations bien différentes aux yeux des loueurs
- Les loueurs peuvent refuser votre carte même si vous avez déjà payé, et exiger une carte de crédit pour la remise des clés
Payer la location et bloquer la caution, deux opérations bien différentes
La confusion vient d'un malentendu tenace. Régler sa location en ligne et garantir la caution au comptoir n'ont rien à voir. Le paiement de la location et le blocage de caution sont deux opérations différentes : une carte peut très bien régler la réservation en ligne, puis être refusée au comptoir si elle ne correspond pas aux exigences de l'agence. avoir soldé sa facture ne garantit strictement rien au moment de récupérer le véhicule.
Techniquement, la différence tient à la manière dont l'argent circule. Avec une carte de crédit, le loueur bloque un montant sur la réserve de crédit sans affecter le solde réel du client, tandis qu'avec une carte de débit, il doit souvent prélever la caution, car un simple blocage peut être contesté ou libéré sous 7 jours selon les règles bancaires. Pour l'agence, la carte de crédit reste une garantie bien plus solide : elle peut immobiliser des fonds sans jamais les toucher réellement. La carte de débit, elle, oblige parfois à un vrai prélèvement, ce qui grève votre compte courant pendant toute la durée du séjour.
Cette mention « DEBIT » ou « CREDIT » n'est d'ailleurs pas une fantaisie récente. Depuis 2016, la réglementation impose aux établissements bancaires de faire figurer une mention sur les cartes de paiement en fonction de leur mode d'utilisation, les cartes à débit immédiat affichant la mention débit. Si vous possédez une carte à débit différé, elle porte généralement la mention crédit, ce qui change tout au comptoir même si vous ne l'aviez jamais remarqué.
Pourquoi les loueurs se montrent si intransigeants
La méfiance des loueurs n'est pas gratuite. Ils redoutent trois scénarios précis avec une carte de débit : une opposition sur transaction après le départ du client, un compte insuffisamment provisionné au moment du sinistre, et des difficultés de recouvrement si le client conteste les frais. Un accrochage sur un parking, une vitre rayée, un plein oublié, et l'agence doit pouvoir récupérer son dû sans négocier pendant des semaines avec une banque.
Résultat, le montant en jeu n'est pas anodin. La caution s'élève généralement entre 600 € et 2 500 € en Europe, et entre 200 $ et 1 000 $ aux États-Unis ou au Canada, parfois davantage pour un SUV ou un véhicule premium. Sur une carte de débit, ce montant peut être réellement débité de votre compte, pas simplement gelé, ce qui change radicalement votre trésorerie de vacances.
Les grandes enseignes appliquent des politiques très variables selon les destinations. Sixt, par exemple, refuse généralement le débit sauf pour de rares petits véhicules, tandis qu'Europcar limite l'acceptation du débit à certains pays européens et pour des citadines basiques uniquement. Aux États-Unis, la logique s'inverse partiellement : Hertz accepte les cartes de débit qui affichent le logo Visa, Mastercard ou Discover et prélèvent directement sur le compte, pour des véhicules allant de la catégorie compacte à la grande routière, à condition de réserver au moins 24 heures à l'avance et d'avoir au moins 25 ans. Mais dès qu'on grimpe en gamme, le couperet tombe : chez Avis, les loueurs de véhicules premium ou de certaines catégories haut de gamme doivent obligatoirement présenter une carte de crédit, les cartes de débit n'étant pas acceptables pour ces prises en charge.
Anticiper plutôt que découvrir la mauvaise surprise au comptoir
La bonne nouvelle, c'est que ce piège se contourne facilement, à condition de s'y prendre avant le départ. Premier réflexe, tout simple : retournez votre carte. Depuis 2016, la mention « DEBIT » ou « CREDIT » est inscrite au recto, généralement près du logo Visa ou Mastercard ; si vous voyez « DEBIT », votre carte risque d'être refusée pour la caution. En cas de doute, direction l'application bancaire ou un appel au conseiller, plutôt que de tenter le diable au guichet de l'aéroport.
Deuxième étape, lire attentivement les conditions générales du loueur avant de valider la réservation. Certaines destinations sont nettement plus strictes que d'autres. En Afrique du Sud par exemple, l'exigence d'une carte de crédit devient quasi-systématique dès que la caution dépasse 10 000 ZAR, soit environ 500 €, et le débit y est rarement accepté. À l'inverse, rester sur sa carte de débit reste envisageable pour un petit véhicule citadin, loué moins de 7 jours, en France ou dans une agence centre-ville qui accepte explicitement ce mode de paiement.
Pour les voyageurs qui partent régulièrement à l'étranger, la solution la plus radicale reste de demander à sa banque une carte à débit différé, souvent gratuite ou peu coûteuse en supplément sur les contrats classiques. Elle porte la mention crédit et lève instantanément l'obstacle. Une option à envisager sérieusement si vos étés riment avec location de voiture au Portugal, en Italie ou au Canada, plutôt que de découvrir le problème une valise à la main devant un comptoir fermé un dimanche soir.
Un détail mérite d'être connu avant de signer quoi que ce soit : même quand une carte de débit est acceptée, elle peut s'accompagner de conditions plus contraignantes que prévu. Il faut alors s'attendre à des vérifications d'identité supplémentaires et à une caution plus élevée que celle demandée aux détenteurs de carte de crédit. Autant le savoir avant de faire la queue au comptoir, valise à la main et clés du logement de vacances qui attendent de l'autre côté de la route.
Sources : serenitrip.fr | creditmutuel.fr