


Une pastille orange s’affiche lors de votre virement : « le nom ne correspond pas à l’IBAN ». Depuis octobre 2025, valider malgré cette alerte n’est plus un geste anodin. Comprendre ce basculement juridique qui change tout pour votre responsabilité bancaire.
L’alerte « le nom ne correspond pas à l’IBAN » n’empêche plus rien : ce que déclenche vraiment le clic qui la fait disparaître

Par
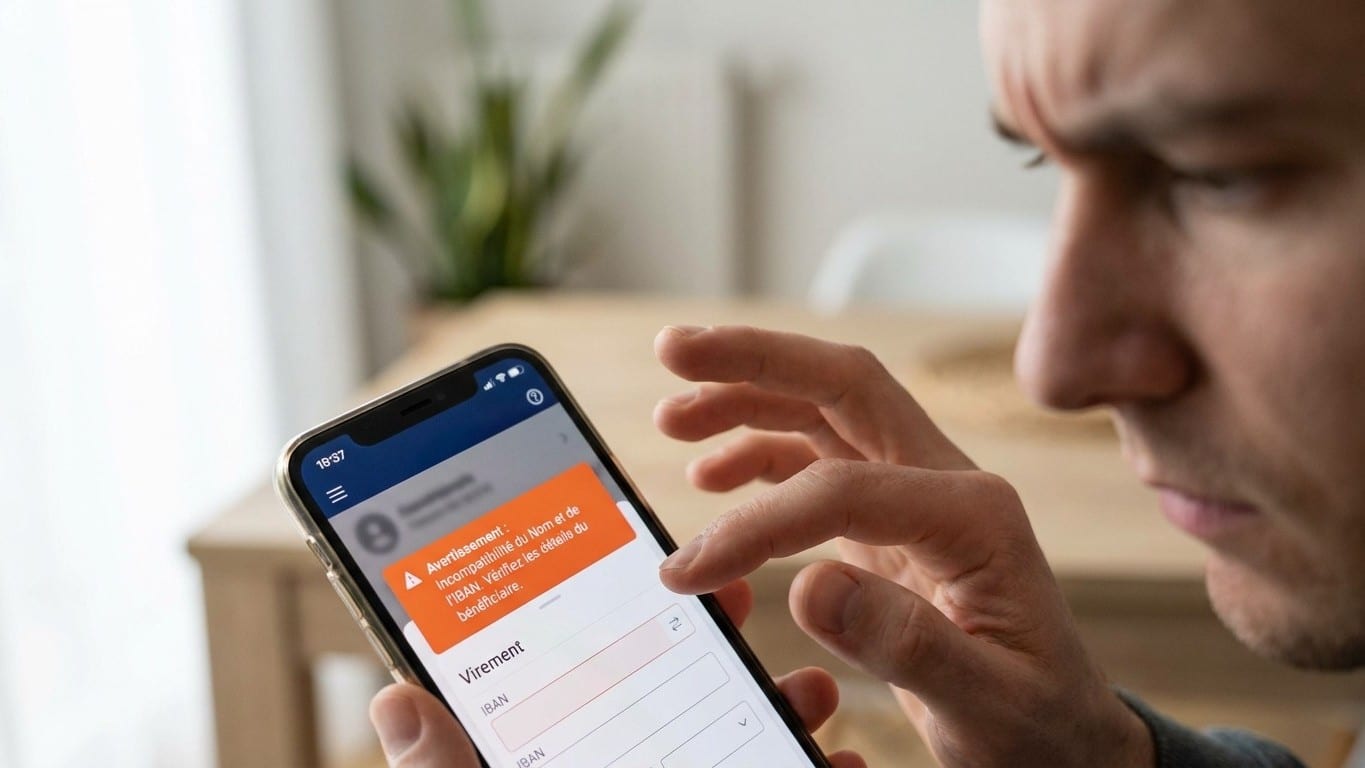
Vous validez un virement, une pastille orange s'affiche : « le nom ne correspond pas à l'IBAN ». Vous cliquez quand même, et l'argent part. Ce simple clic change pourtant tout, juridiquement, depuis le 9 octobre 2025.
Ce jour-là, un nouveau dispositif européen appelé Vérification du Bénéficiaire est devenu obligatoire dans toute la zone euro. Toutes les banques de la zone euro mettent en œuvre ce service de Vérification du Bénéficiaire, conformément au Règlement européen 2024/886, pour sécuriser les virements bancaires en vérifiant que le nom du bénéficiaire renseigné correspond bien à l'IBAN du compte destinataire.
À retenir
- Un nouveau mécanisme européen oblige les banques à vérifier chaque virement, mais votre clic sur « confirmer » change désormais votre statut légal
- La fraude aux virements instantanés a explosé : 107 millions d'euros en 2024, alimentant cette réforme de fond
- Contacter directement le bénéficiaire avant de valider une alerte peut prendre 30 secondes et vous protéger de véritables pertes
Ce que l'alerte déclenche réellement
Techniquement, rien de magique. Chaque fois que vous effectuez un virement, votre banque interroge automatiquement celle du destinataire pour vérifier, en temps réel, que le nom saisi correspond bien à l'IBAN.
La réponse tombe en quelques secondes seulement. Le service est gratuit et la réponse arrive en quelques secondes, sur les virements classiques comme instantanés.
Trois résultats sont possibles à l'issue de cette vérification. Une correspondance exacte, une correspondance partielle où le nom est proche mais pas identique, ou aucune correspondance quand le nom ne correspond pas à l'IBAN.
Depuis octobre, la responsabilité change de camp
Voilà le vrai basculement, celui qui donne son sel à cette réforme. Cliquer sur « confirmer malgré l'alerte » n'est plus un geste anodin, c'est un choix qui vous engage.
En cas de non-concordance entre le nom et l'IBAN, le client peut tout de même effectuer le virement mais en toute connaissance de cause, la banque ne pouvant plus être tenue pour responsable en cas de découverte de fraude ou d'erreur.
l'établissement a fait son travail en vous alertant. La suite vous appartient, entièrement.
Plusieurs banques insistent sur ce point dans leur documentation client. Même en cas de non-concordance, le client conserve la liberté d'exécuter le virement, mais en toute connaissance de cause.
Pourquoi cette bascule, et pourquoi maintenant
Ce n'est pas une lubie administrative. Les chiffres de la fraude aux virements ont explosé avec la généralisation des paiements instantanés.
Selon l'Observatoire de la sécurité des moyens de paiement, la fraude sur les seuls virements instantanés a atteint 107 millions d'euros en 2024, soit près de 30 % de la fraude recensée sur les virements.
Un mécanisme précis alimente cette hausse : le détournement de facture. Le fraudeur intercepte une facture tout à fait légitime et remplace l'IBAN de la personne à payer par le sien.
D'où l'urgence, pour le régulateur européen, de fermer cette brèche. Le législateur européen a décidé d'imposer aux établissements de fournir un service permettant de vérifier que le nom du bénéficiaire renseigné est bien associé à l'IBAN communiqué.
Ce que ça change concrètement pour un particulier
Pour une personne physique, la vérification porte sur le nom et le prénom. Pour une structure, syndic ou association, c'est la dénomination officielle qui est contrôlée.
Pour une personne physique, seront vérifiés le nom et le prénom, tandis que pour une personne morale comme une société ou une association, sera vérifiée la concordance avec le nom commercial ou la dénomination sociale.
Un exemple concret circule beaucoup dans les guides bancaires : un virement libellé « Maman » ou « Électricien » déclenche presque systématiquement une alerte, faute de correspondance avec l'état civil réel du bénéficiaire.
Les banques recommandent d'ailleurs un réflexe simple. Utiliser des noms complets et exacts pour les bénéficiaires, en évitant les libellés comme « Maman » ou « Électricien ».
Les situations où l'alerte ne s'applique pas
Tous les virements ne passent pas par ce filtre, et c'est une nuance importante à connaître. Les opérations déjà programmées avant la bascule échappent à la règle.
La vérification du bénéficiaire ne s'applique pas aux virements programmés et aux virements permanents saisis et validés avant le 9 octobre 2025, même si leur date d'exécution intervient après.
Géographiquement aussi, tout le monde n'est pas logé pareil. Les pays de l'espace SEPA situés hors zone euro, comme le Royaume-Uni ou la Suisse, ne sont pas soumis à cette obligation et devront l'appliquer au plus tard le 9 juillet 2027.
Le réflexe à adopter face à la pastille orange
Face à une non-correspondance, la tentation de valider quand même par habitude ou impatience est réelle. Elle est aussi risquée, désormais sans filet de sécurité bancaire derrière.
Le bon réflexe reste simple : contacter directement le bénéficiaire présumé, par un canal autre que celui qui vous a transmis l'IBAN douteux. Un appel téléphonique suffit souvent à lever le doute en trente secondes.
Certaines banques vont plus loin dans leur mise en garde. Il est fortement déconseillé de poursuivre le virement sans vérification complémentaire, sachant qu'aucune information supplémentaire sur le bénéficiaire ne sera communiquée.
Un détail mérite d'être gardé en tête : ce contrôle intervient à chaque virement vers un nouveau bénéficiaire, mais aussi parfois vers des contacts enregistrés depuis des années si l'IBAN ou la structure du compte a changé côté banque destinataire. Un syndic qui change de domiciliation bancaire, par exemple, peut déclencher une alerte alors que rien de suspect ne se cache derrière.
Sources : banque-francaise.com | credit-et-banque.com | banque-france.fr