


Quand l’arbre du voisin s’effondre sur votre propriété, le réflexe naturel est de lui demander réparation. Mais l’assurance et le Code civil réservent des surprises : tout dépend de l’état de l’arbre et des conditions météorologiques au moment de la chute.
« Je pensais que l’arbre du voisin tombé chez moi était son problème » : à l’assurance, on m’a expliqué qui allait vraiment payer

Par
À retenir
- La responsabilité du voisin ne s'engage que si négligence prouvée : arbre mal entretenu, malade ou non élagué
- Une tempête exceptionnelle peut effacer toute responsabilité, même celle du propriétaire de l'arbre
- En cas de force majeure, c'est votre propre assurance habitation qui indemnise via la garantie tempête
- Vous avez seulement 5 jours ouvrés pour déclarer le sinistre, sinon l'assurance peut refuser
Ce que répond vraiment l'assurance quand l'arbre du voisin s'effondre chez vous
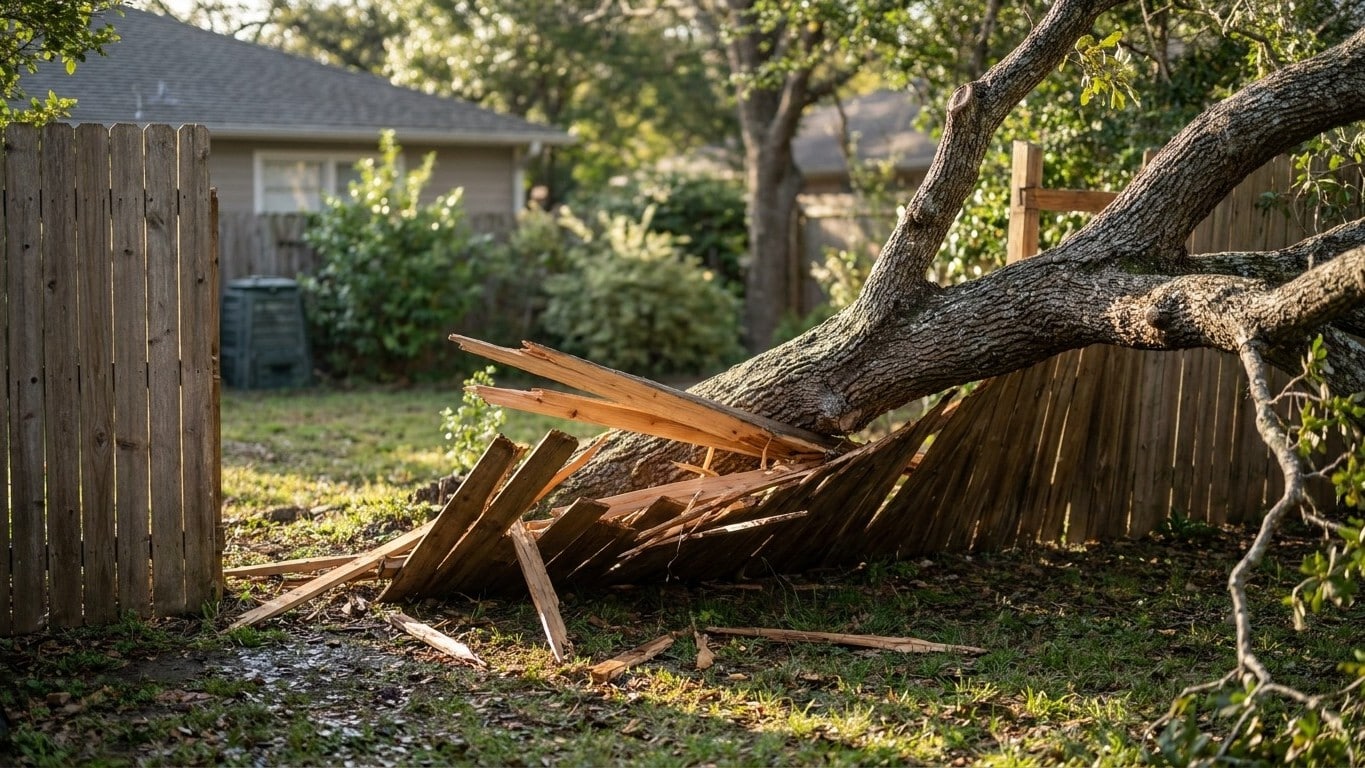
Une clôture écrasée par un arbre du terrain d'à côté, des rafales mesurées à 142 km/h la nuit précédente : le réflexe naturel consiste à décrocher le téléphone et à réclamer réparation au propriétaire de l'arbre. Logique, mais souvent faux.
Le principe qui gouverne ces situations tient en une phrase, gravée dans le Code civil depuis plus d'un siècle. Un arbre est sous la garde de son propriétaire, et l'article 1242 du Code civil rend le gardien d'une chose responsable des dommages qu'elle cause, sans qu'il soit nécessaire de prouver une faute de sa part.
Sur le papier, c'est plutôt bon pour la victime. En pratique, tout dépend d'un détail que peu de propriétaires anticipent : l'état de santé de l'arbre au moment de la chute.
La nuance qui change tout : entretien défaillant ou simple coup de vent
Si l'arbre est situé chez un voisin, c'est sa responsabilité civile qui peut être engagée, à condition qu'une négligence soit prouvée : défaut d'élagage, arbre malade ou non entretenu, absence de vigilance. Sans cette preuve, le tableau change radicalement.
Avant la chute, plusieurs signes peuvent révéler une négligence : branches mortes, tronc creux, champignons, racines déchaussées ou inclinaison récente, et un défaut d'entretien devient plausible lorsque le propriétaire connaissait le risque sans faire intervenir un professionnel. Un signalement écrit resté sans suite pèse lourd dans la balance lors de l'expertise.
Mais un arbre parfaitement sain, arraché par des rafales exceptionnelles, ne suffit pas à engager qui que ce soit. Si la chute d'arbre résulte d'un événement climatique exceptionnel comme une tempête violente, il peut s'agir d'un cas de force majeure : aucune responsabilité n'est alors engagée.
Force majeure : chacun repart avec son propre contrat
Voilà le nœud du problème dans notre histoire de clôture écrasée. Des rafales à 142 km/h relèvent sans conteste de l'événement climatique exceptionnel, pas d'une négligence du voisin.
Dans ce cas précis, chaque propriétaire mobilise sa propre garantie, indépendamment de qui a subi le dommage. Si la responsabilité civile n'est pas établie, vous pouvez être garanti en invoquant le cas de force majeure.
Concrètement, la victime de la clôture abîmée ne peut pas se tourner vers l'assurance du voisin. Si la chute de l'arbre fait suite à une tempête, vous serez indemnisé par votre assureur habitation au titre de la garantie tempête, et ce, même si l'arbre appartenait à quelqu'un d'autre.
La garantie tempête, un mécanisme à seuil et à franchise
Cette garantie n'est pas automatique dans son déclenchement, même si elle figure dans tous les contrats multirisques habitation. Elle est incluse dans tous les contrats d'assurance habitation multirisques, et une vitesse de vent minimale de 100 km/h, validée par Météo-France, est le critère déclencheur.
Avec 142 km/h relevés, le seuil est largement dépassé, ce qui simplifie l'instruction du dossier. Un certificat d'intempéries peut être demandé par l'assureur, délivré par Météo-France ou d'autres organismes spécialisés, pour attester des conditions météorologiques au moment du sinistre.
Reste la franchise, ce montant qui reste systématiquement à la charge de l'assuré et varie selon les contrats. Contrairement à un recours abouti contre un tiers responsable, la garantie tempête n'exonère jamais totalement l'assuré de cette participation.
Cinq jours ouvrés, pas un de plus, pour déclarer le sinistre
Le calendrier compte autant que le montant des dégâts. Le propriétaire dispose de 5 jours ouvrés pour déclarer les dommages à son assureur, à compter de leur découverte, et au-delà de ce délai, l'assurance peut refuser la prise en charge.
Ce délai court à partir de la constatation des dégâts, pas nécessairement du jour exact de la tempête. Il est donc conseillé de photographier la clôture abîmée dès le lendemain matin, avant même d'appeler qui que ce soit.
La déclaration peut se faire par téléphone, courrier recommandé ou via l'espace client en ligne, et elle doit détailler les circonstances, la date, l'heure, la nature et l'étendue des dommages subis. Un dossier complet dès le départ évite bien des allers-retours avec l'expert.
Un angle mort méconnu : qui paie pour évacuer le tronc
Un détail échappe souvent aux assurés, même bien informés sur la garantie tempête. L'assurance ne prend pas forcément en compte le débitage et l'enlèvement de l'arbre tombé, et pour ces travaux, il appartient en règle générale au voisin, et le cas échéant à sa compagnie d'assurance, de faire le nécessaire.
Concrètement, la clôture est réparée par une garantie, mais le tronc encombrant reste, lui, l'affaire du propriétaire de l'arbre et de son propre contrat. Deux dossiers d'assurance, deux interlocuteurs, pour un seul événement météo.
Un dernier réflexe protège en cas de désaccord persistant sur l'état de l'arbre avant la chute. Si le voisin conteste sa responsabilité ou si les dommages sont importants, un constat de commissaire de justice est fortement recommandé, car il établit la réalité et l'étendue des dommages avec une valeur probante devant les tribunaux. Ce document, réalisé avant tout déblaiement, peut faire toute la différence si la discussion s'enlise sur la question de l'entretien.
Sources : assurances-habitation.fr | lecomparateurassurance.com | matmut.fr