


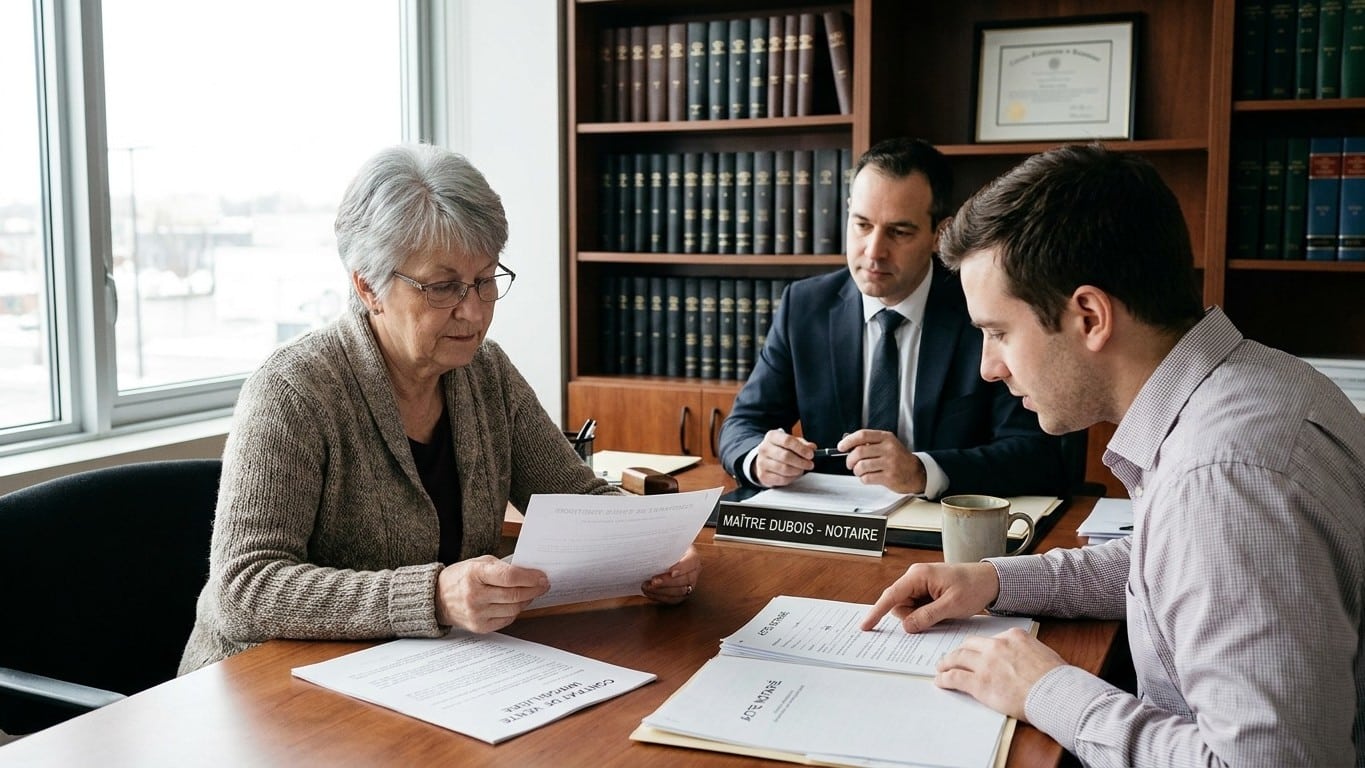
Chez le notaire, une famille découvre que l’aide sociale de leur mère doit être remboursée. L’ASPA n’est pas un droit acquis à vie, mais une avance qui se récupère sur la succession selon des règles précises qui protègent les petites successions.
Elle a touché cette aide jusqu’à la fin de sa vie sans jamais rien devoir : chez le notaire, ses enfants ont découvert ce qui restait à rembourser

Par
À retenir
- Une aide sociale peut surgir des années après le décès d'un parent
- Seules les successions au-dessus d'un certain seuil sont concernées
- Le remboursement est plafonné et peut être échelonné dans le temps
Chez le notaire, la facture surgit du passé
Les enfants pensaient boucler une succession simple. Un compte modeste, la maison de famille, rien d'exceptionnel. Puis le notaire a sorti un courrier de la caisse de retraite réclamant plusieurs milliers d'euros.
Leur mère avait touché l'Allocation de solidarité aux personnes âgées pendant des années, sans jamais entendre parler d'un remboursement. Pourtant, cette aide n'a jamais été un cadeau définitif.
L'ASPA, une avance qui se récupère au décès
L'ASPA, anciennement appelée minimum vieillesse, s'élève à 1 043,59 euros par mois pour une personne seule en 2026, soit environ 12 523 euros par an. Elle complète les ressources des retraités les plus modestes jusqu'à un plafond fixé chaque année.
Le hic, c'est que l'article L815-13 du code de la sécurité sociale prévoit que les sommes versées peuvent être récupérées sur la succession du bénéficiaire à son décès. Une avance de la collectivité, pas un droit acquis à vie.
La bonne nouvelle, c'est que les héritiers ne sont jamais tenus de rembourser sur leur patrimoine personnel. Seule la succession du défunt est concernée, jamais le compte bancaire des enfants.
Un seuil qui protège les petites successions
Tout le monde ne rembourse pas. Seuls les héritiers d'un défunt dont le patrimoine présente une valeur nette supérieure à 108 586,14 euros (métropole) ou à 150 000 euros (Outre-mer) sont susceptibles de devoir rembourser les sommes versées au titre de l'Aspa.
Ce montant s'apprécie sur l'actif net, pas sur la valeur brute des biens. Ce dernier se calcule en prenant la valeur totale des biens du défunt, puis en déduisant les dettes personnelles, les frais de séjour en EHPAD restant à régler, les frais funéraires.
Une maison estimée 130 000 euros, avec 30 000 euros de dettes et frais divers, tombe sous le seuil. Aucune récupération n'est alors possible, même si l'ASPA a été perçue vingt ans.
Le plafond annuel qui limite la casse
Même au-dessus du seuil, l'addition reste encadrée. Le montant que l'administration peut prélever est plafonné annuellement à 8 463,42 euros pour une personne seule et à 11 322,77 euros pour un couple.
Concrètement, la Cnav multiplie ce plafond par le nombre d'années de versement. Pour un héritier unique d'une personne seule ayant perçu l'Aspa pendant 7 ans, le montant maximum récupérable est de 8 463,42 € × 7, soit 59 243,94 euros.
Et la règle inverse protège aussi les familles : la récupération totale ne peut jamais dépasser le montant perçu par le bénéficiaire. Personne ne rembourse plus que ce qui a été touché.
D'autres aides suivent la même logique
L'ASPA n'est pas isolée. Ces aides constituent en réalité de simples avances qui doivent être remboursées au moment du décès, notamment l'aide sociale à l'hébergement (ASH) pour les personnes en EHPAD et l'aide-ménagère à domicile.
Pour l'ASH, la logique est la même mais le poids financier grimpe vite. Le coût de l'hébergement pèse de plus en plus lourd sur les familles, la facture mensuelle dépasse fréquemment les ressources du résident, et le département avance la différence.
Résultat : au fil des années, la créance enfle, et les héritiers la découvrent souvent au moment de franchir les étapes clés du règlement successoral. Exactement le scénario vécu par cette famille chez le notaire.
Anticiper plutôt que subir la découverte
Refuser l'ASPA par crainte du remboursement serait absurde. Une personne retraitée sur deux pourrait bénéficier de l'Aspa, mais ne la réclame pas, souvent par méconnaissance ou par peur de cette clause de récupération.
Une piste existe pour alléger la note : demander un échelonnement du remboursement auprès de la caisse concerné, plutôt que de payer en une fois lors du règlement de la succession.
Cette rentrée, dans les études notariales, les dossiers de succession ouverts pendant l'été remontent en série. Autant vérifier, dès la demande d'aide, ce qu'implique vraiment cette clause de récupération plutôt que de la découvrir sur un simple courrier administratif, des mois après un décès.
Sources : aide-sociale.fr | assemblee-nationale.fr | bourseinside.fr