


Un prélèvement inconnu apparaît sur votre compte ? Beaucoup de consommateurs perdent des semaines en contactant directement l’entreprise, ignorant que c’est leur banque qui est légalement responsable du remboursement. Voici comment activer vos droits sans tarder.
« Je pensais qu’il fallait d’abord régler ça avec l’entreprise qui prélève » : au guichet, on m’a expliqué qui devait me rembourser

Par
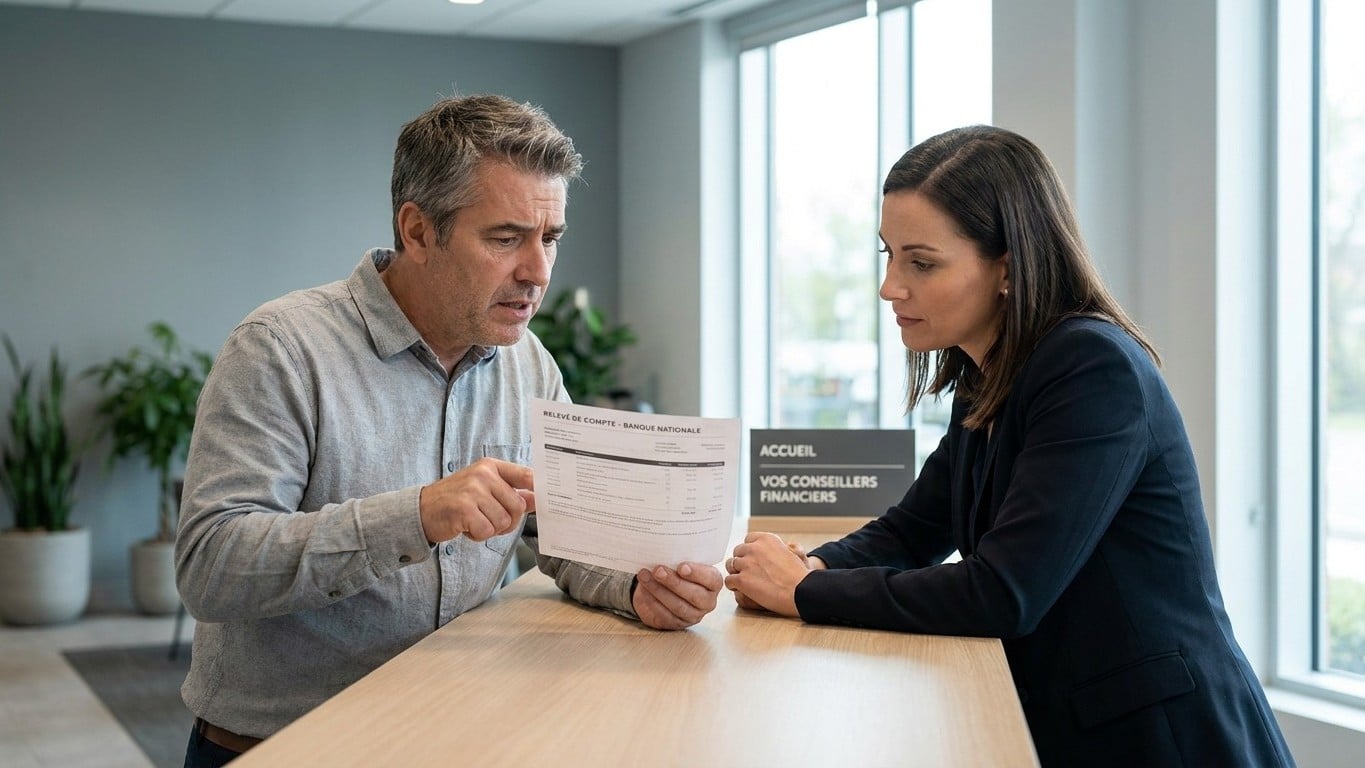
« Je pensais qu'il fallait d'abord régler ça avec l'entreprise qui prélève. » Cette phrase, une conseillère bancaire l'a entendue des dizaines de fois au guichet de son agence, entre deux retraits et une demande de nouvelle carte.
Un prélèvement inconnu était apparu sur le compte, et la cliente avait passé trois semaines à appeler le service client d'une société d'assurance. Au guichet, on lui a expliqué une règle simple : pour un prélèvement non autorisé, c'est la banque qui rembourse, pas l'entreprise qui a émis le débit.
À retenir
- Pourquoi contacter l'entreprise en premier coûte des semaines de délai inutiles
- Deux démarches radicalement différentes que la plupart confondent
- Des délais de remboursement qui varient de 10 jours à 13 mois selon un détail juridique crucial
Le réflexe qui fait perdre des semaines
L'erreur est fréquente, et humainement logique. Quand un débit surprend, le premier réflexe est d'appeler celui qui semble en être à l'origine, l'assureur, l'opérateur télécom, l'abonnement oublié.
Mais cette entreprise n'a aucune obligation légale de rembourser rapidement. Elle peut faire durer les échanges, réclamer des justificatifs, transférer l'appel d'un service à l'autre pendant des semaines entières.
Pendant ce temps, l'argent reste indisponible sur le compte. La DGCCRF elle-même constate que les consommateurs connaissent peu leurs droits en la matière, et publie une fiche pratique pour combler ce manque d'information.
Deux démarches, deux interlocuteurs différents
La confusion vient d'un mélange entre deux démarches qui n'ont rien à voir. Contacter l'entreprise sert à révoquer le mandat de prélèvement et à régler le litige commercial, l'abonnement, le service contesté.
Demander le remboursement, c'est une tout autre affaire, qui relève exclusivement de la banque. Le code monétaire et financier dispose que le prestataire de services de paiement rembourse au payeur le montant de l'opération non autorisée immédiatement après en avoir été informé.
Concrètement, la banque n'a pas à attendre l'accord ou la réponse du commerçant pour agir. Elle n'a pas, en principe, à examiner le fond du litige commercial : elle procède au remboursement, puis se retourne vers le créancier si besoin.
Les délais qui changent tout selon le cas
Tout dépend d'un détail juridique précis : un mandat de prélèvement a-t-il été signé, ou non. Pour un prélèvement autorisé dont le montant est contesté, vous disposez de 8 semaines à compter du débit pour demander le remboursement sans avoir à vous justifier, tandis que pour un prélèvement jamais autorisé, cas de fraude ou d'usurpation de mandat, ce délai est porté à 13 mois.
Le remboursement lui-même suit un rythme différent selon la situation. Dans les deux cas, la banque est tenue de rembourser dans un délai de 10 jours ouvrables, mais pour une fraude caractérisée, la loi est encore plus stricte.
Le texte prévoit un remboursement au plus tard à la fin du premier jour ouvrable suivant le signalement. Une nuance rarement expliquée, et qui change tout pour quelqu'un qui craint de perdre son argent définitivement.
Ce que l'entreprise doit faire, elle
Cela ne veut pas dire qu'il faut ignorer le créancier. La révocation met fin définitivement à l'autorisation donnée, et elle peut s'effectuer directement auprès du créancier, qui reste la voie normale pour ce point précis.
Mais cette révocation sert à stopper les débits futurs, pas à récupérer l'argent déjà prélevé. Les deux démarches sont complémentaires, jamais substituables l'une à l'autre.
Autre précision utile : si des frais bancaires ont été prélevés à cause de l'incident, ils doivent eux aussi être remboursés. Beaucoup l'ignorent et n'osent pas les réclamer.
Pourquoi tant de personnes s'épuisent au téléphone
Le schéma se répète souvent chez les personnes les plus âgées, qui font confiance à l'interlocuteur qui semble « responsable » du prélèvement. Elles rappellent, patientent, insistent, parfois pendant des mois.
Or la loi place la responsabilité ailleurs, du côté de l'établissement qui tient le compte. Une banque ne peut pas réduire toute contestation à une phrase générale du type « contactez le bénéficiaire », rappelle un cabinet spécialisé dans ces litiges.
Un appel ou un passage en agence suffit pour lancer la procédure. La demande écrite reste toutefois préférable, car elle fait courir le délai et laisse une preuve datée en cas de désaccord ultérieur.
Le bon réflexe au guichet
Face à un prélèvement suspect, l'ordre des priorités devrait toujours être le même. D'abord la banque, pour bloquer et demander le remboursement, ensuite l'entreprise, pour régler le fond du litige.
Noter la date du débit et celle de la découverte du problème reste la meilleure garantie. Ces deux repères permettent de savoir immédiatement quel délai s'applique, et d'éviter toute contestation tardive refusée.
Un dernier détail mérite d'être connu : hors de la zone euro des paiements, ce délai de signalement tombe à 70 jours au lieu de 13 mois. Une différence qui surprend souvent ceux dont le prélèvement litigieux provient d'un site basé hors d'Europe.
Sources : luz-avocats.fr | cdad-ca-rennes.fr