


Un arbre tombe sur votre voiture ? Vous pensiez que le propriétaire paierait forcément. L’expertise révèle une tout autre réalité : deux questions précises décident de l’indemnisation, et rarement celle qu’on imagine.
« Je pensais que l’arbre tombé sur ma voiture serait forcément payé par celui qui le laissait pencher » : à l’expertise, on m’a expliqué les deux questions qui décidaient de tout

Par
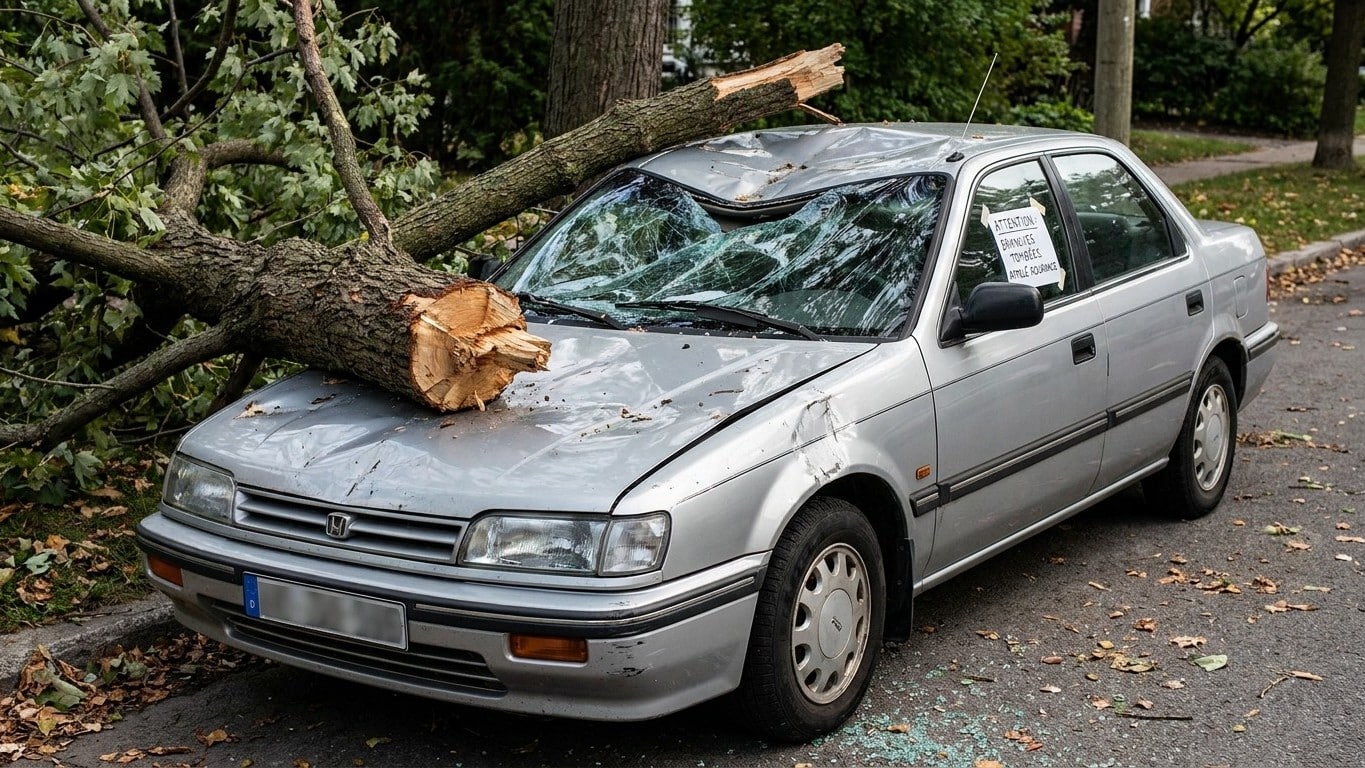
Vous pensiez que la faute revenait forcément au propriétaire de l'arbre penché ? C'est l'erreur classique que commettent neuf automobilistes sur dix face à une carrosserie écrasée.
À l'expertise, le verdict tombe souvent sans passer par cette case. Deux questions précises décident de tout, et rarement celle qu'on imagine en premier.
À retenir
- L'état de santé de l'arbre n'est pas le seul critère examiné à l'expertise
- Votre stationnement au moment du sinistre pèse presque aussi lourd que l'arbre lui-même
- Sans arrêté de catastrophe naturelle, tout dépend de votre contrat d'assurance auto
Un arbre, une expertise, deux questions inattendues
L'expert missionné par l'assureur ne s'intéresse pas d'abord au propriétaire. Il établira les causes exactes de la chute de l'arbre ou de la branche, point de départ obligé de tout dossier.
Sa grille de lecture tient en deux interrogations. L'arbre était-il sain avant de tomber ? Et le véhicule stationnait-il dans des conditions normales ?
Ces réponses conditionnent l'intégralité de l'indemnisation. Rien d'autre ne compte vraiment aux yeux de l'assurance.
L'état de santé de l'arbre, premier verdict
La responsabilité du propriétaire est engagée si le sinistre est dû à un défaut d'entretien, comme l'absence d'élagage ou une maladie non traitée. Un tronc rongé par un champignon depuis des mois, une branche fendue jamais coupée : autant de négligences qui font basculer la facture.
Le raisonnement s'applique aussi bien au jardin d'un voisin qu'à un alignement communal. Pour un arbre situé sur la voie publique, c'est la commune, ou le département selon la voirie, qui assume la responsabilité.
Mais l'inverse est tout aussi vrai. Si la chute d'arbre ou de branche sur votre voiture est due à un événement climatique particulièrement violent, la responsabilité du propriétaire ne sera pas retenue.
Où était garée la voiture, le second critère
La deuxième question surprend davantage. Le stationnement du véhicule au moment du sinistre pèse presque aussi lourd que l'état de l'arbre.
Une voiture garée normalement, devant chez soi ou sur une place autorisée, ne prête à aucune contestation. Vous étiez chez vous, votre voiture était bien garée, le vent a fait le reste, résume un cas typique traité par les assureurs.
Un stationnement gênant, sous un arbre visiblement instable et signalé, change la donne. L'assureur peut alors invoquer une prise de risque du conducteur pour réduire, voire refuser, l'indemnisation.
Tempête reconnue ou simple coup de vent, la nuance qui change tout
Le mot "tempête" n'ouvre pas droit automatiquement à un remboursement. Le régime catastrophe naturelle suppose un arrêté interministériel publié au Journal officiel, sans quoi rien n'est acquis.
Faute d'arrêté, tout repose sur la garantie "événements climatiques" du contrat auto, quand elle existe. Certains assureurs exigent même une preuve officielle du vent.
Ce document a un coût. Les assureurs peuvent demander un certificat d'intempérie, que l'on peut se fournir chez Météo France pour la modique somme de 70 euros, généralement remboursée ensuite par la compagnie.
Qui paie réellement, et avec quelle franchise
Quand l'arbre malade est en cause, la mécanique est limpide. Le propriétaire jugé responsable après enquête voit l'automobiliste remboursé par le biais de son assurance multirisque habitation.
Quand aucune faute n'est retenue, le sort de la voiture dépend entièrement du contrat auto souscrit. Avec une formule au tiers, l'assurance couvre les dommages causés à autrui, pas ceux subis par le propre véhicule : sans tiers responsable identifié, aucune indemnisation ne tombe.
Seule une couverture large protège vraiment dans tous les cas. Avec une formule tous risques, l'indemnisation intervient quelle que soit la cause de la chute, même sans événement climatique et même sans responsable identifié.
Et même dans ce cas favorable, une somme reste à votre charge. L'assureur applique généralement une franchise, un reste à charge pour l'assuré, qui peut piquer plus qu'on ne l'imagine sur une petite branche.
Les preuves et les délais à ne pas manquer
Le chronomètre démarre dès la chute. Il faut absolument déclarer le sinistre dans les 5 jours après l'incident, sous peine de complications avec l'assureur.
Photographiez l'arbre, la voiture, l'environnement immédiat, avant tout enlèvement. Ces clichés serviront de base à l'expert pour trancher les deux questions qui, en réalité, décident de tout.
Un dernier détail échappe souvent aux automobilistes pressés : un simple témoignage de voisinage sur l'état de l'arbre, décrit comme "penché depuis des années" ou "visiblement malade", peut suffire à faire basculer un dossier bloqué. Les experts s'appuient autant sur ces récits oraux que sur les rapports officiels, faute de mieux quand la scène a déjà été nettoyée.
Sources : netpublic.fr | location.carrefour.fr | ornikar.com