


Prêter sa voiture à son fils pour l’hiver semble anodin, mais l’assurance voit les choses différemment. Un usage régulier pendant plusieurs mois transforme le statut du conducteur et peut avoir des conséquences graves en cas d’accident si cette situation n’a pas été déclarée.
J’ai laissé ma voiture à mon fils pendant tout un hiver pour ses trajets du matin : à l’assurance, on m’a expliqué ce que ces mois au volant avaient changé au contrat

Par
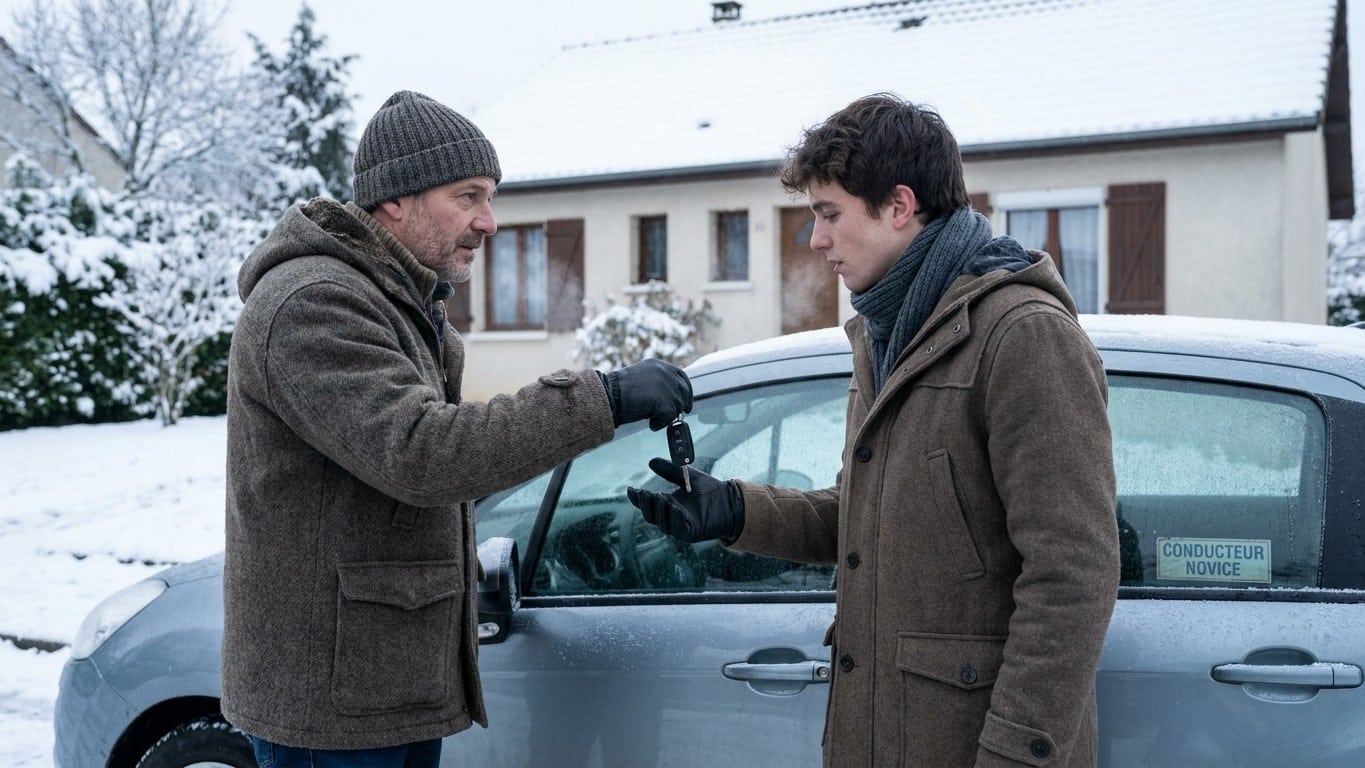
Un hiver entier à prêter sa voiture pour les trajets matinaux d'un fils, ça semble anodin. Mais à l'assurance, la réponse a été nette : ces mois répétés au volant changent la nature du contrat. Prêter son véhicule à un tiers sur plusieurs mois n'est pas un simple prêt de volant, il vaut mieux déclarer la personne en conducteur secondaire.
À retenir
- L'assurance distingue trois profils : conducteur principal, secondaire et occasionnel — mais où se trace vraiment la limite ?
- Un hiver de trajets quotidiens dépasse largement le seuil de l'usage occasionnel : une déclaration s'impose
- En cas d'accident non déclaré, la facture peut être salée : réduction d'indemnité, franchise majorée, voire annulation du contrat
Occasionnel ou habituel, la frontière que l'assureur observe
Le contrat auto distingue trois profils bien précis. Le conducteur principal utilise le véhicule le plus souvent, tandis que le conducteur secondaire est désigné nommément au contrat car il conduit régulièrement, sans être le conducteur principal.
Le conducteur occasionnel, lui, reste dans l'ombre du contrat. Son identité n'est jamais indiquée et aucun document n'a besoin d'être transmis à l'assureur en cas de prêt du véhicule, sous réserve que la responsabilité civile fonctionne normalement.
Certains assureurs fixent même une limite chiffrée. Chez Matmut, le conducteur occasionnel ne roule avec le véhicule que de manière épisodique, soit une période d'au maximum 30 jours par an. Un hiver de trajets quotidiens dépasse largement ce seuil.
Un hiver entier au volant, ça change la lecture du risque
Les compagnies raisonnent en fréquence, pas en durée symbolique. Le conducteur secondaire correspond à une utilisation régulière mais moins fréquente que le principal, et selon la pratique des assureurs, la ligne rouge se trace autour de la régularité : un emprunt sporadique est toléré, un usage prévisible devient un cas à déclarer.
Chez Macif, la logique est la même. Si un fils ou une fille emprunte le véhicule chaque fin de semaine, ou pour partir en vacances l'été, il convient de le déclarer comme deuxième conducteur. Des trajets domicile-travail cinq matins sur sept, tout l'hiver, cochent la même case.
Generali va dans le même sens. Il faut déclarer à l'assureur toutes les personnes conduisant le véhicule de manière régulière, comme les membres de la famille par exemple.
Ce que prévoit réellement le Code des assurances
Cette obligation n'est pas une lubie administrative. Le Code des assurances exige la communication de toute circonstance modifiant l'appréciation du risque. Un fils qui roule chaque matin sur une période prolongée modifie ce risque, tout simplement parce que la probabilité de sinistre change de nature.
La loi distingue toutefois deux cas de figure selon l'intention. L'inexactitude innocente peut entraîner une réduction proportionnelle de l'indemnité, tandis que la fausse déclaration délibérée peut mener à la nullité du contrat. Oublier de prévenir l'assureur par simple méconnaissance des règles ne vaut donc pas la même sanction qu'une dissimulation volontaire.
La réduction d'indemnité, le vrai risque en cas de sinistre
C'est là que le bât blesse si un accident survient pendant ces mois de prêt prolongé. Un conducteur secondaire non déclaré qui provoque un sinistre expose à une réduction proportionnelle de l'indemnité, voire à un refus de garantie.
D'autres assureurs formulent cette même mécanique autrement. Ne pas déclarer un conducteur occasionnel devenu régulier peut entraîner des conséquences graves, comme une réduction d'indemnité, une majoration de franchise, voire l'annulation du contrat en cas de sinistre. Le montant remboursé peut alors chuter sans qu'aucune négociation ne rattrape le manque.
Bonne nouvelle relative tout de même : la nullité pure et simple reste rare pour un usage réellement ponctuel. La nullité du contrat n'est généralement pas prononcée pour un conducteur occasionnel non déclaré, mais en cas de sinistre l'assureur peut appliquer une réduction proportionnelle de l'indemnité ou une franchise supplémentaire. Passé le stade de l'usage épisodique, cette clémence disparaît.
Régulariser sans complications, le réflexe qui protège
Prévenir l'assureur avant que le prêt ne s'installe dans la durée reste la solution la plus simple. Il est recommandé de déclarer systématiquement tout conducteur amené à utiliser le véhicule de façon régulière, plusieurs fois par mois ou de façon prévisible, et d'informer l'assureur en cas de changement de situation.
Certains contrats fixent même un délai précis pour cette démarche. En cas de changement de situation comme une fréquence d'usage accrue, l'assuré doit informer l'assureur sous 15 jours pour éviter des complications sur sa couverture.
La déclaration a un coût, mais il reste mesuré face au risque encouru. Ajouter un conducteur secondaire augmente en général le prix de l'assurance, un conducteur expérimenté augmentant peu la prime, un jeune conducteur davantage. Pour un fils qui vient de décrocher son permis, la surprime existe donc, mais elle protège le contrat entier.
Le bonus-malus aussi peut être concerné
Un détail échappe souvent aux familles qui se prêtent la voiture entre générations. Chez certains assureurs, le conducteur secondaire peut accumuler du bonus-malus car il est déclaré au contrat, un système appelé coefficient de réduction-majoration qui fait varier le tarif selon le comportement routier.
Ce mécanisme joue dans les deux sens selon l'issue de la période de prêt. En l'absence d'accident responsable, le second conducteur engrange du bonus, qu'il conservera lorsqu'il souscrira un contrat à son nom. Un hiver sans sinistre déclaré comme conducteur secondaire peut donc, à l'inverse d'une sanction, se transformer en petit capital pour le jour où le fils assurera sa propre voiture.
Sources : constat-auto.com | best-assurances.com