


La garantie tempête couvre le toit mais rarement la clôture ou le portail, classés comme aménagements extérieurs. Ces éléments restent exclus ou plafonnés dans la majorité des contrats, sauf en cas d’extension spécifique. Avant l’automne, vérifiez vos conditions générales pour éviter les mauvaises surprises.
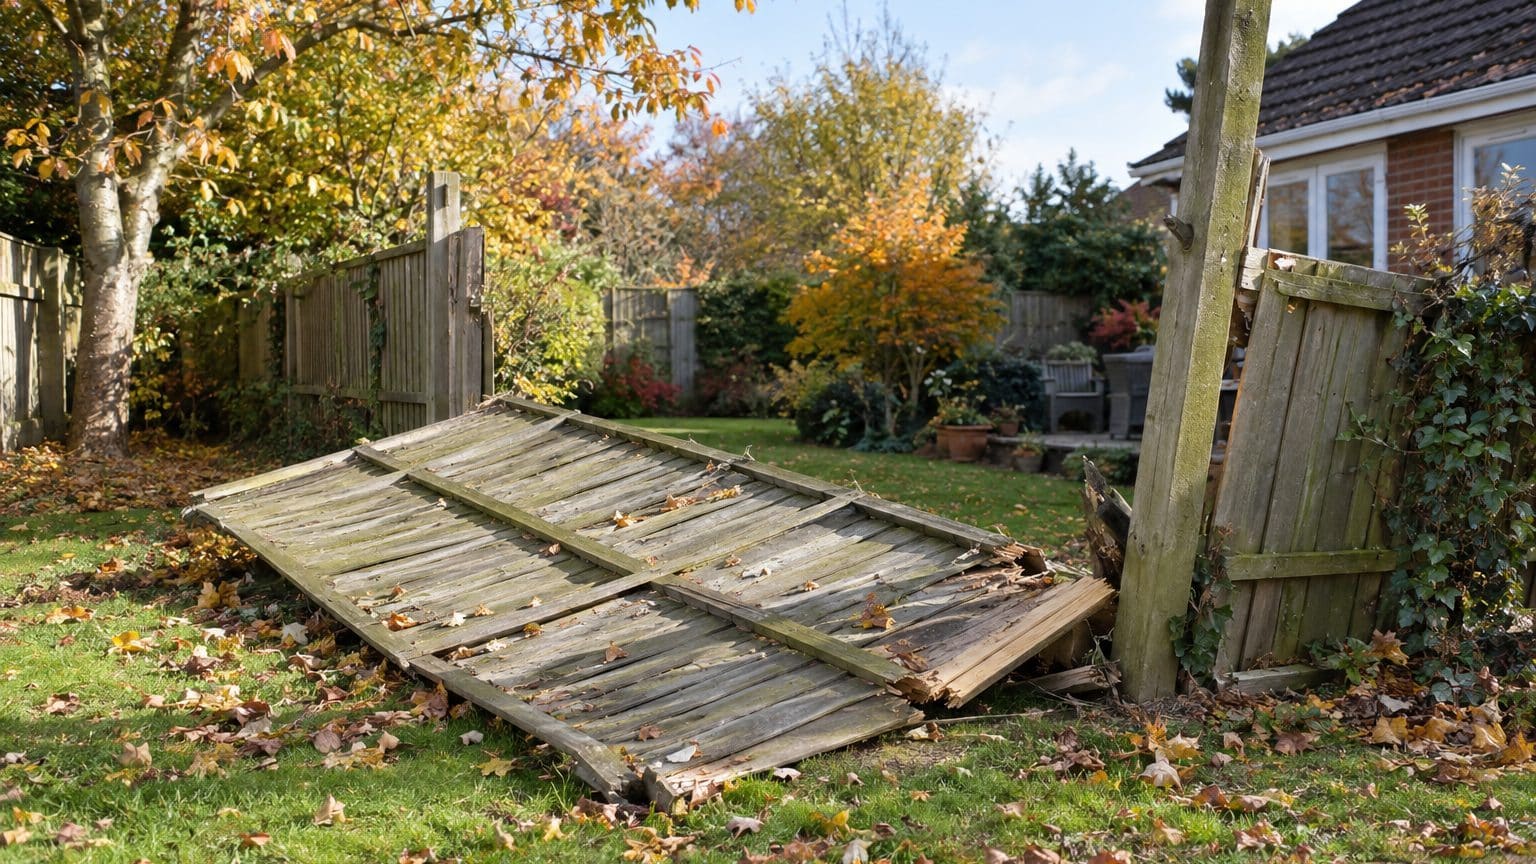
« Je pensais que la clôture couchée par la tempête serait remboursée comme le toit » : à l’assurance, on m’a montré où s’arrêtait la garantie

Par
À retenir
- Les clôtures, portails et murs de clôture sont exclus de la garantie tempête standard, contrairement au toit qui fait partie du bâtiment assuré.
- Seule une extension « aménagements extérieurs » ou « jardin » inclut ces éléments dans la couverture tempête.
- Même assurés, les aménagements extérieurs sont limités par une franchise (150 à 380 euros) et un plafond d'indemnisation souvent insuffisant.
Le toit est couvert, la clôture ne l'est pas toujours
La garantie tempête figure dans tout contrat habitation, mais elle ne couvre que les biens que le contrat assure. Une clôture couchée, un portail arraché ou un muret effondré n'y figurent pas toujours, et c'est là que le remboursement s'arrête.
L'article L122-7 du Code des assurances, issu de la loi du 25 juin 1990, impose à tout contrat qui couvre l'incendie d'ouvrir aussi droit à la garantie contre le vent des tempêtes, ouragans et cyclones. Aucun assureur ne peut donc vendre une multirisque habitation sans cette protection, ni la facturer à part. Le texte précise pourtant qu'elle porte sur les biens faisant l'objet du contrat.
Tout se joue dans l'expression biens assurés.
Où les conditions générales tracent la ligne
Clôtures, grillages, portails et murets sont classés parmi les aménagements extérieurs, distincts du bâtiment lui-même. Dans la majorité des contrats, selon les guides de plusieurs assureurs et courtiers, ils sont exclus de la garantie tempête ou plafonnés à un montant modeste. Seule une extension « dépendances » ou « aménagements extérieurs » les fait entrer dans le périmètre. Sans elle, la reconstruction reste à la charge du propriétaire, même quand la garantie tempête est parfaitement en règle.
Les pratiques varient d'un assureur à l'autre. À la MAIF, la formule 2 du contrat habitation couvre d'office les murs de clôture et les portails, tandis que d'autres compagnies réservent cela à une option « jardin ».
Le toit appartient au bâtiment, donc il est assuré par définition. Les haies, arbres et plantations sont souvent exclus ou indemnisés dans des limites étroites, et les structures légères comme les canisses ou les brise-vue souples sont généralement écartées.
Le décalage est documenté : après la tempête Ciaran, en 2023, un cas rapporté dans le Finistère montre une toiture réparée et un portail indemnisé à un niveau bien inférieur. Le contrat limitait la garantie des aménagements extérieurs.
Le seuil de 100 km/h et la preuve à fournir
Même un bien bien assuré n'est indemnisé que si le vent a été exceptionnel. La plupart des contrats fixent le seuil à 100 km/h, parfois 90, et l'assureur réclame une attestation de Météo-France ou de la station la plus proche. Il vérifie aussi si d'autres bâtiments du voisinage ont souffert.
Sous le seuil du contrat, la garantie ne s'enclenche pas.
On confond souvent tempête et catastrophe naturelle. Ce second régime exige un arrêté interministériel publié au Journal officiel, commune par commune, et vise les inondations, coulées de boue ou sécheresses, pas le vent. Seuls les événements cycloniques, avec 145 km/h en moyenne sur 10 minutes ou 215 km/h en rafales, relèvent de lui. Et il ne rattrape rien : une réponse ministérielle à l'Assemblée nationale rappelle que les biens non assurés ou exclus du contrat restent exclus de la garantie catastrophe naturelle.
Vétusté, franchise, plafond : ce qui rogne l'indemnité
Même quand la clôture est couverte, l'addition rétrécit. Une clôture dégradée par l'âge ou le manque d'entretien n'est pas indemnisée comme du neuf. À cela s'ajoutent une franchise, que certains comparateurs situent en moyenne entre 150 et 380 euros, et un plafond propre aux aménagements extérieurs.
Un plafond modeste pèse peu face à un portail motorisé ou à plusieurs dizaines de mètres de mur en maçonnerie. Le devis de reconstruction dépasse alors vite ce que le contrat prévoit.
Contester une exclusion floue
Une clause d'exclusion doit être formelle et limitée pour être opposable à l'assuré, rappelle un cabinet d'avocats en droit immobilier en s'appuyant sur la jurisprudence de la Cour de cassation. Une mention vague d'« extérieurs », ouverte à plusieurs lectures, peut donc se contester. À l'inverse, une clause qui vise expressément les murs de clôture avec un plafond chiffré tiendra devant un juge. Votre lecture doit aller au texte, pas à l'intitulé de la garantie.
Une exclusion qui nomme les clôtures noir sur blanc sera difficile à écarter.
Avant et après la prochaine tempête
Avant l'automne, ouvrez vos conditions générales et cherchez les mots clôture, portail, mur, dépendances et aménagements extérieurs. Relevez le plafond, la franchise et les exclusions liées à la légèreté du grillage. Demandez à votre assureur un devis chiffré pour l'extension, qui se traduit en général par une petite surprime. Si vous avez fait bâtir un mur coûteux ou posé un portail motorisé, signalez-le pour qu'il figure au contrat.
Après un sinistre, vous disposez de 5 jours ouvrés pour déclarer. Prenez des photos datées, gardez les factures d'urgence, faites établir un devis de reconstruction et demandez l'attestation de vent.
Locataire, vous n'avez pas à assurer la clôture, qui relève du bailleur. Prévenez-le simplement des dégâts, et ne saisissez votre propre assureur que pour vos biens, comme un salon de jardin ou un trampoline.
Si votre clôture cède sous l'effet d'une inondation ou d'un mouvement de terrain plutôt que du vent, c'est le régime catastrophe naturelle qui s'applique, avec 30 jours après l'arrêté pour déclarer. La condition reste la même : le bien doit figurer au contrat.
Sources : expertise-sinistre.fr | clotures-grillages.com | index-habitation.fr