


La garantie tempête existe dans tous les contrats multirisque habitation, mais elle ne déclenche que si les rafales dépassent un seuil précis, souvent 100 km/h. Lorsque ce chiffre n’est pas atteint selon la station météorologique de référence, l’assureur refuse de payer, même si vos tuiles anciennes ont été arrachées.
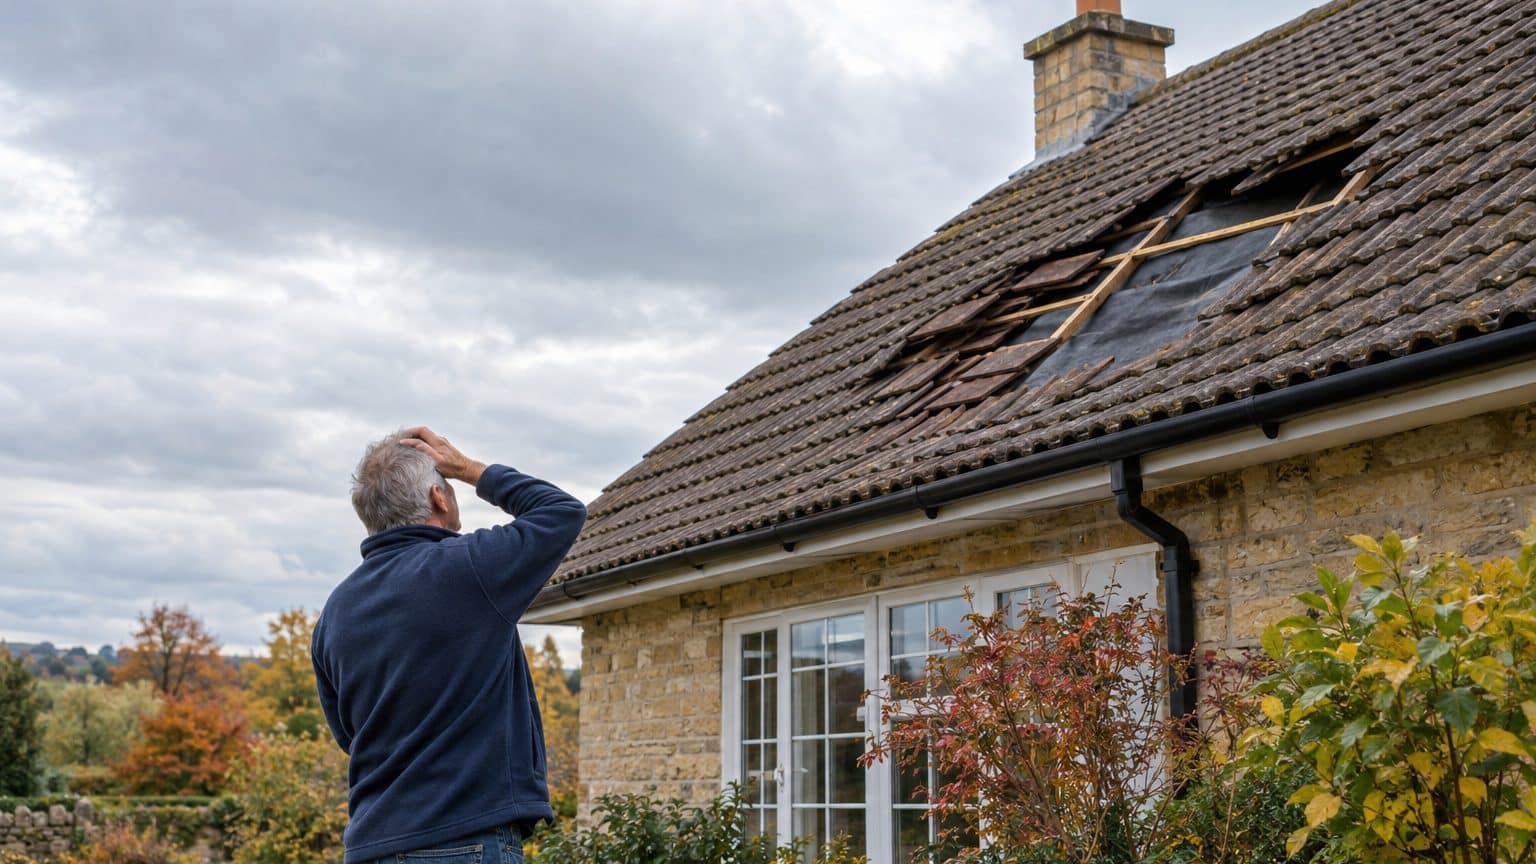
« Je pensais que l’assurance paierait le couvreur pour les tuiles arrachées par le coup de vent » : au téléphone, on m’a expliqué pourquoi la facture restait pour moi

Par
À retenir
- La garantie tempête ne s'active que si les rafales franchissent un seuil fixé au contrat, généralement 100 km/h mesurés par la station météo la plus proche.
- Deux critères peuvent déclencher l'indemnisation : le relevé météorologique ou la preuve de dommages similaires dans les communes avoisinantes.
- Un certificat d'intempéries de Météo-France (à partir de 66,50 € HT) constitue votre meilleure pièce justificative en cas de contestation.
- Les vents de catastrophe naturelle ne couvrent que les vitesses extrêmes (145 km/h en moyenne ou 215 km/h en rafales) et non vos tempêtes automnales.
Une garantie obligatoire, mais sous condition
La garantie tempête est bien dans votre contrat, mais elle ne paie pas pour n'importe quel coup de vent. Pour des tuiles arrachées, l'assureur regarde d'abord si les rafales ont franchi un seuil. C'est ce chiffre qui, bien souvent, laisse la facture du couvreur au propriétaire.
Le seuil prime sur le dégât.
L'article L122-7 du Code des assurances impose à tout contrat couvrant l'incendie d'un bien situé en France de couvrir aussi les effets du vent dû aux tempêtes, ouragans et cyclones. Aucun contrat multirisque habitation ne peut donc l'exclure. Mais l'obligation porte sur l'existence de la garantie, pas sur son déclenchement. Celui-ci tient à une intensité fixée au contrat, le plus souvent 100 kilomètres par heure en rafales, relevés par la station météorologique la plus proche du sinistre.
Deux portes d'entrée pour être indemnisé
Le chiffre de la station n'est pas la seule voie. La garantie s'applique aussi, dans la plupart des cas, lorsque des dommages ont été constatés dans votre commune ou dans les communes avoisinantes. Le contrat parle de plusieurs bâtiments de bonne construction touchés : une toiture ancienne, déjà fatiguée, ne fait pas office de témoin.
Chaque assureur choisit sa méthode de preuve. Certains s'en tiennent à la mesure météo, d'autres demandent un certificat d'intempéries, et les contrats qui abaissent le seuil sous 100 km/h restent rarissimes.
Si ni l'un ni l'autre critère n'est rempli, la réparation de la toiture incombe au propriétaire. Une rafale à 85 ou 90 km/h peut pourtant déloger des tuiles anciennes, mal scellées ou vieillissantes. Le contrat ne tient pas compte de cette réalité de terrain, il applique sa grille.
Le relevé de Météo-France, votre meilleure pièce
Pour appuyer votre déclaration, vous pouvez demander à Météo-France le relevé de la station la plus proche. Ce certificat d'intempéries atteste des conditions météorologiques au moment du sinistre. Il est payant : un guide immobilier le chiffre à partir de 66,50 € HT. Un autre conseille de ne le commander que si votre assureur vous le réclame, ce qui se défend quand le dossier semble perdu d'avance.
Le délai de déclaration, lui, est de cinq jours ouvrés.
Gardez en tête que la station de référence peut se trouver à plusieurs kilomètres de votre toit. Un vent très local, sur une crête ou un front de mer, n'apparaît parfois nulle part dans les mesures. C'est dans ce cas que le second critère, les dégâts alentour, redevient votre meilleur argument.
Tempête ou catastrophe naturelle : ne pas confondre
La confusion est fréquente. Le régime de catastrophe naturelle ne s'active qu'après un arrêté interministériel publié au Journal officiel, commune par commune, et il couvre inondations, coulées de boue ou sécheresse, pas le vent. Le délai de déclaration y est de 30 jours après l'arrêté.
Il existe un seul cas où le vent bascule dans ce régime : des vents de 145 km/h en moyenne sur 10 minutes, ou de 215 km/h en rafales, lors d'un ouragan ou d'un cyclone. Autant dire que votre coup de vent d'automne n'en relève pas.
Une rafale à 80 km/h ne relève d'aucun des deux régimes.
Les bons réflexes, même quand le refus est probable
Le jour même, posez une bâche ou faites mettre le toit hors d'eau, car les infiltrations aggravent la note. Prenez des photos datées des tuiles tombées, du toit et des dégâts intérieurs. Conservez les factures de mise en sécurité, demandez un devis détaillé au couvreur et prévenez l'assureur dans les cinq jours ouvrés.
L'assureur peut mandater un expert selon l'ampleur des dommages. En cas de refus, réclamez-le par écrit, avec la clause du contrat invoquée et le relevé de vent retenu. Vous saurez alors sur quel chiffre porte le désaccord.
Si la réponse ne vous convainc pas, adressez une réclamation écrite au service réclamations de la compagnie. Le médiateur de l'assurance peut ensuite être saisi gratuitement. Comparez au passage le relevé de la station avec celui de votre voisinage, parfois plus parlant.
Avant la prochaine saison des tempêtes
Sortez vos conditions générales et cherchez la rubrique tempête, grêle et neige. Repérez le seuil exact, la façon dont l'assureur le mesure, la franchise éventuelle. Dix minutes de lecture évitent bien des surprises.
Un passage du couvreur chaque automne coûte peu comparé à une réfection de toiture. Il repère les tuiles déplacées, les faîtages fatigués et les solins fendus. Cette visite laisse aussi une trace écrite de l'état de votre couverture, qui pèsera dans un éventuel dossier.
La même garantie vise aussi la grêle et la neige. Les règles de preuve diffèrent un peu, mais le principe reste celui d'un événement mesurable. Votre assureur ne se contente pas d'un vent qui a fait du bruit.
Quand le seuil est franchi, la garantie couvre les tuiles arrachées et aussi les infiltrations d'eau causées par des tuiles déplacées ou cassées par le vent. Le relevé de station vaut donc doublement, car il conditionne la toiture et les plafonds abîmés en dessous.
Sources : self-assurance.fr | jechange.fr | lecomparateurassurance.com