


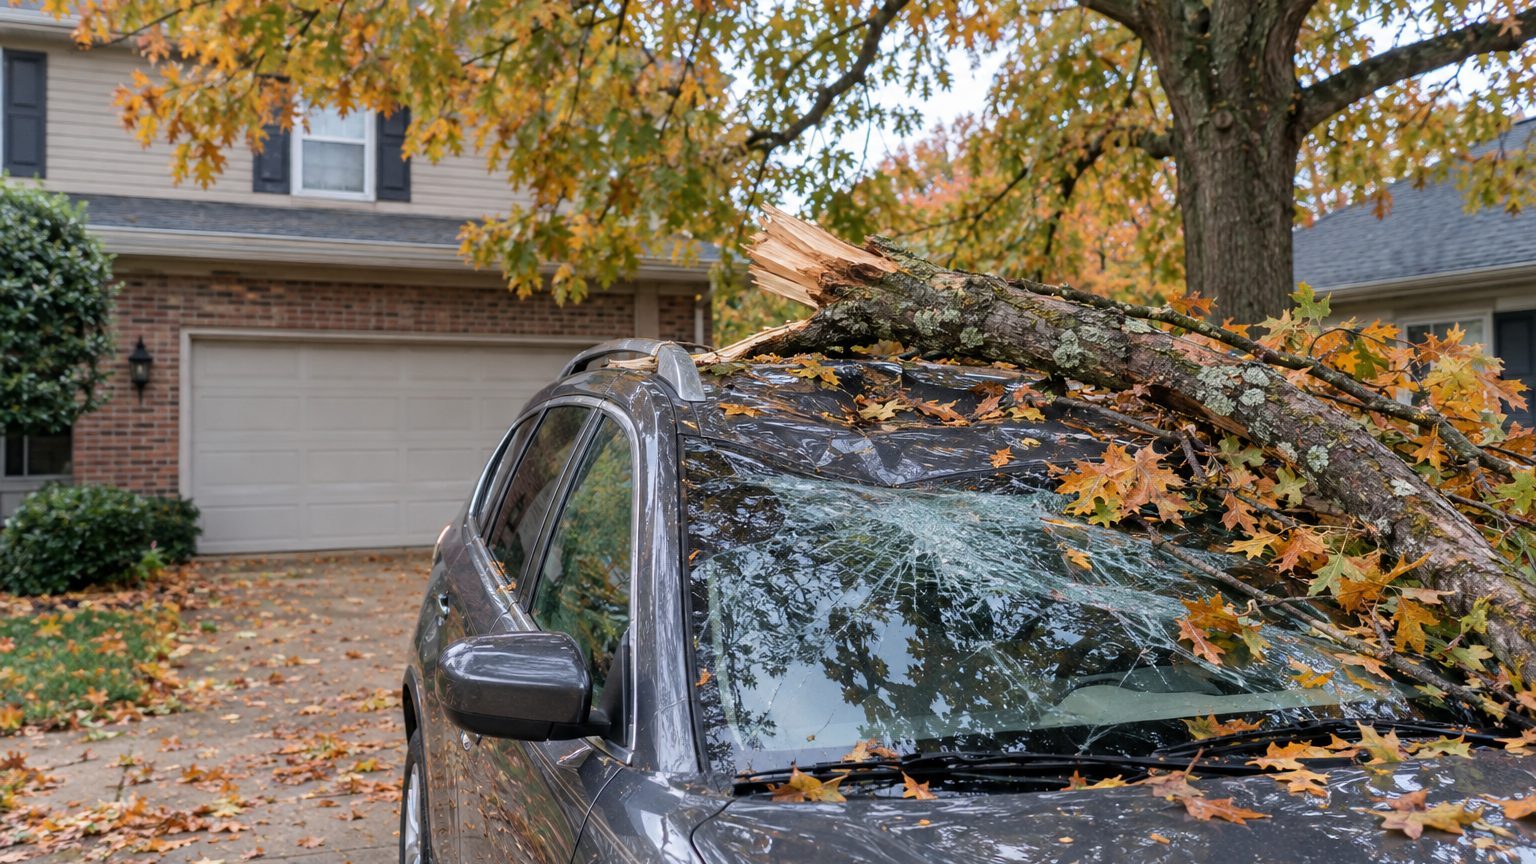
Quand une branche du chêne du voisin tombe sur votre voiture ou maison lors d’une tempête, ce n’est pas forcément au voisin de payer. Chacun est indemnisé par son propre assureur, selon les garanties de son contrat. Mieux vaut connaître les règles avant que le vent se lève.
« Je pensais que la branche du chêne du voisin tombée sur ma voiture était son problème » : à l’assurance, on m’a expliqué qui allait vraiment payer

Par
À retenir
- La responsabilité du propriétaire de l'arbre n'est pas engagée en cas de force majeure, même si la branche vient de son jardin.
- Votre assurance auto couvre les dégâts si vous avez souscrit une garantie dommages tous accidents, avec une franchise généralement entre 150 et 200 €.
- L'assurance habitation couvre obligatoirement les dommages causés par le vent, y compris une branche du voisin tombée sur votre toit.
- Le voisin peut exceptionnellement payer si l'arbre était manifestement mal entretenu, avec branches mortes ou tronc malade.
Chacun chez son assureur, même quand le chêne est celui du voisin
Le réflexe est universel : la branche vient de son chêne, donc la facture est pour lui. À l'assurance, la réponse est tout autre : chacun est indemnisé par son propre assureur, et le propriétaire de l'arbre n'est pas, par principe, celui qui paie.
Votre contrat compte donc davantage que son jardin.
Dans son questions-réponses consacré aux tempêtes, France Assureurs pose la règle : en cas de force majeure, la responsabilité du propriétaire de l'arbre n'est pas engagée. Cela vaut pour un voisin, mais aussi pour la municipalité ou le département. Le coup de vent et la pluie annoncés pour le 7 octobre remettent la question d'actualité, et mieux vaut connaître la règle avant de trouver du bois sur son capot.
Votre voiture : tout dépend de la ligne que vous avez cochée
Une voiture touchée par une branche relève de la garantie dommages tous accidents de votre contrat auto, ou de l'assurance dommages du véhicule, en général l'assurance incendie. La franchise varie selon les contrats, mais elle reste souvent inférieure à 380 €. Elle se situe en moyenne entre 150 et 200 €. Pour un pare-brise fendu ou un toit bosselé, cette somme pèse peu face à la facture du carrossier.
L'assurance au tiers seule ne couvre pas ce cas. Les propriétaires de voitures anciennes, qui ont parfois réduit leur contrat à cette formule pour économiser, y découvrent sa limite. La réparation reste alors à leur charge.
Si la voiture ne roule plus, les garanties tempête prévoient en général un remorquage. Il faut alors contacter votre assisteur, dont les coordonnées figurent dans votre contrat. Enregistrez son numéro dans votre téléphone avant que le vent se lève.
Et si c'est la maison qui prend ?
Côté habitation, la protection est obligatoire.
Votre contrat habitation contient une garantie tempête, qui couvre tous les dommages causés par le vent : chute d'arbre, toit endommagé ou arraché, mobilier détérioré par la pluie à la suite d'un dommage de toiture. Nul besoin d'attendre une déclaration officielle de catastrophe naturelle, précise France Assureurs. Les deux régimes se confondent facilement, et cette confusion retarde des déclarations qui n'avaient aucune raison de l'être.
La garantie joue même si l'arbre appartient au voisin. Votre assureur vous indemnise d'abord, puis examine s'il peut se retourner contre l'assureur du propriétaire de l'arbre. Les conditions de déclenchement, dont l'intensité du vent, varient d'un contrat à l'autre, et c'est le vôtre qui fait foi.
Le plafond et la franchise de la garantie tempête méritent aussi un coup d'œil. Ils peuvent différer de ceux de la garantie incendie.
Le cas où le voisin paie quand même
La force majeure n'est pas un passe-droit. Le gardien d'un arbre répond en principe des dommages que celui-ci cause, selon l'article 1242 du Code civil. Si l'arbre était manifestement mal entretenu, la tempête ne suffit plus à exonérer le voisin.
Un tronc malade, des branches mortes surplombant la clôture, un élagage réclamé en vain : ce genre d'éléments pèserait dans la balance. Ce sont les experts, et au besoin les juges, qui tranchent, pas vous ni votre voisin.
Dans ce cas, la responsabilité civile du voisin, comprise dans son assurance habitation, peut être sollicitée. Certains assureurs soulignent qu'une victime indemnisée par cette voie n'a pas de franchise à sa charge. Mais cette piste suppose de faire constater le défaut d'entretien. Un chêne centenaire au feuillage dense n'est pas pour autant un arbre négligé.
Les 5 jours qui comptent
Le délai de déclaration du sinistre est de 5 jours.
Photographiez la branche, le véhicule ou le toit, et l'état de l'arbre, avant de tout déplacer si la sécurité le permet. Prévenez votre voisin : la coopération facilite le travail d'expertise, rappelle la Macif. Contactez ensuite votre assureur avec ces éléments en main, en vérifiant ce que votre contrat indique sur le délai.
Gardez aussi les débris, surtout si la branche paraissait sèche. Un expert voudra peut-être l'examiner.
Si l'arbre se trouve sur le domaine public, le raisonnement reste le même, avec la mairie ou le gestionnaire de la voirie à la place du voisin. Votre propre assureur reste votre premier interlocuteur, quelle que soit l'origine de l'arbre.
Deux contrats à relire avant le 7 octobre
Sortez deux documents : votre contrat auto et votre contrat habitation. Cherchez trois mentions, « dommages tous accidents », « tempête » et « franchise », et notez les montants à côté.
Dix minutes suffisent. Elles vous diront si votre voiture serait couverte, ce qu'il vous en coûterait, et si votre toiture dispose d'une garantie tempête aux conditions que vous croyiez. Un conducteur au tiers seul saura alors à quoi s'en tenir, et pourra décider s'il veut faire évoluer son contrat.
La force majeure ne se décrète pas : elle suppose un événement imprévisible, irrésistible et extérieur. Des juges ont pu l'écarter pour des épisodes venteux jugés prévisibles, ce qui rouvre alors la porte à la responsabilité du gardien de l'arbre. Une tempête annoncée par les prévisions pèse donc dans la discussion, au cas par cas.
Sources : macif.fr | kohenavocats.fr | franceassureurs.fr