


En rentrant de vacances, j’ai retrouvé la maison intacte, sans une vitre brisée ni une serrure forcée. Pourtant, des affaires avaient disparu, et la fenêtre de la salle de bains était restée basculée.
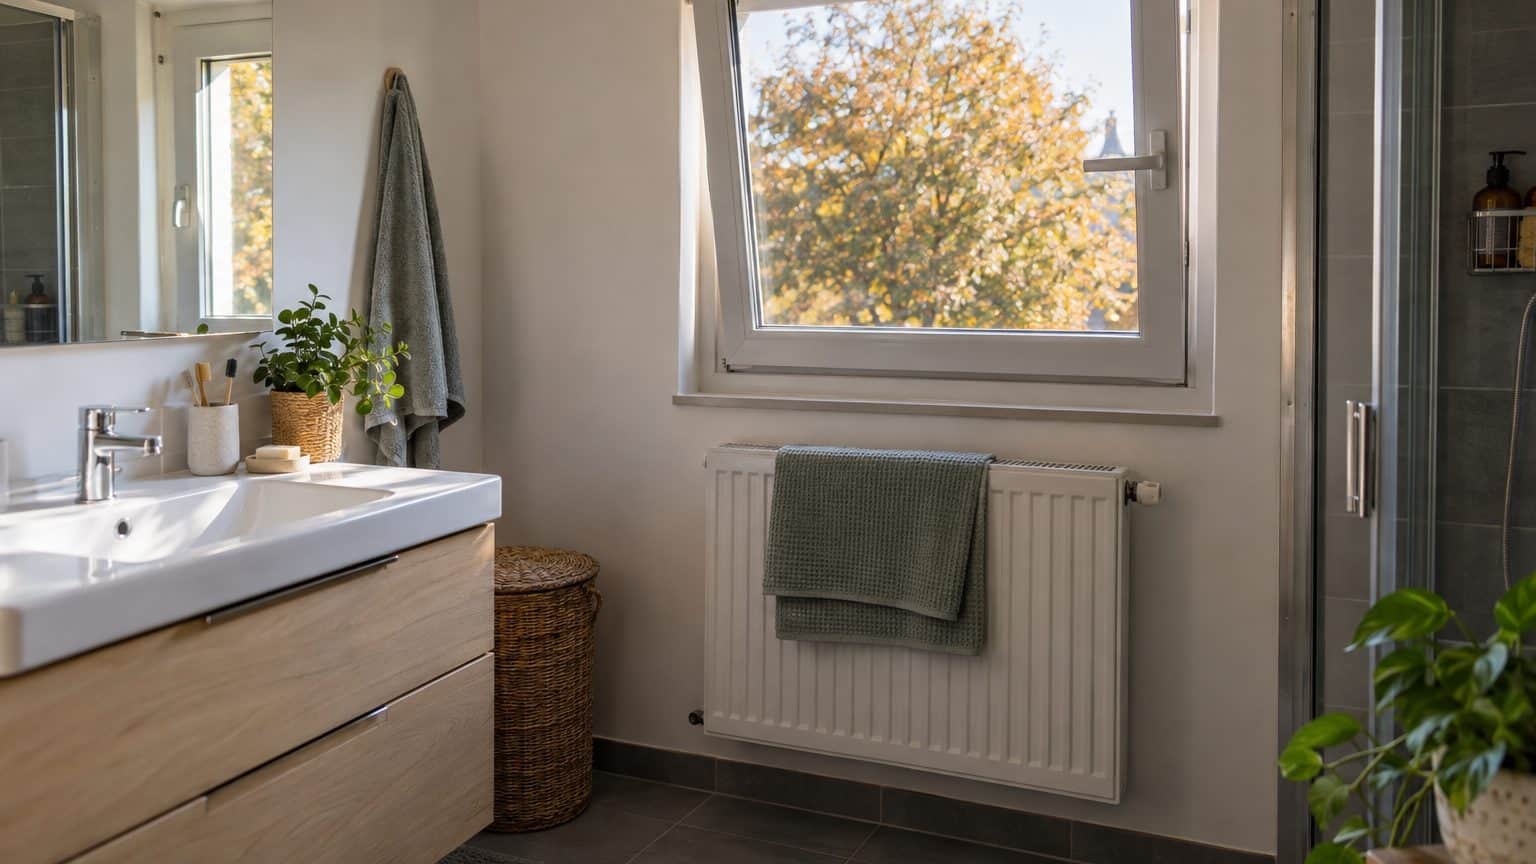
J’ai laissé la fenêtre de la salle de bains en oscillo-battant pour aérer avant de partir : un voleur entré sans rien casser peut ne pas être couvert

Par
À retenir
- Une fenêtre simplement basculée ne figure pas dans la liste type des vols couverts.
- L'assureur peut invoquer la négligence manifeste si le contrat le prévoit.
- Le vol doit être déclaré dans les 2 jours ouvrés après en avoir eu connaissance.
Une fenêtre basculée, une maison vide, aucune trace de force
Fenêtre de salle de bains laissée en oscillo-battant pour aérer avant de partir : si un voleur entre sans rien casser, votre assureur peut ne pas vous indemniser. Rien n'est écrit d'avance, ni dans un sens ni dans l'autre, car tout dépend de la rédaction du contrat. Or la plupart d'entre nous ne l'ont jamais relu depuis la signature, et personne ne nous avait prévenus que ce détail pouvait peser sur un remboursement.
La garantie vol ne s'applique que dans les cas mentionnés au contrat.
Le cas de figure est banal : une fenêtre PVC de salle de bains basculée en haut, poignée à l'horizontale, maison vide. L'occupant a aéré, comme chaque matin, puis il est parti. Au retour, des affaires ont disparu, mais aucune vitre n'est brisée et aucune serrure n'a été forcée. Sans trace de dégradation, la question de savoir comment l'intrus est entré peut se poser avant même celle du remboursement.
Ce que la liste des vols couverts contient, et ce qu'elle tait
La fiche de justice.fr donne la liste type des situations que les contrats multirisques habitation couvrent. On y trouve l'effraction (porte fracturée, serrure crochetée, fenêtre brisée), l'escalade (accès par un mur, un balcon ou une toiture) et l'introduction clandestine. S'y ajoutent les clés volées ou perdues, si le contrat le prévoit.
Une fenêtre simplement basculée n'apparaît nulle part dans cette énumération. Selon la rédaction de votre contrat, l'entrée par cette ouverture reste à qualifier, et c'est d'abord l'assureur qui s'en charge.
Encore faut-il disposer de la garantie. Le contrat d'habitation de base couvre généralement l'incendie, les dégâts des eaux et la responsabilité civile, mais pas le vol, qui relève d'une option spécifique. Le contrat multirisques habitation l'inclut souvent, ce qui n'a rien d'une certitude. Vos conditions particulières lèvent le doute en quelques lignes.
La négligence manifeste, clause à géométrie variable
Le piège porte un nom : le vol facilité par une négligence manifeste.
Justice.fr range cette exclusion parmi les plus fréquentes et cite la porte ouverte ou non fermée à clé comme exemple. Aucune source consultée ne dit noir sur blanc qu'une fenêtre en oscillo-battant vaut négligence manifeste, et aucun chiffre ne mesure combien de dossiers sont refusés pour ce motif. L'assureur peut néanmoins invoquer la clause : c'est d'abord le contrat, puis l'assureur, qui en jugent.
Les consignes officielles penchent du côté de la prudence : Ma Sécurité, le site du ministère de l'Intérieur, demande de fermer les fenêtres en cas d'absence, et la gendarmerie de ne pas les laisser ouvertes. Un contrat peut aussi poser des conditions de fermeture des accès pendant les absences, et seule la lecture du vôtre vous le dira.
Si l'exclusion est retenue, l'addition reste pour vous : téléviseur, ordinateur, bijoux, tout ce qui a disparu. Les dégradations ou actes de vandalisme commis lors du vol et les frais de remise en état figurent parmi ce que la garantie vol peut inclure ; ils pourraient donc suivre le même sort. Aucun montant ne se devine à l'avance, chaque contrat fixant ses propres plafonds.
Deux démarches qui n'attendent pas
Le vol doit être déclaré à l'assureur au plus tard dans les 2 jours ouvrés après que vous en avez eu connaissance, un délai qui relève de l'article L113-2 du Code des assurances. Il part du moment où vous découvrez le vol, et non du jour où vous trouvez le temps d'appeler.
La plainte se dépose auprès de la police ou de la gendarmerie, qui sont tenues de l'enregistrer. Dans la pratique, l'assureur demande le récépissé. Ma Sécurité rappelle qu'on peut aussi porter plainte en ligne ou par courrier au procureur de la République, après avoir appelé le 17.
Sans effraction visible, chaque détail compte. La gendarmerie conseille de prendre des photos en attendant les forces de l'ordre, et Ma Sécurité demande de ne rien nettoyer ni ranger avant leur arrivée. Photographiez donc la fenêtre telle que vous l'avez retrouvée, poignée comprise. Cela ne garantit aucune indemnisation, mais cela fixe la scène dans son état d'origine.
La clause d'inhabitation, cousine discrète
Autre ligne à chercher dans vos conditions : la clause d'inhabitation. Elle écarte le vol survenu après une absence prolongée, au-delà de 90 jours consécutifs dans l'exemple donné par justice.fr. Ce chiffre illustre un cas type, le vôtre peut être différent.
Pour des congés de quelques jours, ce seuil ne vous menace pas. La fenêtre basculée, elle, reste un sujet quelle que soit la durée de l'absence.
Le geste à faire avant de fermer la porte
Un contrat d'assurance se lit comme la notice d'un meuble en kit : tout se joue dans les lignes qu'on a sautées au montage. Relisez la page « vol » de vos conditions générales. Cherchez la liste des cas couverts, la définition de la négligence manifeste et les éventuelles conditions de fermeture des accès.
Côté fenêtre, la règle tient en une phrase : fermée, pas basculée, poignée ramenée en position fermée avant de franchir la porte. Si l'humidité de la salle de bains vous préoccupe, aérez largement pendant que vous êtes là et refermez au moment de partir.
Toussaint 2026, toutes zones : du samedi 17 octobre au lundi 2 novembre.
Ces dates, issues de l'open data de l'Éducation nationale, valent pour les zones A, B, C et la Corse. Tout ce qui précède relève du cas par cas, comme le rappelle justice.fr : la réponse dépend du type de contrat et de ses conditions. Un message à votre assureur avant le départ, plutôt qu'après un cambriolage, vous permettra d'obtenir par écrit sa position sur les fenêtres en oscillo-battant.
Sources : vyv-conseil.fr | cardif.fr