


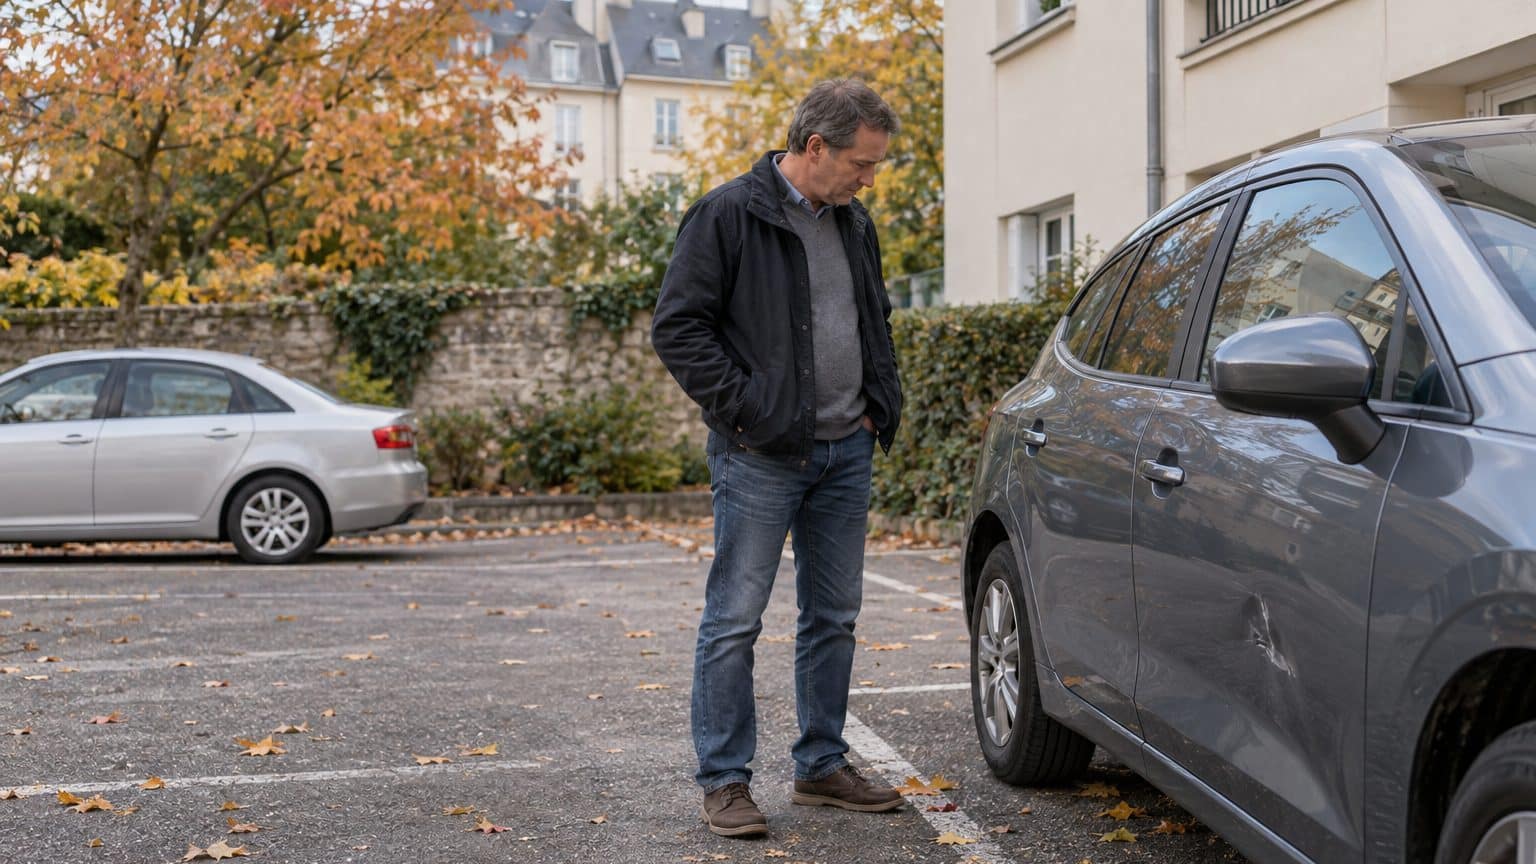
Sur un parking trop étroit, j’ai braqué trop tard et accroché la portière d’une voiture garée à côté. Le propriétaire est revenu, nous nous sommes entendus en deux minutes, et j’ai pris une décision que je n’ai pas tout de suite mesurée.
J’ai accroché une portière en me garant et j’ai payé la réparation de ma poche pour garder mon bonus : à l’agence, on m’a expliqué si j’avais bien fait

Par
À retenir
- Un sinistre responsable majore le coefficient bonus-malus de 25 %.
- Un dégât non déclaré à l'assureur n'entre pas dans le calcul du coefficient.
- Après 2 ans sans sinistre responsable, le coefficient revient à 1 s'il était supérieur.
Le réflexe du bonus, avant la facture
Payer une réparation de sa poche pour préserver son bonus, c'est un calcul défendable, à condition que la facture reste modeste. Au-delà d'un certain montant, l'arithmétique se retourne contre vous. C'est ce que m'a expliqué le conseiller de mon agence, quand je suis venu lui demander si j'avais eu raison.
Sur un parking un peu étroit, j'ai braqué trop tard et accroché la portière d'une voiture garée à côté de la mienne. Le propriétaire est revenu pendant que j'examinais les dégâts, et nous nous sommes entendus sur une réparation que je réglerais moi-même, sans passer par nos assureurs.
Mon seul objectif : ne pas toucher à mon coefficient.
Ce que coûte un sinistre responsable
Un sinistre dont l'assuré est responsable majore son coefficient bonus-malus de 25 %. Ce coefficient multiplie la prime, si bien que la hausse suit votre contrat et non la gravité du choc. À titre d'illustration, sur une prime de 100 €, la majoration représenterait 25 € de plus. Un petit accrochage de parking, dès lors que vous en êtes responsable, déclenche donc la même majoration qu'un dégât bien plus lourd.
Le conseiller m'a rappelé que ce mécanisme vaut pour tous les assurés, du conducteur occasionnel à celui qui prend la route chaque jour. Seule varie d'un contrat à l'autre la prime sur laquelle porte la hausse de 25 %.
Cette hausse, je ne l'avais jamais vraiment chiffrée. Je savais qu'un malus existait, pas qu'il majorait d'un quart le coefficient dès le premier sinistre responsable. Beaucoup d'automobilistes de ma génération, au volant depuis des décennies, raisonnent comme moi : on retient le principe, rarement le pourcentage.
Le dégât que l'assureur ne voit pas
Un dégât non déclaré à l'assureur n'entre pas dans le calcul du coefficient. C'est la règle sur laquelle repose mon geste, et le conseiller me l'a confirmée sans détour.
Régler soi-même suppose d'abord un accord avec l'autre conducteur. Dans mon cas, nous avons convenu d'un devis de carrossier, que j'ai payé directement. Une trace écrite de cet accord me paraît prudente, même entre gens de bonne composition. Je ne connais pas les clauses de tous les contrats, et le vôtre peut prévoir des obligations que seul votre conseiller saura détailler. Un coup de téléphone à l'agence avant de promettre quoi que ce soit ne coûte rien.
Dans mon cas, rien n'a été déclaré, donc rien n'a été enregistré à ce titre. Mon coefficient est resté tel qu'il était, ce qui constituait le bénéfice concret de l'arrangement. La note, elle, est sortie de mon budget du mois.
Où se situe le seuil de rentabilité
Aucun montant ne vaut pour tout le monde.
Le seuil à partir duquel payer soi-même devient rentable dépend de votre prime. Plus elle est élevée, plus la hausse de 25 % pèse lourd, et plus il devient tentant de régler la facture directement. Moins elle l'est, plus vite la réparation dépasse ce que la majoration vous aurait coûté. Je préfère donc ne pas vous donner de chiffre magique : il serait faux pour beaucoup de lecteurs.
La méthode, elle, est simple. Prenez le devis de réparation, calculez 25 % de votre prime annuelle, puis multipliez par le nombre d'années pendant lesquelles la majoration pèserait sur votre contrat. Si le devis reste inférieur à ce total, payer de sa poche se défend. S'il le dépasse, la déclaration redevient plus raisonnable.
Un exemple purement théorique aide à fixer les idées. Avec une prime de 500 €, la majoration de 25 % ajoute 125 € par an. Sur 2 ans, le surcoût atteindrait 250 €, donc une réparation à 150 € serait plus avantageuse à régler soi-même, et une réparation à 800 € beaucoup moins. Les chiffres de votre contrat seront différents, mais le raisonnement reste identique. Votre avis d'échéance indique la prime dont vous avez besoin pour refaire ce calcul.
Combien de temps dure le malus
Le malus n'a rien d'une peine à vie, et c'est un argument en faveur de la déclaration quand la facture grimpe. Le surcoût de 25 % ne s'éternise pas : il se compte en années, pas en décennies. Le conseiller a insisté sur ce point, qui change la façon de poser le calcul du seuil.
La règle est la suivante : après 2 ans sans sinistre responsable, le coefficient revient à 1 s'il était supérieur. Ce délai a une conséquence pratique. Un nouvel accident responsable pendant ces 2 ans interromprait la remontée. Pour qui se gare en ville tous les jours, ce critère compte autant que le montant de la facture.
Deux ans, c'est donc la durée à retenir pour votre calcul.
Ce que je referais, et ce que je ne referais pas
Pour un dégât modeste, avec un accord clair entre les deux conducteurs, mon choix tenait la route, a conclu le conseiller. Il m'a prévenu que le même geste, face à une carrosserie lourdement abîmée, aurait été une mauvaise affaire. Au-delà d'un certain devis, la hausse de 25 % étalée sur 2 ans coûte moins cher que la facture.
Ma méthode tient désormais en trois gestes : obtenir un devis écrit, le comparer à 25 % de ma prime multipliés par 2 ans, puis décider. Le réflexe inverse, déclarer par principe, peut revenir cher pour un simple frottement de pare-chocs.
Un détail m'a frappé en sortant de l'agence : on ne m'a jamais conseillé de cacher quoi que ce soit, seulement de savoir ce que chaque option coûte. Un bon conseiller ne vous pousse ni vers la déclaration ni vers le silence. Il vous donne la règle et vous laisse faire le calcul. De mon côté, j'ai pris l'habitude de vérifier, sur chaque avis d'échéance, que le coefficient affiché correspond à ce que j'attends. Cette vérification prend quelques minutes.
Dernière nuance, et elle est de taille : cette logique ne vaut que pour un petit montant. Au-delà, mieux vaut déclarer, car la hausse de 25 % sur 2 ans finit par coûter moins cher que la réparation. Votre prime reste le seul chiffre qui tranche, d'où l'intérêt de la sortir du tiroir avant de proposer quoi que ce soit au propriétaire de l'autre voiture.
Sources : allianz.fr | mon-auto-assure.com