


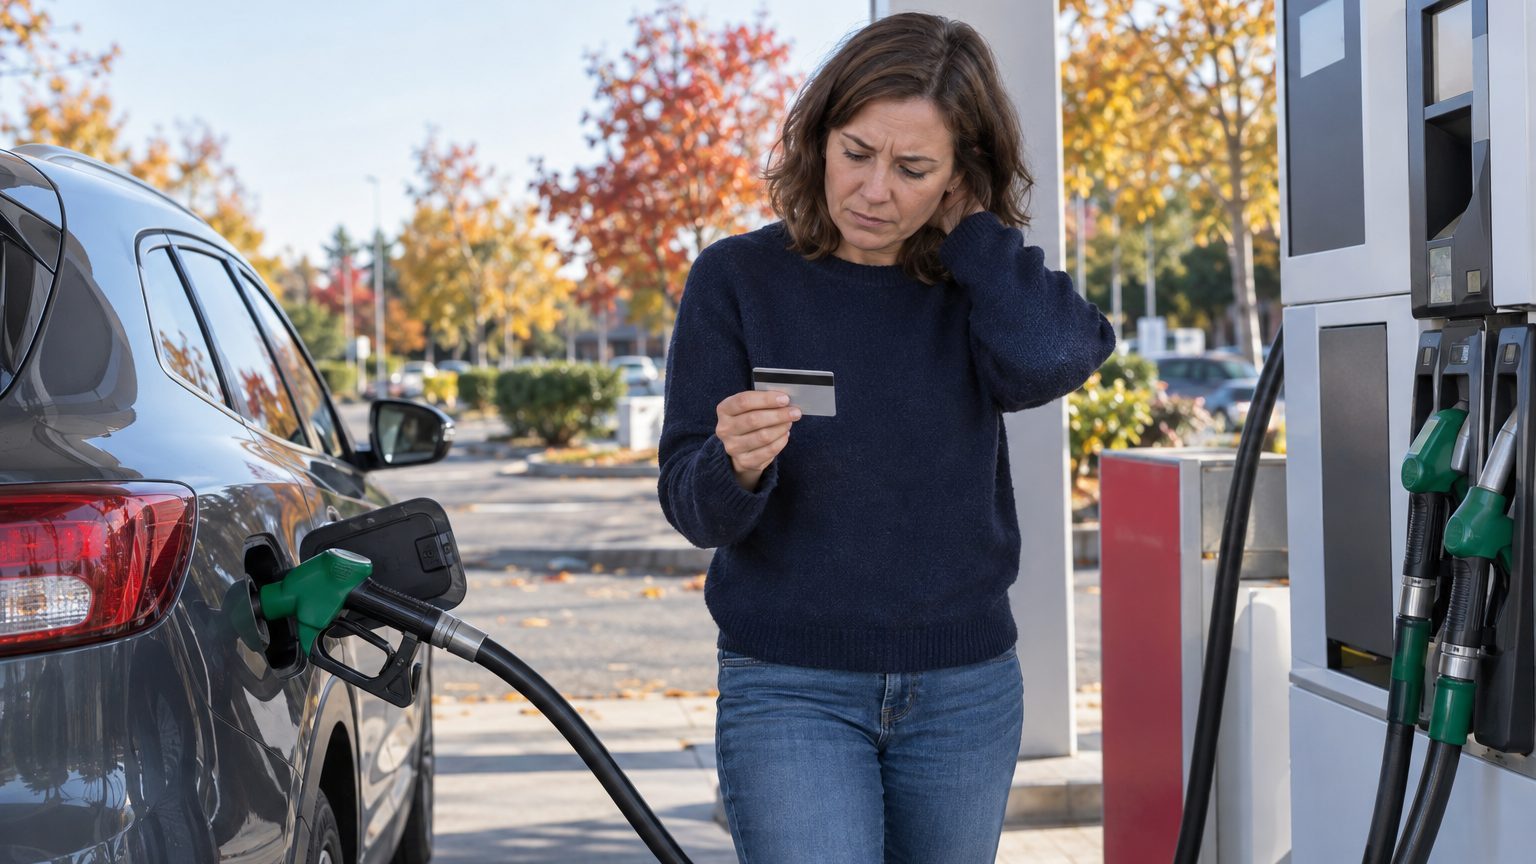
Le samedi où la pompe a refusé ma carte, le compte affichait pourtant de quoi payer le plein. Le lundi, mon conseiller a fait défiler mes paiements, et le compteur n’avait rien remis à zéro.
Je fais toujours mes grosses dépenses en début de mois, quand ma carte repart de zéro : refusée à la pompe, à ma banque, on m’a montré ce que je comptais de travers

Par
À retenir
- Le plafond de paiement se calcule souvent sur 30 jours glissants, pas sur le mois civil.
- Le plafond de retrait se calcule sur 7 jours glissants.
- Relever le plafond quelques jours depuis l'appli est possible chez plusieurs banques.
Le samedi où la pompe a dit non
Non, la carte ne repart pas de zéro le 1er du mois, et je l'ai appris à mes dépens. Un samedi de retour de vacances, le terminal de la pompe a refusé ma carte, alors que le compte affichait largement de quoi régler le plein. Réservoir sur la réserve, valises dans le coffre, file de voitures derrière moi.
Le lundi, à la banque, on m'a montré le compteur.
Ma méthode paraissait pourtant imparable, et je ne suis sûrement pas le seul à la pratiquer. Les gros achats (pneus, électroménager, courses de rentrée) attendent le début du mois, quand le salaire est tombé et que la carte est censée repartir de zéro. Tout s'enchaîne donc le 2 ou le 3, avec le sentiment de partir d'une page blanche. Le conseiller, lui, a fait défiler les paiements des 30 derniers jours, et la page n'avait rien de blanc.
Le compteur ne suit pas le calendrier
Chez la plupart des banques, le plafond de paiement se calcule sur une période de 30 jours consécutifs, de date à date, et non sur le mois calendaire. Capital le résume sans détour : les plafonds ne sont pas remis à zéro au début de chaque mois.
L'exemple publié par Capital parle de lui-même. Avec un plafond de paiement fixé à 2 000 euros par mois glissant, un premier achat de 1 500 euros le 20 mars laisse 500 euros disponibles jusqu'au 19 avril inclus. Chaque dépense possède sa propre date de sortie, et la marge se reconstitue au fil de ces échéances plutôt qu'en bloc. Le passage au 1er avril n'y change rien : les 1 500 euros pèsent toujours sur le compteur.
Pneus, électroménager et courses de rentrée, réglés à quelques jours d'écart, s'additionnent sur ce seul compteur. Avec un plafond de 2 000 euros comme dans l'exemple de Capital, la marge fond en une matinée de magasins. Le plein de la pompe, payé par carte lui aussi, passe par le même filtre.
La grosse dépense du 3 compte encore jusqu'au 2 du mois suivant.
Paiement sur 30 jours, retrait sur 7 jours
BoursoBank l'explique clairement : le plafond de paiement fonctionne sur 30 jours glissants, celui de retrait sur 7 jours glissants. Deux compteurs tournent donc en parallèle, l'un lent, l'autre plus vif. Le CIC et le Crédit Mutuel décrivent le même découpage.
Le compteur des retraits se vide plus vite. Selon l'exemple du Crédit Mutuel, un plafond de retrait atteint un 14 juillet redevient utilisable le 21 juillet.
Le CIC justifie cet écart par la fréquence des gestes : on paie par carte bien plus souvent qu'on ne retire des billets au distributeur. Autre point que beaucoup ignorent, le plafond n'a aucun lien avec le solde du compte. On peut détenir la somme et se voir refuser l'opération, simplement parce qu'elle ferait franchir la limite.
Mois civil ou jours glissants : vérifier chez vous
La règle des 30 jours glissants vaut chez la plupart des banques, pas chez toutes. Certaines comptent en mois civil, et leur plafond repart alors bien au début du mois. D'après certains guides, la date de remise à zéro peut aussi correspondre à l'ouverture du compte ou à l'anniversaire de la carte. Mon erreur n'était donc pas de croire à une remise à zéro, mais de supposer que la mienne tombait le 1er.
La notice de la carte ou la rubrique consacrée aux plafonds dans l'appli indique le mode de calcul en quelques secondes. Si la formulation évoque des jours glissants, le calendrier ne compte pas.
Relever le plafond quelques jours, depuis l'appli
Le plafond n'est pas gravé dans le marbre. Plusieurs banques permettent de le modifier depuis l'application, y compris pour quelques jours, avant un achat important. Le Crédit Mutuel précise que relever les plafonds de retrait et de paiement est gratuit, en ligne ou via l'appli.
La démarche prend quelques minutes. On ouvre la rubrique de la carte, on cherche la gestion des plafonds, puis on choisit un montant et, quand l'option existe, une durée limitée. Le libellé des menus varie d'une banque à l'autre, et certaines établissements demandent peut-être encore un passage par le conseiller. Mieux vaut s'y prendre la veille, plutôt que devant la caisse du magasin.
Un plafond relevé n'a pas vocation à durer. Les limites existent pour réduire les risques en cas de vol ou de fraude, d'où l'intérêt de les redescendre une fois l'achat réglé.
3 vérifications avant le gros achat
La première consiste à additionner les paiements des 30 derniers jours, que l'appli ou le relevé détaillent ligne par ligne. La deuxième, à comparer ce total au plafond de la carte. La troisième, à repérer la date où chaque grosse dépense sortira du compteur, comme le 19 avril dans l'exemple de Capital.
Si la marge est trop courte, deux options restent ouvertes : relever le plafond la veille, ou décaler l'achat jusqu'à la date de libération. Pour des pneus, un lave-linge et des courses de rentrée, un échelonnement sur deux périodes de 30 jours évite de tout concentrer sur le même compteur.
Avant un départ ou un retour de vacances, gardez une marge pour le plein.
Depuis mon samedi à la pompe, je note dans mon téléphone la date de sortie de chaque dépense lourde, avec une alerte la veille. Le repère est simple : jour de l'achat, plus 30 jours. Une dépense du 3 septembre sort du compteur après le 2 octobre inclus. Je choisis désormais le jour du gros achat selon le compteur, et non plus selon le calendrier.
Reste à connaître votre propre plafond, qui dépend du type de carte. Chez le CIC, une carte Visa Classic affiche 3 000 euros en paiement sur 30 jours glissants et 1 000 euros en retrait sur 7 jours, contre 8 000 et 1 500 euros pour une Visa Premier. Ces montants varient d'une banque à l'autre, et la seule valeur qui compte est celle inscrite dans votre appli.
Sources : vuibert.com | creditmutuel.fr