


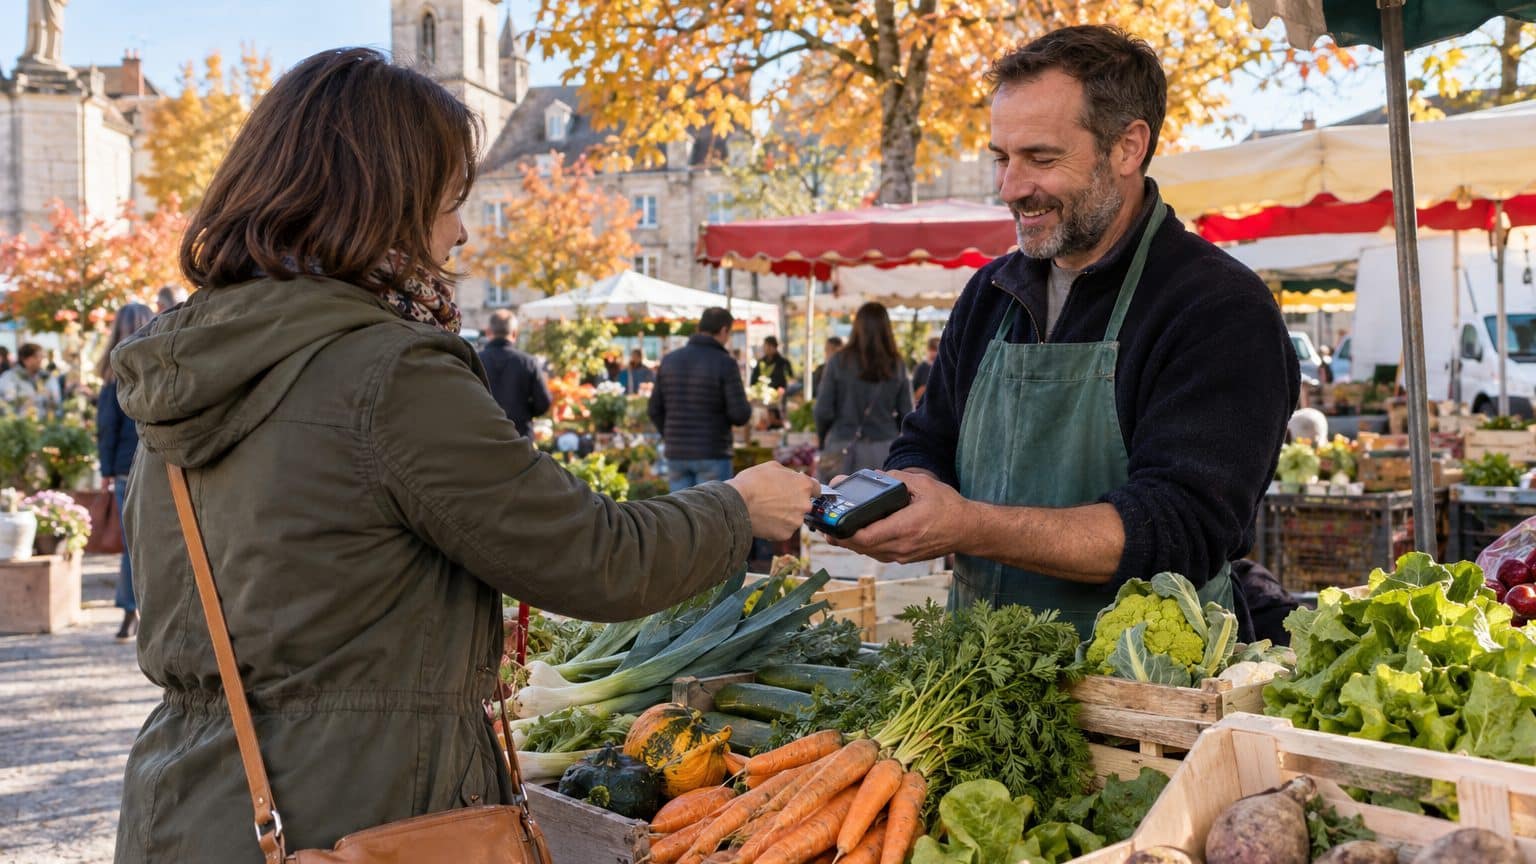
Le terminal a affiché « refusé », le maraîcher a relancé la transaction, et tout semblait réglé. Le soir, en ouvrant mon application bancaire, j’ai vu deux lignes identiques.
Le terminal du maraîcher a affiché « refusé » et il a relancé mon paiement : le soir, sur mon relevé, j’ai compris pourquoi il fallait garder le premier ticket

Par
À retenir
- Un double débit peut résulter d'une simple autorisation en attente ou d'un paiement réellement débité deux fois.
- La contestation d'une opération non autorisée est possible jusqu'à 13 mois après le débit, pour un paiement dans l'Espace économique européen.
- Pour un montant inattendu sur un paiement autorisé, le délai de contestation est de 8 semaines.
Deux lignes au même montant, et un seul panier de tomates
Un terminal qui affiche « refusé », un commerçant qui relance la transaction, une deuxième tentative qui passe : au marché du samedi, la scène est vite oubliée, entre deux conversations sur le prix des courges. Le soir, en ouvrant l'application de votre banque, vous pouvez pourtant tomber sur deux lignes au même montant, enregistrées à quelques minutes d'écart.
Le premier ticket est votre pièce à conviction.
Ce petit bout de papier, que l'on froisse volontiers au fond d'une poche de manteau, atteste qu'une première tentative a eu lieu, à une heure donnée, pour un montant donné. Sans lui, vous devrez vous fier à votre mémoire et au seul relevé. Si le terminal n'a rien imprimé, une photo de l'écran ou une note rapide sur votre téléphone fera office de trace.
Double débit ou simple autorisation : ce que montre vraiment le relevé
Toutes les lignes affichées dans une application bancaire ne sont pas des débits définitifs. Une simple autorisation « en attente » peut disparaître d'elle-même, sans démarche de votre part, même si l'on ne peut pas annoncer de délai précis.
L'autre hypothèse est moins réjouissante : les deux opérations ont bel et bien été débitées, et vous avez payé deux fois le même cageot de pommes. La façon dont la banque la qualifiera, opération non autorisée ou litige avec le commerçant, dépend de son analyse du dossier, et il serait imprudent de la prédire. Un détail complique la lecture : le relevé indique une date, un lieu et un montant, mais pas qu'un terminal a affiché « refusé » entre les deux. Cette information-là, seul votre ticket la porte.
Regarder le relevé sans s'affoler reste la bonne première réaction.
13 mois pour réclamer, mais pas pour traîner
Pour une opération non autorisée ou mal exécutée, vous pouvez contester dans un délai maximum de 13 mois à compter du débit en compte, dès lors que le paiement a été réalisé dans l'Espace économique européen. Un marché de plein vent à Lyon, à Rennes ou à Perpignan entre évidemment dans ce périmètre. Ce délai figure aussi sur la fiche officielle de l'administration française consacrée à la contestation d'un paiement par carte.
13 mois, c'est largement de quoi relire un relevé. Mais les organismes de défense des consommateurs sont clairs sur le réflexe à adopter : contestez l'opération immédiatement auprès de votre agence bancaire.
Attendre ne vous fait pas forcément perdre vos droits avant l'échéance, mais cela complique la reconstitution des faits. Qui se souvient, au bout de huit mois, de l'heure exacte à laquelle il a réglé ses poireaux, et de ce que disait l'écran juste avant ? Un ticket retrouvé au fond d'un sac ne vaudra jamais un signalement fait le soir même.
Ce que la banque doit vous rendre, et à quelle vitesse
Lorsque l'opération est reconnue comme non autorisée, la banque rembourse immédiatement le montant débité, ainsi que les frais et agios associés. Les agios correspondent au coût d'un éventuel découvert provoqué par ce débit en trop, ce qui compte si votre compte était déjà proche de zéro en fin de mois.
Le cas d'un paiement autorisé, mais d'un montant inattendu, obéit à d'autres règles. Le délai de contestation est alors de 8 semaines à compter du débit, et la banque répond sous 10 jours ouvrables. Ce cadre vise un montant que vous ne pouviez pas anticiper au moment de payer, ce qui n'est pas la même chose qu'un doublon. C'est donc la banque qui examinera dans quelle catégorie ranger votre double débit.
13 mois d'un côté, 8 semaines de l'autre : ne confondez pas.
Les gestes du samedi midi qui facilitent le dossier
Conservez le ticket du premier essai à part de celui du paiement abouti, dans deux poches différentes ou dans une petite enveloppe glissée dans le cabas. Notez l'heure approximative, le montant et le nom du stand. Une capture d'écran de votre application bancaire, prise le soir même, fige l'état de votre compte à ce moment précis.
Prenez l'habitude de parcourir les lignes du week-end une fois par semaine, le dimanche soir par exemple. Les achats de marché, faits de petits montants qui se répètent d'un stand à l'autre, se perdent facilement dans le flot des opérations du mois.
La banque peut vous demander de vous adresser d'abord au commerçant. Cette étape n'a rien d'une fin de non-recevoir : elle fait partie des suites possibles d'une réclamation. Un maraîcher que vous fréquentez depuis des années peut avoir repéré l'anomalie de son côté, ou savoir si la première transaction a été annulée dans son terminal. Votre ticket du premier essai lui permettra de retrouver rapidement l'opération concernée.
Le soir même, la marche à suivre
Contactez votre agence, par téléphone ou en vous y rendant, ou utilisez le canal que votre banque prévoit pour contester une opération. Dites clairement que vous contestez un débit, et que vous ne demandez pas un simple renseignement. Demandez comment l'opération sera qualifiée et dans quel délai une réponse vous sera donnée.
Donnez les deux dates, les deux montants, l'heure du refus affiché et le nom du commerçant. Photographiez les tickets, puis gardez les originaux.
Un ticket peut pâlir au fond d'un sac, la photo reste lisible.
Si la banque vous répond qu'il s'agit d'une autorisation en attente, surveillez son évolution sur votre relevé sans en faire une certitude. Si la ligne reste et passe en débit définitif, reprenez le dossier avec votre ticket. Notez la date de chaque échange avec votre conseiller et le nom de la personne jointe.
Le délai de 13 mois vaut pour un paiement réalisé dans l'Espace économique européen : pour un achat réglé hors de cette zone, la règle diffère, et mieux vaut interroger sa banque sans attendre. Votre carte en voyage mérite donc la même vigilance, avec un calendrier plus serré.
Sources : labanquepostale.fr | action-conseils.com