


Nous sommes à la mi-février 2026, les fêtes de fin d'année sont désormais loin derrière nous, et les traditionnelles étrennes ont peut-être déjà été dépensées. Pourtant, une interrogation subsiste souvent dans l'esprit des grands-parents, juste après avoir glissé ce fameux petit billet dans la main de leur petit-fils ou petite-fille : est-ce trop ? Est-ce assez ? Dans un contexte économique où la valeur de l'argent fluctue et où les modes de consommation des jeunes évoluent à une vitesse vertigineuse, il est parfois difficile de trouver le juste milieu sans froisser les parents. Car soyons honnêtes, l'argent de poche reste l'un des sujets les plus délicats des repas de famille. Pour vous épargner les faux pas et vous aider à soutenir vos petits-enfants avec intelligence, voici ce qu'il faut savoir sur les montants justes observés cette année.
Commencer par des sommes symboliques dès 7 ans pour apprendre concrètement la valeur de l'argent
C'est souvent autour de l'âge de raison, vers 7 ans, que la question se pose réellement. Avant cela, la pièce de monnaie ressemble plus à un trésor de pirate qu'à un moyen d'échange. À cet âge, l'enfant commence à compter, à comprendre que la baguette de pain ne s'obtient pas simplement en souriant à la boulangère, et surtout, il commence à avoir ses propres envies. Pour les grands-parents, la tentation est grande de vouloir gâter les enfants. Cependant, inonder les poches d'un enfant de cet âge est souvent contre-productif, voire source de tensions avec les parents qui tentent d'inculquer la notion d'effort.
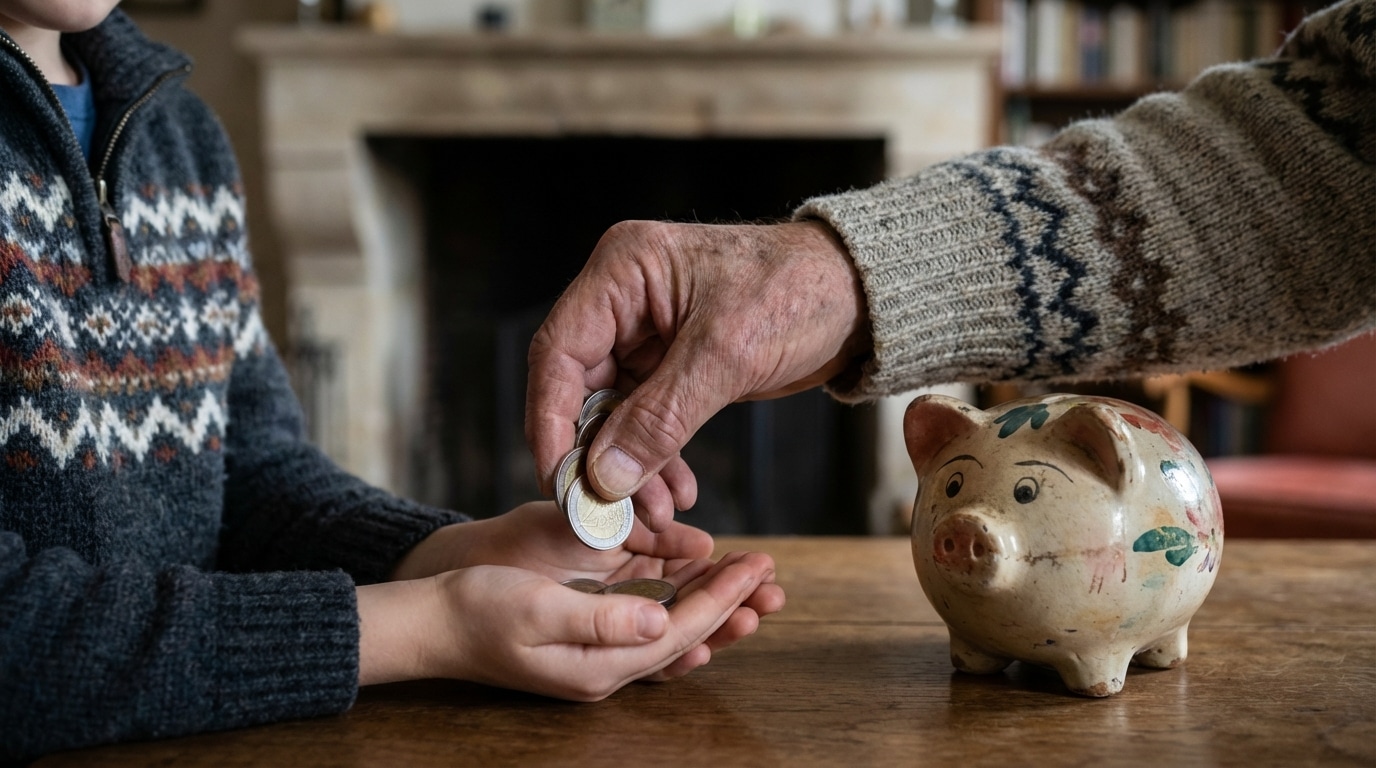
En 2025, le consensus qui s'est dégagé tourne autour d'une somme modeste mais significative : 5 euros par mois. Cela peut sembler dérisoire à vos yeux, habitués peut-être à des montants plus élevés en raison de l'inflation, mais pour un enfant de 7 ans, c'est un début d'empire. C'est l'équivalent de quelques bonbons, d'un petit magazine ou d'une épargne de quelques mois pour un jouet convoité. En tant que grands-parents, votre rôle ici n'est pas de doubler cette mise, mais peut-être d'offrir la tirelire qui accueillera ce pécule, ou d'accompagner l'enfant à la boulangerie pour qu'il paie lui-même ses viennoiseries lors de ses vacances chez vous.
Adapter le budget aux années collège pour couvrir les premières sorties entre amis vers 11 ans
L'entrée au collège marque une rupture nette. Fini le cocon de l'école primaire, bienvenue dans la jungle sociale où l'apparence et l'appartenance au groupe deviennent primordiales. Vers 11 ou 12 ans, les besoins changent drastiquement. L'argent de poche ne sert plus seulement à acheter des babioles, mais à financer une part de vie sociale : un encas après les cours, une place de cinéma, ou ces fameuses cartes à collectionner dont le prix défie souvent l'entendement. C'est l'âge des premières revendications budgétaires.
Le barème observé s'ajuste donc en conséquence avec un saut significatif : on parle désormais d'une moyenne de 15 euros par mois. C'est un montant qui permet une certaine liberté sans autoriser tous les excès. C'est aussi un moment charnière pour la communication intergénérationnelle. Les parents gèrent le quotidien, mais vous, grands-parents, pouvez jouer un rôle de soutien ciblé. Plutôt que de donner de l'argent sans raison, pourquoi ne pas financer spécifiquement une sortie culturelle ou sportive ? Cela permet de garder le lien sans interférer avec l'éducation financière mise en place par les parents.
Passer à la vitesse supérieure au lycée et jusqu'à 16 ans avec une enveloppe qui favorise l'autonomie
Arrivés au lycée, vers 15 ou 16 ans, les ados sont des adultes en devenir. Leurs besoins financiers se rapprochent de ceux des adultes : vêtements, sorties, forfaits téléphoniques parfois, ou restauration rapide entre deux cours. L'argent de poche devient un outil de gestion budgétaire à part entière. Il ne s'agit plus de se faire plaisir, mais d'apprendre à gérer un budget mensuel fixe, avec ses contraintes et ses choix cornéliens : ce sera le nouveau sweat-shirt à la mode ou quatre sorties au fast-food, mais pas les deux.
Pour accompagner cette autonomie grandissante, l'enveloppe conseillée grimpe jusqu'à 50 euros par mois pour un adolescent de 16 ans. C'est une somme conséquente, certes, qui demande aux parents un certain effort financier. En tant que grands-parents, c'est souvent là que votre position est la plus délicate. Vouloir compenser un manque d'argent de poche perçu peut être mal vu par les parents qui souhaitent que leur enfant apprenne la valeur du travail ou de la restriction. La meilleure approche reste la transparence : si vous souhaitez participer, faites-le pour des occasions précises ou en accord avec les parents pour abonder un compte épargne, plutôt que de glisser des billets en douce qui fausseraient leur apprentissage de la réalité économique.
Le récapitulatif du barème idéal et le rôle des grands-parents
Pour naviguer sereinement dans ces eaux parfois troubles de l'éducation financière, il est utile d'avoir des repères clairs. Voici donc la progression clé observée : 5 euros pour débuter doucement vers 7 ans, un saut nécessaire à 15 euros pour les pré-ados au collège, et enfin jusqu'à 50 euros pour responsabiliser vos grands lycéens. Gardez en tête que ce sont des moyennes ; chaque famille a ses propres réalités et contraintes.
Pour vous aider à trouver votre juste place de grands-parents, voici un petit guide pratique des comportements à privilégier et de ceux à éviter :
| À faire (Le rôle de soutien) | À éviter (Les sources de conflit) |
|---|---|
| Demander aux parents le montant qu'ils donnent déjà pour s'aligner ou compléter intelligemment. | Donner de l'argent en cachette en disant que c'est un secret. |
| Offrir de l'argent pour un objectif précis (permis de conduire, voyage scolaire, premier ordinateur). | Critiquer le montant donné par les parents devant les petits-enfants. |
| Raconter comment vous gériez votre argent à leur âge. | Donner des sommes exorbitantes sans raison particulière, ce qui dévalorise le cadeau. |
L'argent de poche est un formidable outil d'apprentissage, à condition qu'il soit cohérent au sein de la famille. Votre rôle de grands-parents est précieux : vous êtes la mémoire et parfois le filet de sécurité, mais le capitaine du navire budgétaire reste le parent. En respectant ce barème de 5€, 15€ et 50€, vous vous assurez d'être dans la norme actuelle, ni trop avare, ni trop généreux sans discernement.
Une discussion apaisée sur le sujet contribue grandement à la paix des ménages. Avez-vous déjà établi cette conversation franche avec vos enfants concernant l'argent de poche de vos petits-enfants, ou préférez-vous rester le fournisseur officiel des petites enveloppes surprise ?