

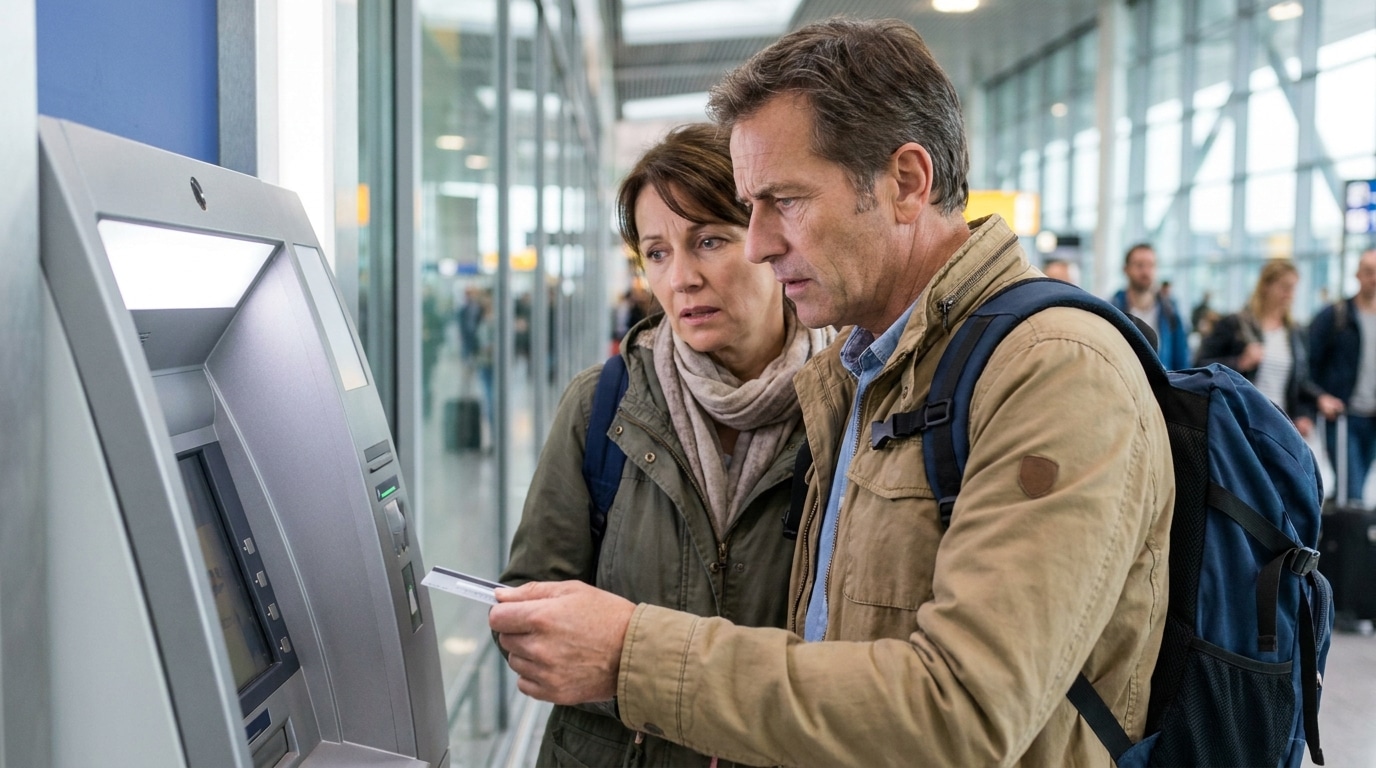
Le scénario paraît presque banal : un distributeur à l’étranger, une carte bancaire insérée, un code tapé avec soin… puis l’écran qui affiche « transaction refusée ». Derrière ce blocage, il y a une explication claire. Le plus souvent, la banque a simplement cru protéger le compte contre une fraude. Et une précaution très simple, prise avant le départ, peut éviter cette mauvaise surprise.
Prévenir sa banque d’un voyage à l’étranger, par téléphone ou directement depuis l’application, permet souvent d’éviter le gel automatique de la carte au premier retrait ou au premier paiement inhabituel. Une formalité simple, mais précieuse, surtout lorsque l’on se retrouve loin de ses repères, sans espèces et avec un centre d’appel difficile à joindre.
Le distributeur affiche « transaction refusée » : le blocage qui tombe sans prévenir
Pour le voyageur, retirer de l’argent à l’étranger est un geste ordinaire. Pour la banque, ce même geste peut ressembler à une opération suspecte, surtout si la carte est habituellement utilisée en France, dans les mêmes commerces et aux mêmes horaires.
Un retrait dans une zone touristique, sur un distributeur jamais utilisé auparavant, peut déclencher une alerte automatique. La banque ne voit pas une personne devant un distributeur avec ses valises. Elle voit une carte française utilisée loin de son cadre habituel.
Les signaux qui doivent alerter avant que ça coupe
Certains petits incidents doivent mettre la puce à l’oreille : un paiement refusé alors que le solde est suffisant, un sans contact qui ne passe plus, un code demandé plus souvent que d’habitude ou une notification bancaire inhabituelle.
Le premier achat ou le premier retrait à l’étranger est souvent le moment sensible. Si le voyage n’a pas été signalé, le système anti-fraude peut considérer cette opération comme une anomalie et suspendre temporairement la carte.
Ce que voit la banque en temps réel
Sur place, la situation semble absurde : la carte est bien dans la main du titulaire, le code est correct, le compte est approvisionné. Côté banque, l’analyse est plus froide : pays inhabituel, terminal inconnu, montant différent, rythme d’utilisation modifié.
Ce décalage explique la sensation d’injustice ressentie devant le distributeur. La carte n’est pas forcément « cassée » ni définitivement bloquée : elle est parfois seulement gelée par prudence.
L’anti-fraude fait son travail, parfois trop bien
Les déclencheurs les plus fréquents
Les systèmes de sécurité repèrent plusieurs signaux : un pays rarement visité, un montant élevé, plusieurs tentatives rapprochées, un distributeur jugé inhabituel ou un enchaînement paiement puis retrait dans un délai court.
Ces contrôles existent notamment pour limiter les fraudes par copie ou utilisation détournée de carte. Ils sont utiles, mais peuvent piéger un client légitime qui n’a pas annoncé son déplacement.
Carte gelée, plafond atteint ou réseau en cause
Avant de conclure à un blocage anti-fraude, quelques vérifications s’imposent. Le refus peut aussi venir d’un plafond de retrait dépassé, d’un solde insuffisant, d’un distributeur défaillant ou d’un réseau momentanément indisponible.
Le bon réflexe consiste à consulter l’application bancaire. Les messages y sont souvent plus clairs que sur l’écran du distributeur : plafond, opération refusée, carte suspendue, demande de validation ou alerte de sécurité.
Des différences selon les cartes et les banques
Les cartes à autorisation systématique, les cartes de débit immédiat, les cartes haut de gamme et les offres de banques en ligne ne réagissent pas toujours de la même manière. Certaines permettent de modifier les paramètres en quelques instants depuis l’application, d’autres exigent un appel.
Les banques en ligne et néobanques proposent souvent des réglages très visibles : paiements à l’étranger, retraits, plafonds, blocage temporaire, carte virtuelle. Dans une banque traditionnelle, ces options existent parfois aussi, mais elles sont moins faciles à repérer.
Le fameux « seul appel » : prévenir sa banque avant de partir
Le principe de l’alerte voyage
Prévenir sa banque revient à ajouter une information simple dans le système : la carte va être utilisée dans tel pays, pendant une période donnée. Dès lors, l’opération étrangère ne ressemble plus à une surprise.
Le client redevient un utilisateur « prévu » dans les outils de sécurité. Cela ne supprime pas tous les contrôles, mais cela réduit nettement le risque de blocage automatique au premier retrait.
Appel, application ou espace client
Selon l’établissement, la déclaration de voyage se fait par téléphone, depuis l’espace client ou directement dans l’application bancaire. Les applications récentes proposent souvent une rubrique dédiée dans les paramètres de carte ou de sécurité.
Un appel peut encore être utile lorsque l’option n’apparaît pas clairement, en particulier pour les cartes anciennes ou les comptes joints. Mais lorsque l’application le permet, la démarche est généralement plus rapide et évite l’attente au service client.
Le bon moment pour le faire
Le plus simple reste d’effectuer la déclaration avant le départ, lorsque l’accès à l’application, aux SMS de sécurité et aux documents bancaires ne pose aucun problème.
Il est préférable d’indiquer la durée réelle du déplacement, sans l’étendre inutilement. Une période claire aide la banque à distinguer les opérations normales du voyage des mouvements vraiment suspects.
Dans l’application, tout se joue souvent en quelques minutes
Où trouver l’option
L’option se cache généralement dans les rubriques « cartes », « sécurité », « paramètres », « voyager à l’étranger » ou « assistance ». Certaines applications disposent aussi d’un moteur de recherche interne ou d’un assistant qui guide vers le bon menu.
Si aucune rubrique n’apparaît, il faut vérifier les réglages de la carte : paiements hors France, retraits internationaux, activation ou désactivation temporaire de certaines zones.
Les informations à renseigner
La banque demande le plus souvent le ou les pays visités, la période du séjour et parfois les types d’opérations prévues : retraits, paiements en magasin, achats en ligne.
Inutile d’en faire trop. L’objectif n’est pas de raconter le voyage, mais d’éviter qu’un paiement normal soit pris pour une fraude. Une destination et une période bien renseignées suffisent dans la majorité des cas.
Les réglages à vérifier en même temps
La déclaration de voyage est aussi le bon moment pour contrôler les plafonds de retrait et de paiement, l’activation du sans contact, les paiements en ligne et les restrictions par zone géographique.
Les notifications doivent également être activées. Elles permettent de repérer immédiatement une opération refusée, validée ou suspecte, sans attendre de consulter le compte plusieurs heures plus tard.
Si la carte est déjà bloquée sur place : les gestes utiles
Les réflexes immédiats
Avant de paniquer, mieux vaut tenter un paiement de faible montant dans un commerce, puis essayer un autre distributeur, idéalement rattaché à une grande banque locale. Certains refus viennent simplement d’un automate isolé ou mal connecté.
Il faut ensuite vérifier dans l’application le solde, les plafonds et les messages de sécurité. Une alerte en attente de validation peut parfois suffire à débloquer la situation.
Déblocage express
Si le blocage est confirmé, les canaux les plus rapides sont le chat sécurisé de l’application, le bouton d’assistance carte ou le numéro d’urgence bancaire. Une authentification forte peut être demandée pour prouver que la demande vient bien du titulaire.
Lorsque le service client est difficile à joindre, l’application reste souvent la meilleure porte d’entrée. Elle permet parfois de réactiver les paiements à l’étranger, d’augmenter un plafond ou de confirmer qu’une opération refusée était légitime.
Les solutions de secours
Une seconde carte, même conservée séparément, peut sauver un séjour. Une carte virtuelle peut dépanner pour régler un hébergement ou un transport en ligne, si le commerçant l’accepte.
En dernier recours, un proche peut effectuer un virement instantané vers un autre compte disponible, ou utiliser un service de transfert d’argent reconnu. L’essentiel est de ne jamais dépendre d’un seul moyen de paiement loin de chez soi.
La check-list simple avant le départ
Déclarer le voyage et noter les numéros utiles
Avant de partir, la routine tient en quelques gestes : déclarer le voyage dans l’application ou auprès de la banque, noter le numéro d’urgence carte, vérifier l’accès à l’espace client et activer les notifications.
Il est également prudent de conserver ces informations ailleurs que dans le téléphone principal, par exemple sur un papier rangé avec les documents de voyage.
Prévoir un plan B financier
Deux moyens de paiement valent mieux qu’un : une carte principale, une carte secondaire, un peu d’espèces dans une pochette séparée et des plafonds adaptés au séjour.
Le but n’est pas de voyager avec une somme importante sur soi, mais d’éviter la dépendance totale à une seule carte. Cette précaution reste l’une des plus efficaces en cas de vol, de perte ou de blocage temporaire.
À l’arrivée, tester sans attendre
Une fois sur place, un petit paiement test dans un commerce permet de vérifier que tout fonctionne. Il vaut mieux découvrir un souci devant une caisse tranquille que devant un distributeur isolé, au moment où les espèces deviennent indispensables.
Les alertes de l’application doivent ensuite être suivies attentivement. Un message de confirmation, une demande de validation ou un refus répété donne rapidement la marche à suivre.
Un blocage de carte à l’étranger n’est pas toujours le signe d’un grave problème : c’est souvent une sécurité automatique déclenchée par une utilisation jugée inhabituelle. Prévenir sa banque avant le départ, vérifier les réglages de l’application et prévoir un moyen de paiement de secours transforment une source de stress en simple formalité. Au fond, voyager sereinement commence parfois par un geste très discret, effectué bien avant de monter dans l’avion ou le train.