

Les fissures causées par la sécheresse ne sont indemnisées que si la commune a obtenu un arrêté de catastrophe naturelle publié au Journal officiel. Avant même de contacter l’assureur, il faut se signaler à la mairie, une étape cruciale que la plupart des propriétaires négligent.
Ces fissures ouvertes par la sécheresse ne sont presque jamais indemnisées d’emblée : tout commence par une démarche en mairie que peu de propriétaires font

Par
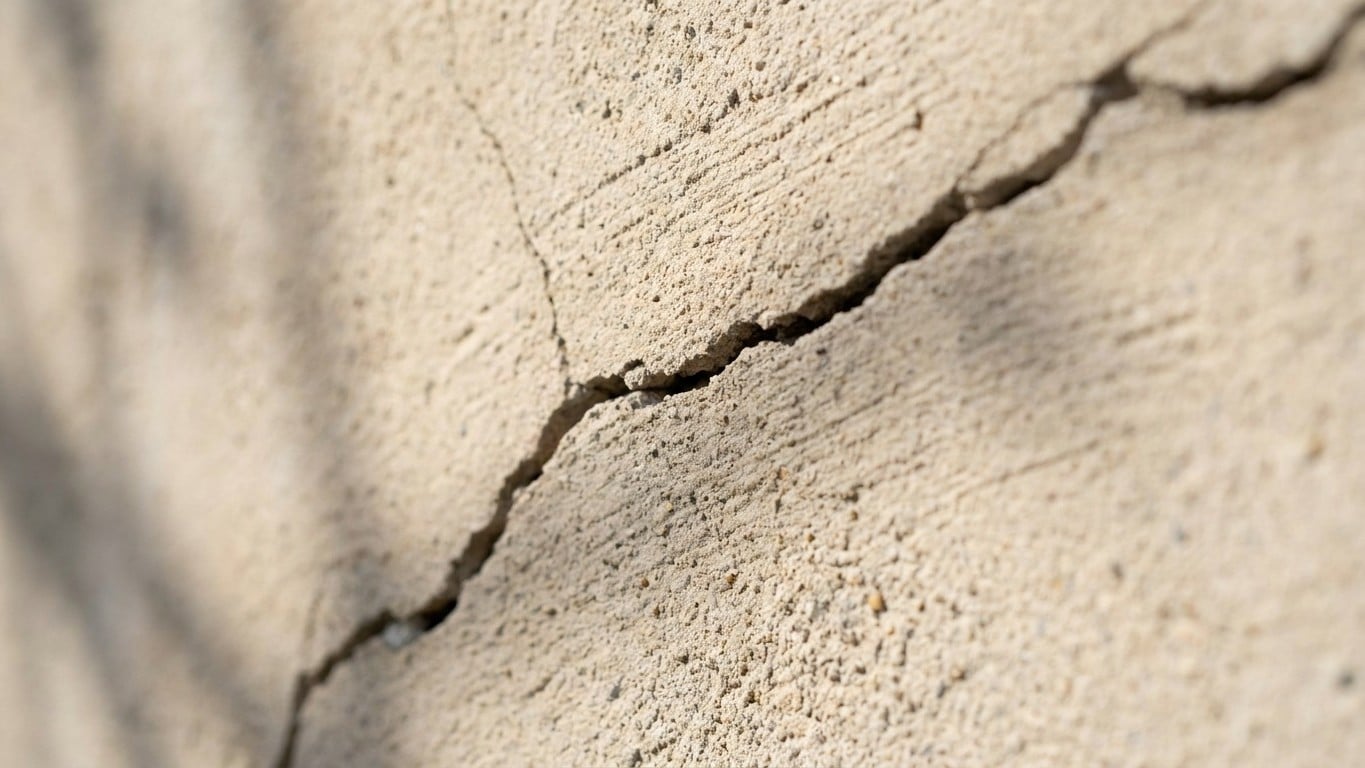
Une fissure qui zigzague sur une façade en plein été caniculaire, ce n'est jamais une bonne nouvelle. Mais contrairement à ce que beaucoup imaginent, l'assurance ne se déclenche pas automatiquement à la vue des dégâts.
Tout commence par un passage en mairie, souvent négligé, presque toujours sous-estimé. Sans cette étape, aucune indemnisation n'est possible, quelle que soit la gravité des désordres constatés.
À retenir
- Pourquoi appeler l'assureur ne suffit pas et ce que font vraiment les propriétaires qui réussissent à se faire indemniser
- Le délai qui fait basculer votre dossier entre indemnisation et refus total : découvrez ce compteur que personne ne connaît
- Cette étude géotechnique peut sauver votre dossier même si la fissure apparaît des mois après la sécheresse
Le passage obligé par la mairie, avant même l'assurance
Les victimes de ces épisodes météorologiques sont indemnisées uniquement lorsque la commune dans laquelle se trouve leur bien endommagé a fait l'objet d'un arrêté ministériel reconnaissant l'état de catastrophe naturelle. votre assureur ne peut rien faire tant que ce document n'existe pas.
En cas de dommages sur votre maison, il est recommandé de vous faire connaître en mairie, c'est un des premiers réflexes que vous devez avoir. Beaucoup de propriétaires sautent cette étape, persuadés qu'un simple coup de fil à leur assureur suffit.
La demande de reconnaissance de l'état de catastrophe naturelle est assurée par la commune auprès des services de l'État, conformément à la classification établie dans le formulaire CERFA n°13669*01. C'est le maire qui porte le dossier, pas vous directement.
Sans arrêté au Journal officiel, la garantie ne s'active pas
Cet arrêté est publié au Journal officiel. Tant qu'il n'est pas publié, votre assureur ne peut pas indemniser les dommages liés à la sécheresse, même si les fissures sont bien visibles chez vous. Le juridique prime sur le visible, aussi frustrant que cela puisse paraître.
L'état de catastrophe naturelle est décrété par arrêté interministériel publié au Journal officiel, conformément à l'article L.125-1 du Code des assurances. Trois éléments doivent coïncider pour que la garantie joue réellement.
La commune concernée, la période couverte et la nature exacte du phénomène doivent correspondre à votre situation. Un arrêté reconnaissant des inondations ne couvre pas forcément un mouvement de terrain lié à la sécheresse.
Ce que fait vraiment la commune une fois saisie
Au début de l'année suivante, le maire soumet une requête pour reconnaissance à l'attention du préfet du département, dont les services examinent le contenu et rassemblent les rapports d'expertise nécessaires. Le dossier remonte ensuite plus haut.
Une commission interministérielle, présidée par le ministère de l'Intérieur, est ensuite chargée de donner un avis sur chaque dossier communal transmis par les préfets de département. Ce circuit administratif explique pourquoi les délais s'étirent parfois sur plusieurs mois, voire davantage d'une année sur l'autre.
La sécheresse de cette année n'échappe pas à la règle. Dans un communiqué publié le 13 juillet 2026, le ministère chargé de la Transition écologique décrit une situation « précoce et exceptionnelle », avec une sécheresse des sols généralisée en métropole et en Corse.
Le délai de 30 jours qui change tout après publication
Vous disposez de 30 jours après la publication de l'arrêté pour déclarer le sinistre, et vous réglez une franchise légale de 1 520 € pour la sécheresse ou 380 € pour les autres aléas. Ce compteur démarre à la parution au Journal officiel, pas à la découverte de la fissure.
Le régime est financé par la surprime catastrophe naturelle prélevée sur chaque contrat de dommages, fixée à 20 % de la cotisation depuis 2025. Une hausse qui pèse sur toutes les polices multirisque habitation, sécheresse ou non.
L'assureur doit ensuite verser une provision dans les 2 mois suivant la remise de l'état estimatif des dommages ou la publication de l'arrêté, puis l'indemnisation complète dans un délai de 3 mois. Rater le délai de déclaration initial peut donc compromettre tout le processus.
Expertise, franchise et pièges à éviter
Une fois le sinistre déclaré, l'assureur mandate un expert. C'est lui qui évaluera si vos dommages résultent bien du phénomène reconnu, si les mesures de prévention habituelles n'auraient pas pu les empêcher, et quel montant d'indemnisation est justifié.
C'est précisément à cette étape que les dossiers mal préparés échouent : absence de documentation technique, sous-estimation des désordres, méconnaissance des mécanismes d'expertise. Photographier la fissure au moment où elle apparaît, noter sa largeur, garder une trace datée : ces gestes simples pèsent lourd le jour de l'expertise.
Pour les mouvements de terrain différentiels dus à la sécheresse, l'article L. 125-2 du Code des assurances limite désormais la garantie aux dommages « susceptibles d'affecter la solidité du bâti ou d'entraver l'usage normal du bâtiment ». Une microfissure purement esthétique reste donc un terrain de contestation fréquent.
Que faire si votre commune n'apparaît pas dans l'arrêté
Le refus n'est jamais gravé dans le marbre. Un refus n'est pas définitif : plusieurs voies de recours sont possibles, dont un recours administratif gracieux auprès des ministres signataires ou un recours contentieux devant le tribunal administratif.
Le propriétaire peut demander à la mairie les motifs et les documents communicables ayant fondé la décision, et la commune elle-même dispose de voies de recours contre le refus de reconnaissance. Rien n'empêche donc de relancer le dossier l'année suivante avec plus d'éléments techniques.
En attendant une éventuelle reconnaissance, ne restez pas les bras croisés. L'assuré doit examiner les autres garanties de son contrat comme les dégâts des eaux ou la responsabilité d'un tiers, car une absence de reconnaissance CatNat ne signifie pas que tout recours assurantiel est impossible.
Un détail surprend souvent les sinistrés : une fissure apparue après la période officielle de sécheresse peut malgré tout être indemnisée. Une fissure peut se manifester après la période de sécheresse visée, ce décalage ne suffit pas à exclure la garantie. Le lien de causalité compte davantage que le calendrier strict, à condition de pouvoir le démontrer avec une étude géotechnique solide.
Sources : kohenavocats.fr | bassussarry.fr