


Un mur effondré sur votre terrain ne signifie pas automatiquement que le voisin paie. L’expertise d’assurance révèle que la cause du sinistre compte bien plus que le statut juridique du mur. Sans entretien régulier, aucune assurance n’intervient—et vous restez seul responsable.
Il a attendu que le voisin fasse relever le mur effondré sur sa pelouse : à l’expertise, on lui a expliqué pourquoi aucune assurance ne bougerait

Par
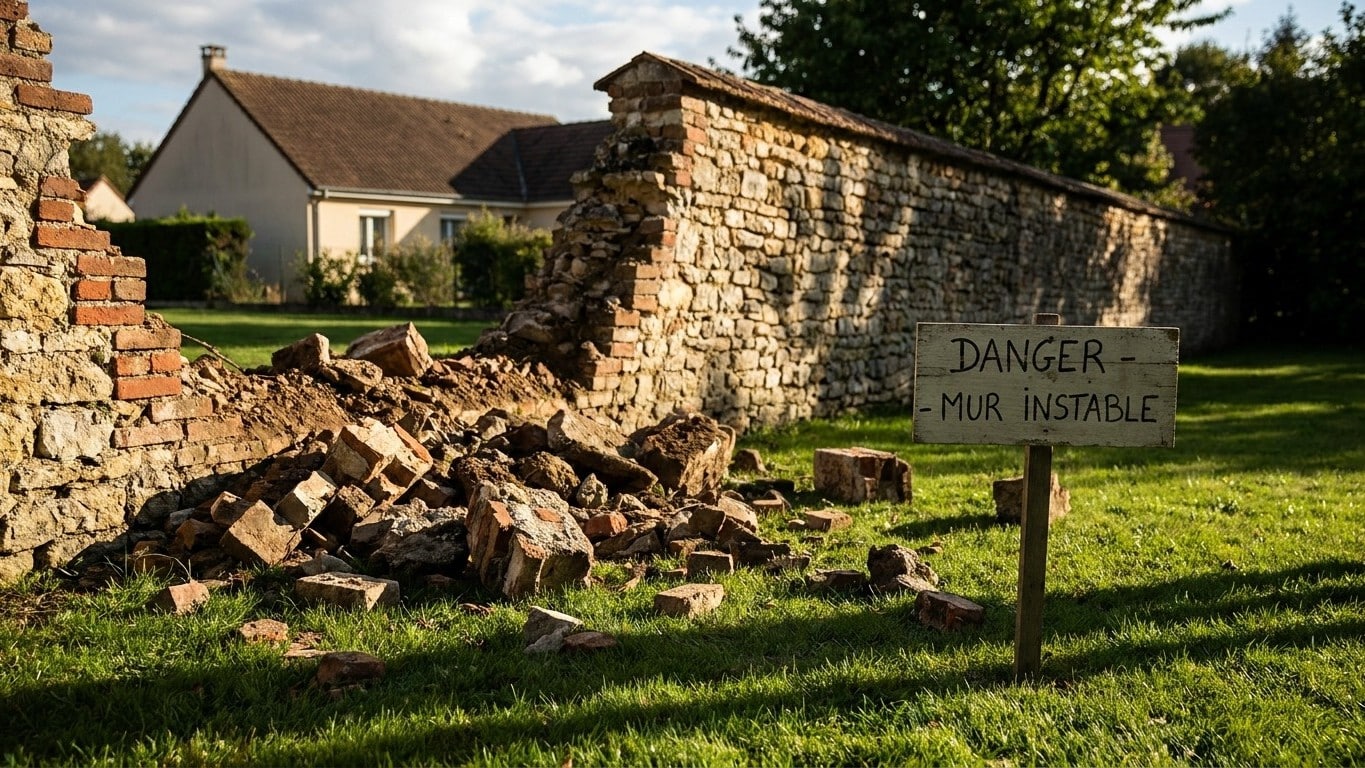
La scène est classique : un mur s'effondre côté jardin, sur la pelouse fraîchement tondue, et l'un des deux voisins attend, persuadé que « c'est à l'autre de payer ». Beaucoup pensent qu'un mur mitoyen ou un mur voisin qui tombe chez soi reste, par définition, le problème de son propriétaire. C'est faux, et l'expertise d'assurance qui suit un effondrement révèle souvent une mécanique bien plus fine, où la cause du sinistre compte davantage que le simple statut du mur.
À retenir
- Pourquoi attendre que le voisin agisse coûte cher et ne change rien légalement
- Le statut du mur (mitoyen ou privatif) n'est pas ce qui décide vraiment du remboursement
- L'absence d'entretien crée un vide assurantiel que personne ne comble
Le réflexe qui coûte cher : attendre que « ce soit à l'autre »
Attendre les bras croisés que le voisin s'active est une erreur fréquente chez les propriétaires de longue date. Le droit ne raisonne jamais en « c'est chez moi donc c'est à lui » mais en responsabilité prouvée.
Un mur peut tomber sur votre terrain sans que son propriétaire soit automatiquement tenu de réparer, si la cause du désordre échappe à sa faute. C'est précisément ce paramètre que l'expert d'assurance vient déterminer, souvent au grand étonnement des deux parties.
Mitoyen ou privatif : la question préalable qu'on oublie de se poser
Avant toute question d'argent, il faut établir le statut juridique du mur. Le Code civil est formel dans ses articles 653 et suivants : un mur mitoyen appartient à parts égales aux deux propriétaires voisins, et cette copropriété implique une responsabilité partagée sur l'entretien et les réparations.
Un mur privatif, lui, appartient à un seul des deux voisins, même s'il borde exactement la limite séparative. La différence n'est pas qu'administrative : elle détermine qui doit agir avant l'effondrement, et qui devra indemniser après.
Un détail surprend souvent les propriétaires : si un mur ne sert qu'à un seul des deux terrains, par exemple s'il soutient uniquement la construction d'un voisin, la charge d'entretien lui revient intégralement, même si le mur est juridiquement mitoyen, selon l'article 658 du Code civil.
Ce qui décide vraiment : la cause, établie après coup
C'est là que la croyance populaire s'effondre en même temps que le mur. La mitoyenneté ne dit rien sur qui paie : c'est la cause du sinistre, reconstituée par l'expert, qui tranche.
Une assurance couvre l'effondrement d'un mur causé par un sinistre garanti, comme un dégât des eaux ou une catastrophe naturelle, et si le voisin en est responsable, c'est sa propre assurance qui prend le relais. Mais aucun remboursement n'intervient si l'effondrement résulte d'un simple manque d'entretien.
un mur qui s'écroule après des années de fissures ignorées ne déclenche généralement aucune garantie, ni chez son propriétaire, ni chez le voisin qui subit les dégâts. C'est exactement ce que découvrent, un peu tard, ceux qui pensaient l'assurance systématiquement acquise.
Le défaut d'entretien, ce trou noir que personne n'assure
Un mur de clôture qui s'effondre par défaut d'entretien ne sera pas pris en charge par l'assurance habitation : ce type de sinistre en est tout simplement exclu. La logique de l'assureur est simple : on n'indemnise pas ce qui aurait pu être évité par une vigilance normale.
Le Code civil renforce cette logique du côté de la responsabilité personnelle. L'article 1244 précise que le propriétaire d'un bâtiment est responsable du dommage causé par sa ruine, lorsqu'elle résulte d'un défaut d'entretien ou d'un vice de construction.
Le propriétaire fautif reste donc juridiquement redevable envers le voisin lésé, mais sans filet d'assurance derrière lui. Concrètement, cela signifie des travaux à financer sur ses propres deniers, parfois pour plusieurs milliers d'euros.
Tempête, inondation ou travaux voisins : quand une assurance bouge enfin
Tout n'est pas perdu pour autant. Quand la cause est extérieure et brutale, les garanties s'activent normalement, comme pour n'importe quel autre sinistre habitation.
Les événements climatiques pèsent d'ailleurs de plus en plus lourd dans les statistiques des assureurs. France Assureurs recense 4,6 millions de sinistres habitation indemnisés en 2024 pour 8,0 milliards d'euros, et le coût des sinistres climatiques a atteint 5,2 milliards d'euros en 2025.
Autre cas de figure fréquent : des travaux réalisés à proximité fragilisent un mur qui finit par céder. Si ces travaux ont été menés sans l'accord du voisin mitoyen, ils restent à la charge exclusive de celui qui les a entrepris, l'autre propriétaire étant en droit de refuser tout remboursement puisqu'il n'a jamais donné son accord.
Avant que le mur ne tombe : le recours que peu de voisins connaissent
Le droit permet d'agir avant le drame, et pas seulement après. Le trouble anormal de voisinage est désormais codifié à l'article 1253 du Code civil, issu de la loi n° 2024-346 du 15 avril 2024.
Concrètement, un voisin inquiet face à des fissures ou une inclinaison visible n'a pas besoin d'attendre l'effondrement pour saisir la justice. Une expertise volontaire, déclenchée dès les premiers signes, coûte souvent bien moins cher qu'un contentieux après coup.
Un contentieux qui grimpe, et des assurés qui gagnent plus souvent qu'on ne croit
Les litiges liés à ce type de sinistre ne sont pas anecdotiques. La Médiation de l'Assurance a reçu 36 537 saisines en 2024, soit une hausse de 19 % en un an, et l'assuré obtient gain de cause dans 55 % des cas.
De quoi rappeler qu'un refus d'indemnisation motivé par un « défaut d'entretien » n'est pas toujours la fin de l'histoire. Faire relire son dossier par un médiateur, avant de renoncer, permet parfois de renverser une décision qui semblait pourtant définitive.
Sources : letribunaldunet.fr | assurance-pret-maison.com