


Un vélo électrique et une tondeuse oubliés sur la terrasse ont disparu le week-end. À la déclaration d’assurance, un seul mot a suffi à bloquer l’indemnisation : « jardin non clos ». Comprendre cette règle méconnue peut vous éviter une mauvaise surprise.
J’ai laissé mon vélo et ma tondeuse dans le jardin le temps d’un week-end : à la déclaration, on m’a expliqué le mot qui manquait dans mon contrat

Par
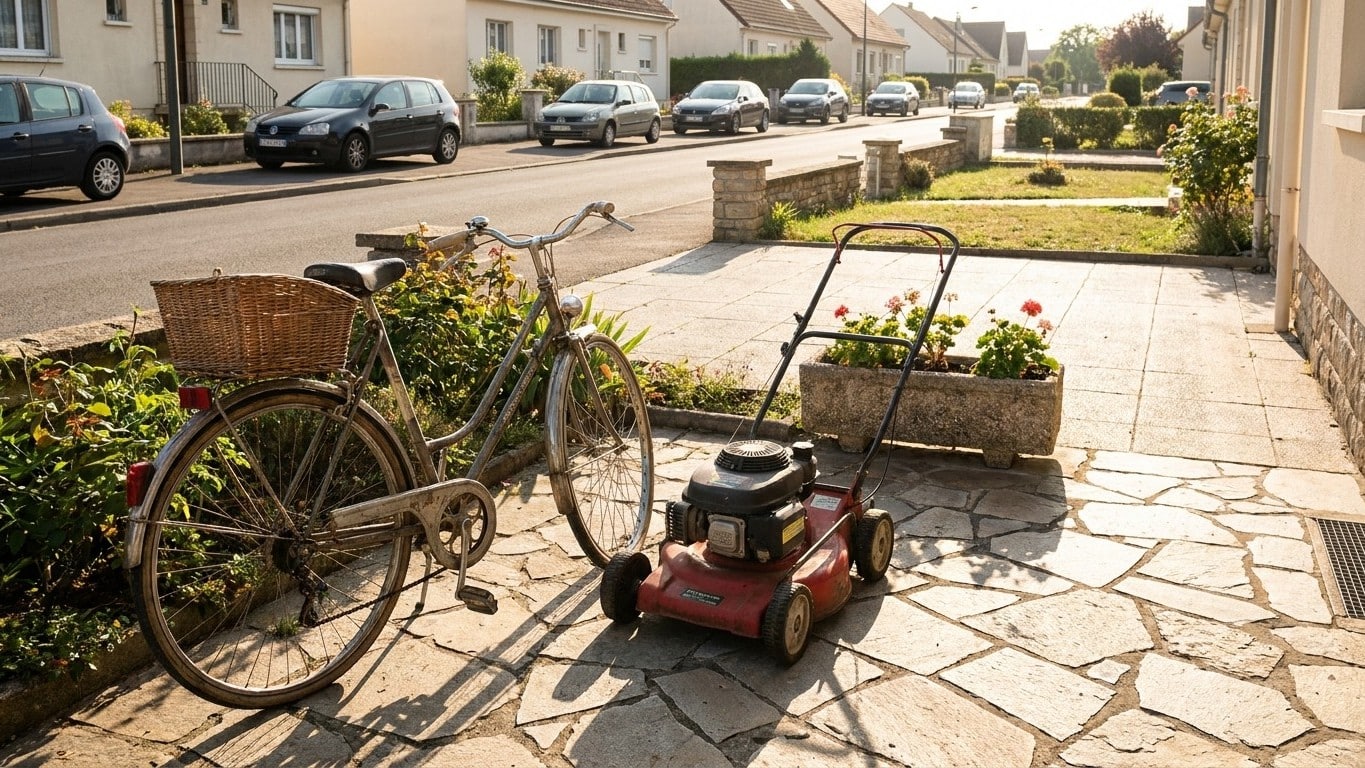
Un vélo électrique et une tondeuse thermique, oubliés sur la terrasse un vendredi soir, plus là le lundi matin. Le choc passé, direction l'agence d'assurance pour la déclaration, et cette phrase qui a tout changé : "votre jardin n'est pas clos". Un mot, un seul, et l'indemnisation s'est envolée avec le matériel.
À retenir
- Pourquoi l'absence d'un mot dans votre contrat peut coûter des centaines d'euros
- La distinction cachée entre jardin clos et ouvert que les assureurs utilisent pour refuser
- Ce que vous ne saviez pas sur les conditions d'effraction et de clôture
Un vol banal, une réponse qui ne l'était pas
Sur le papier, la situation semblait limpide : du matériel volé, une garantie vol dans le contrat, une déclaration en bonne et due forme. L'assureur a pourtant demandé une précision technique avant toute chose : le terrain était-il entouré d'une clôture continue, ou ouvert sur la rue ?
La réponse a suffi à orienter tout le dossier vers un refus de prise en charge. Le jardin donnait directement sur le trottoir, sans portail ni grillage fermé, ce qui change radicalement la qualification du sinistre aux yeux de l'assureur.
Le mot qui manquait : "clos"
Ce mot, c'est celui de "jardin clos". Selon La Banque Postale, le vol de vélo sera couvert dans les situations de vol avec effraction à domicile, ce qui inclut le garage ou toute autre dépendance fermée à clé, ou encore le jardin s'il est fermé.
Un jardin ouvert sur la voie publique n'entre dans aucune de ces cases protectrices. Le CIC le confirme sans détour : le vol à l'extérieur des locaux, comme dans un jardin, un balcon ou une cour, nécessite une couverture spécifique.
la garantie vol classique d'un contrat multirisque habitation s'arrête à la porte du logement. Ce qui reste dehors, sans clôture ni fermeture, échappe presque toujours à la garantie de base.
Pourquoi l'effraction reste le nerf de la guerre
Même à l'intérieur d'une dépendance, encore faut-il prouver qu'il y a eu effraction. D'après reassurez-moi.fr, un vélo entreposé dans un garage, une cave ou un abri de jardin fermé peut être couvert, à condition qu'il y ait eu effraction, c'est-à-dire que la porte ou le cadenas ait été forcé.
Sans trace de forçage, l'assureur part du principe qu'aucune tentative sérieuse n'a été empêchée. Sans trace d'intrusion, l'indemnisation est rarement accordée. C'est là que beaucoup de propriétaires tombent de leur chaise, persuadés qu'un vol reste un vol quelles que soient les circonstances.
Le droit de l'assurance fonctionne autrement : il indemnise un risque défini contractuellement, pas un préjudice moral. Le village-justice.com le résume bien : le vol d'un objet dans un espace extérieur n'est pas automatiquement indemnisé par l'assurance habitation, sauf si l'assuré souscrit une extension de garantie spécifique.
Ce que couvrent réellement les contrats standards
Les compagnies distinguent trois niveaux de protection, et la confusion entre les trois explique la moitié des litiges. Premier niveau : l'intérieur du logement, toujours couvert en cas d'effraction avérée.
Deuxième niveau : les dépendances fermées à clé, garage, cave ou abri de jardin scellé au sol. Là encore, la porte doit avoir été forcée, pas simplement ouverte parce qu'elle était mal verrouillée.
Troisième niveau, celui qui piège le plus de foyers : l'extérieur ouvert, terrasse, cour non close ou jardin sans clôture. Carrefour Assurance le précise sans ambiguïté : la garantie vol ne s'applique pas non plus aux objets entreposés dans une dépendance séparée de l'habitation principale, comme les vélos, dans certains cas d'exclusion contractuelle.
Même un abri de jardin peut poser problème s'il n'est pas fixé au sol. La MAIF le souligne : un abri de jardin ou une serre fixés au sol sont considérés comme une dépendance et couverts, tandis qu'un abri démontable peut en être exclu.
La tondeuse, l'oubliée des contrats de base
Le vélo capte l'attention, mais la tondeuse subit le même sort, souvent sans que personne y pense avant le sinistre. Les équipements de jardin restent soumis aux mêmes règles de clôture et de fermeture à clé que n'importe quel bien mobilier extérieur.
Certains assureurs proposent une option dédiée pour couvrir le mobilier et le matériel de jardin, justement parce que le contrat de base ne suffit pas. Groupama le rappelle : l'option jardin contient des exclusions, et le vol sans effraction est parfois exclu.
Sans cette option, tondeuse, robot tondeuse et outillage électroportatif laissés dehors relèvent d'une zone grise que peu de propriétaires anticipent avant la mauvaise surprise.
Trois réflexes avant le prochain week-end
Vérifier si le terrain est juridiquement "clos" au sens de l'assureur reste la première étape, bien avant de comparer les prix des cadenas. Une clôture avec un simple passage libre ne compte pas comme close, même si elle fait le tour du jardin sur trois côtés.
Rentrer le matériel dans un abri fermé à clé change tout, à condition que cet abri soit lui-même reconnu comme dépendance dans le contrat. La MAIF conseille d'ailleurs de vérifier la liste des dépendances prises en charge dans son contrat habitation, car elle varie selon les compagnies.
Relire les conditions générales une fois par an, au moment du renouvellement, permet souvent de repérer ces trous dans la raquette avant qu'un cambrioleur ne s'en aperçoive le premier.
Dans ce dossier précis, une option "vol à l'extérieur" existait bien chez l'assureur concerné, moyennant quelques euros supplémentaires par mois. Personne n'avait pris le temps de la proposer au moment de la signature, cinq ans plus tôt, quand le jardin semblait un détail sans importance face au choix de la formule pour la maison elle-même.