

Après une nuit de tempête, sa clôture gisait dans le potager. À l’assurance, il découvre que cet élément n’est généralement pas couvert par la garantie tempête, sauf mention explicite au contrat. Une enquête sur les exclusions rarement connues des contrats habitation.
J’ai retrouvé ma clôture couchée dans le potager au lendemain du coup de vent : à l’assurance, on m’a expliqué pourquoi ma garantie tempête ne verserait rien

Par
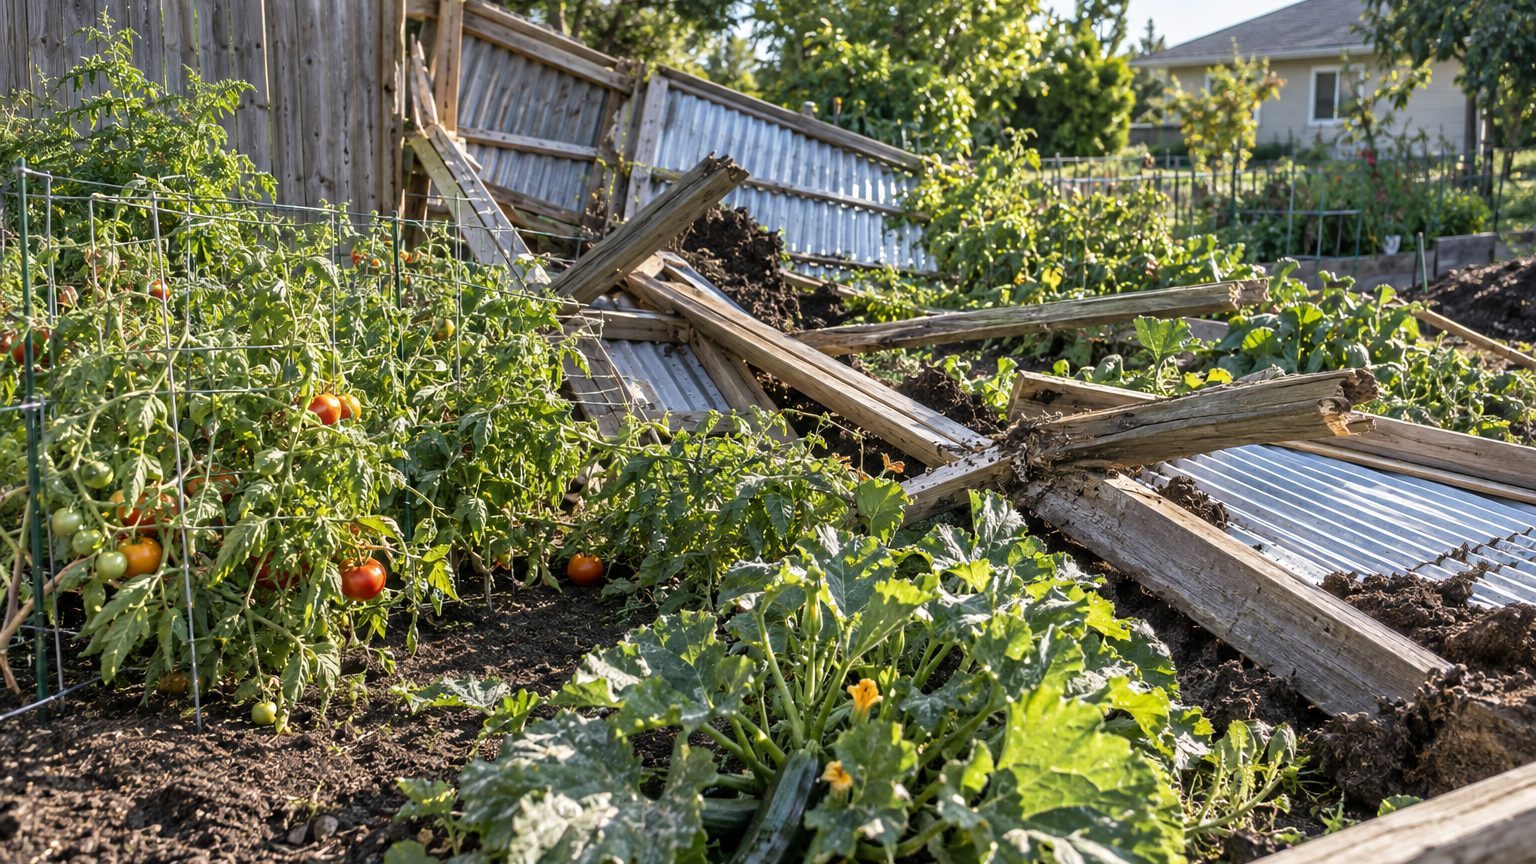
Ma clôture gisait entre les rangs de tomates et les pieds de courgettes, lundi matin, deux panneaux arrachés et trois piquets tordus comme des allumettes. Le vent avait soufflé fort dans la nuit, sans qu'aucune alerte météo particulière n'ait été annoncée dans mon secteur. J'ai photographié les dégâts avant même de prendre mon café, certain que mon contrat multirisque habitation couvrirait la casse.
J'avais tort.
À retenir
- Les clôtures sont exclues de la garantie tempête dans la majorité des contrats habitation standard.
- Seules les clôtures explicitement déclarées aux biens assurés peuvent bénéficier d'une couverture tempête.
- Certains assureurs proposent des options spécifiques pour protéger les éléments extérieurs comme les clôtures et vérandas.
- La garantie tempête exige souvent une preuve d'une intensité anormale du vent, supérieure à 100 km/h.
Une question qui a tout changé
Au téléphone, la conseillère de mon assurance a d'abord écouté ma description : clôture couchée, grillage éventré sur près de quatre mètres, potager en partie écrasé. Puis elle m'a posé une question qui a tout changé : « Votre clôture était-elle mentionnée dans les biens assurés du contrat ? » Je n'en avais aucune idée. Elle m'a alors expliqué que ce type d'élément entre rarement dans le périmètre de la garantie tempête, sauf mention explicite.
La réponse n'avait rien d'un caprice de sa part. Selon l'Agence nationale pour l'information sur le logement, les contrats d'assurance habitation prévoient très souvent des clauses d'exclusion pour les désordres affectant des éléments annexes ou accessoires au bien, tels que les stores, volets, vérandas, appentis de jardin, clôtures, antennes de télévision.
ma clôture faisait partie d'une liste bien connue des assureurs, celle des éléments jugés secondaires par rapport à la structure du logement lui-même.
Les panneaux solaires et fils aériens
Les panneaux solaires et les fils aériens partagent souvent ce même sort. D'après une analyse des contrats habitation, les panneaux solaires, les fils aériens et leurs supports figurent régulièrement parmi les biens exclus, tout comme les bâtiments et hangars de construction légère, appentis de jardin et vérandas. Le jardin, dans son ensemble, semble être le parent pauvre des garanties tempête.
Rien n'est pourtant gravé dans le marbre.
L'ANIL le rappelle noir sur blanc : dans tous les cas, il convient de bien relire son contrat d'assurance car tous les dégâts ne seront pas automatiquement indemnisés. Une association de défense des consommateurs, s'appuyant sur cette même analyse, précise que la liste des exclusions varie selon les contrats. Deux assurés voisins, chez deux compagnies différentes, peuvent donc recevoir des réponses opposées pour un sinistre identique.
Ma conseillère m'a d'ailleurs confirmé que certains contrats proposent des options spécifiques pour les éléments extérieurs. Une analyse récente des offres du marché évoque justement des options fréquentes comme les panneaux solaires, la véranda, la pergola, les clôtures pleines ou les abris démontables. Sans cette option, la clôture reste à la charge du propriétaire, quelle que soit la violence du vent.
Garantie tempête ou catastrophe naturelle
Le distinguo entre garantie tempête et régime catastrophe naturelle a fini d'achever ma compréhension du dossier. Une récente enquête sur le sujet souligne que les deux exclusions les plus mal vécues concernent le jardin, les clôtures, portails, murs et plantations étant écartés de la garantie tempête dans la majorité des contrats, alors qu'ils sont précisément les premiers à céder. Le régime catastrophe naturelle, lui, fonctionne différemment. Il ne s'active qu'après la publication d'un arrêté interministériel au Journal officiel, commune par commune, et couvre les inondations, les coulées de boue ou la sécheresse, pas le vent ; un toit arraché par une tempête relève donc du contrat, pas de la solidarité nationale.
Deux régimes, deux logiques.
Pour la garantie tempête classique, encore faut-il prouver l'intensité du phénomène. Plusieurs contrats exigent une preuve chiffrée avant tout versement. Pour bénéficier de cette garantie, il faut apporter la preuve d'une intensité anormale du vent, plus de 100 km/h très souvent, au moment du sinistre. Dans mon cas, aucune station Météo-France proche n'avait enregistré de rafale dépassant ce seuil, ce qui aurait de toute façon compliqué une demande d'indemnisation même si ma clôture avait été couverte.
Tous les types de clôtures ne se valent pas
Un détail m'a surpris au fil de la conversation : tous les types de clôtures ne se valent pas aux yeux des assureurs. Une haie et un grillage rigide ne reçoivent pas le même traitement. Une haie de thuyas ou de lauriers abîmée par le vent ou la grêle n'est généralement pas couverte, contrairement à une clôture rigide en grillage, panneaux bois ou PVC, qui peut entrer dans le champ de la garantie selon les contrats. Le mien était un grillage classique tendu sur poteaux métalliques, un modèle qui, dans certains contrats, aurait pu être éligible s'il avait été déclaré.
Voilà bien le mot clé : déclaré.
Le mot clé : déclaré
Une clôture non mentionnée dans les biens assurés reste invisible pour l'assureur, même en cas de dégât spectaculaire. Un guide publié par un assureur mutualiste le formule sans détour : si la clôture extérieure, arrachée par le vent, n'est pas déclarée, elle ne sera pas couverte en cas de dommage. J'ai vérifié mes conditions générales dans la foulée : aucune ligne ne mentionnait ni clôture, ni potager, ni dépendance de jardin.
La conseillère m'a tout de même donné un conseil utile pour la suite. Certains contrats prévoient une prise en charge partielle des frais annexes, même quand le bien lui-même n'est pas assuré. L'ANIL note ainsi que certains contrats prévoient, à des degrés divers, la prise en charge de frais de déplacement, de déblaiement et de mise en place de clôtures provisoires. Autant vérifier cette clause précise avant de payer soi-même l'intervention d'un professionnel.
La responsabilité incombe au propriétaire
Sur le fond, la logique de l'assureur reste cohérente, même frustrante. En principe, c'est au propriétaire qu'incombe la remise en état de tous les éléments détériorés lui appartenant et non couverts par la garantie tempête ou la garantie catastrophe naturelle. Le contrat protège la maison, sa toiture, ses fenêtres, sa structure. Le jardin, ses plantations et ses limites de propriété, restent le plus souvent à la charge de celui qui les possède.
J'ai fini par redresser ma clôture moi-même, un week-end, avec des piquets neufs achetés en jardinerie. Avant les prochaines tempêtes d'automne, j'ai aussi demandé à mon assureur un devis pour ajouter une option jardin, histoire de ne plus découvrir ce genre de détail au lendemain d'un coup de vent. Reste à savoir combien de propriétaires vérifient réellement cette ligne de leur contrat avant que le vent ne s'en charge à leur place.
Sources : news.google.com | assurance-proprietaire.fr