

Tondre le jardin d’une voisine semble anodin, mais cela change tout pour votre assurance. Une ligne de contrat souvent inaperçue limite la couverture à votre propriété. Avant de sortir la machine, relisez vos conditions particulières.
J’ai traversé le chemin avec ma tondeuse autoportée pour la dernière tonte chez ma voisine : à l’assurance, on m’a lu la ligne du contrat que je n’avais jamais remarquée

Par
À retenir
- Les tondeuses autoportées sont considérées légalement comme des véhicules terrestres à moteur depuis 2004, soumises à l'assurance automobile obligatoire.
- L'assurance habitation multirisque couvre généralement les tondeuses autoportées, mais seulement sur la propriété de leur propriétaire.
- Traverser chez une voisine place la tondeuse hors de votre propriété et peut annuler la couverture selon les termes de votre contrat.
Un coup de main de voisinage qui change de statut
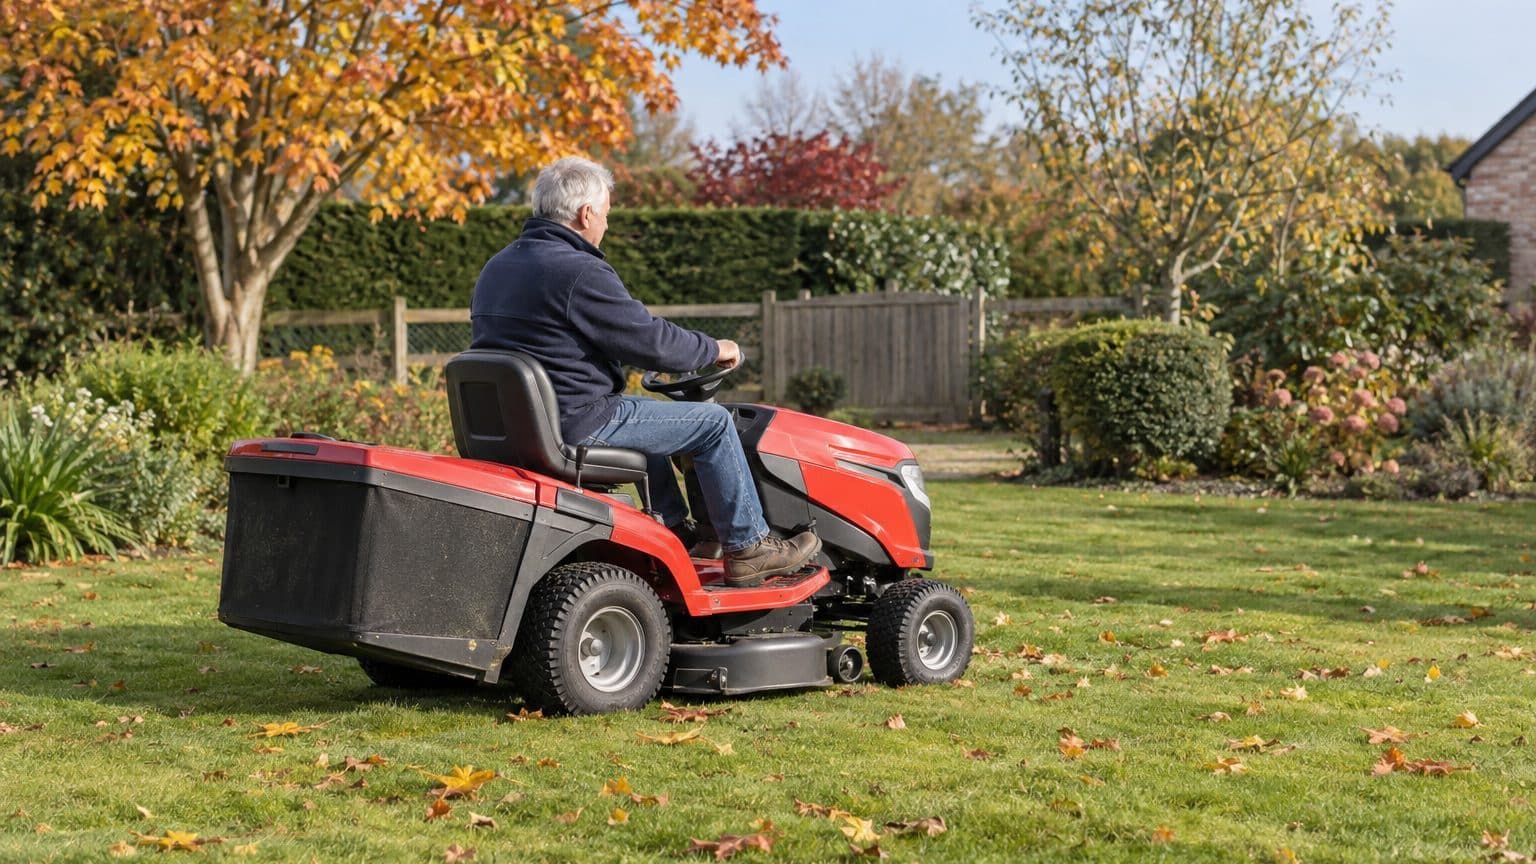
Tondre le terrain d'une voisine avec sa propre autoportée, c'est le genre de service qui se rend sans y penser, et ce week-end, avec le temps sec annoncé jusqu'au lundi 6 octobre, la dernière tonte de l'année se fera dans bien des jardins. Quand la machine passe de l'autre côté du chemin, la question de la couverture change pourtant de nature. Au téléphone, mon assureur m'a lu dans mon contrat une ligne que je n'avais jamais remarquée : elle rattache la garantie à la propriété de celui qui détient la machine.
Mon contrat habitation ne suivait donc pas ma tondeuse au-delà de la clôture.
Vous n'êtes sans doute pas le seul à croire l'engin protégé partout. En juin 2025, la députée Isabelle Rauch (Moselle) a saisi le ministère du Commerce sur ce point, en relevant que de nombreux particuliers pensent à tort leur tondeuse couverte par leur assurance habitation. Sa question écrite portait le numéro 7160. Elle a reçu sa réponse au Journal officiel du 15 juillet 2025.
Ce que la Cour de cassation a tranché en 2004
Tout part d'un arrêt de la deuxième chambre civile, rendu le 24 juin 2004 (n° 02-20.208). La Cour y décrit une tondeuse autoportée dotée de quatre roues et d'un siège sur lequel une personne prend place pour la piloter. Elle la qualifie de véhicule terrestre à moteur au sens de la loi du 5 juillet 1985, « assujetti, comme tel à l'assurance automobile obligatoire ».
L'article L211-1 du Code des assurances fait le reste. La réponse ministérielle de juillet 2025 le rappelle : l'obligation vaut même lorsque l'engin sert exclusivement dans un cadre privé, donc dans votre jardin, sans jamais voir une route. La Médiation de l'Assurance tient la même ligne dans ses recommandations.
La tondeuse à pousser reste, elle, hors du champ.
Ce que l'assurance habitation couvre en général
Faut-il pour autant une police automobile à part entière ? Pas systématiquement. Le ministère indique que les contrats multirisques habitation incluent généralement, par exception, les tondeuses autoportées. Deux réserves : l'engin doit être utilisé dans la propriété de son détenteur, et il ne doit pas dépasser une certaine puissance. La question de la députée affirmait au contraire que ces contrats excluent expressément ce type d'engin, et la réponse du ministère nuance ce point.
Une réponse plus ancienne, publiée en février 2010, va dans le même sens avec un détail utile. Pour les plus petites cylindrées, le vol est généralement couvert par la multirisque habitation. Des machines plus puissantes peuvent l'être aussi, à condition que les dispositions particulières du contrat les mentionnent.
Le chemin, la voisine et la ligne du contrat
Traverser le chemin, c'est précisément sortir de la propriété du détenteur. Si votre contrat reprend la formule du ministère, la condition de lieu pourrait ne plus être remplie une fois chez la voisine. Mais tout dépend de la rédaction de votre contrat : certains pourraient prévoir davantage, d'autres non.
Le risque concret, ce sont les dommages causés à autrui. L'assurance obligatoire est une garantie de responsabilité civile, qui joue si la tondeuse blesse quelqu'un ou abîme un autre véhicule, par exemple celui d'un visiteur garé près de la haie.
La voisine, dans ce scénario, serait un tiers.
Un dossier traité par la Médiation de l'Assurance montre l'importance de la lecture. L'assuré avait signé les conditions particulières et reconnu avoir pris connaissance des conditions générales, où figurait la clause d'exclusion. La signature au bas du document a donc pesé dans l'analyse. Les pages que l'on ne relit jamais engagent autant que celles que l'on retient.
Ce que vous pouvez vérifier avant la dernière tonte
Sortez votre contrat d'assurance habitation, conditions générales et conditions particulières. Cherchez les mots « tondeuse », « véhicule terrestre à moteur », « puissance » et « propriété ». Le ministère recommandait déjà en 2010 de se reporter à ces deux ensembles de dispositions.
Posez ensuite trois questions précises à votre assureur : ma machine est-elle couverte, jusqu'à quelle puissance, et le reste-t-elle lorsque je tonds chez un voisin, à titre gracieux ? Le cas du service rendu, le plus courant en octobre, est rarement évoqué dans les brochures.
Demandez la réponse par écrit.
Ce qu'aucun article ne peut décider à votre place
Le seuil de puissance et l'extension hors de la propriété varient d'un contrat à l'autre. Aucun chiffre ne vaut pour tous, et les écrire ici reviendrait à vous rassurer à tort ou à vous inquiéter pour rien. Votre contrat, lui, est le seul document qui fasse foi.
Ce que la Médiation de l'Assurance rappelle, c'est que l'assurance obligatoire doit comporter au minimum une garantie de responsabilité civile. Le vol ou la casse de la machine elle-même sont un autre sujet, qui dépend de votre multirisque habitation ou d'options à ajouter. Avant de sortir la tondeuse chez la voisine, relisez donc la ligne qui concerne la machine, pas seulement celle qui concerne la maison.
Sources : mediation-assurance.org | questions.assemblee-nationale.fr