

Un billet glissé dans une carte d’anniversaire n’est jamais compté par le notaire grâce à la notion juridique de « présent d’usage ». Cette exception du Code civil protège les petits cadeaux familiaux de toute déclaration fiscale et de tout partage successoral, à condition de respecter deux règles simples : une occasion sociale établie et une somme proportionnée aux moyens du donateur.
Les anciens glissaient toujours un billet dans la carte d’anniversaire des petits-enfants : ils savaient que le notaire n’en tiendrait jamais compte

Par
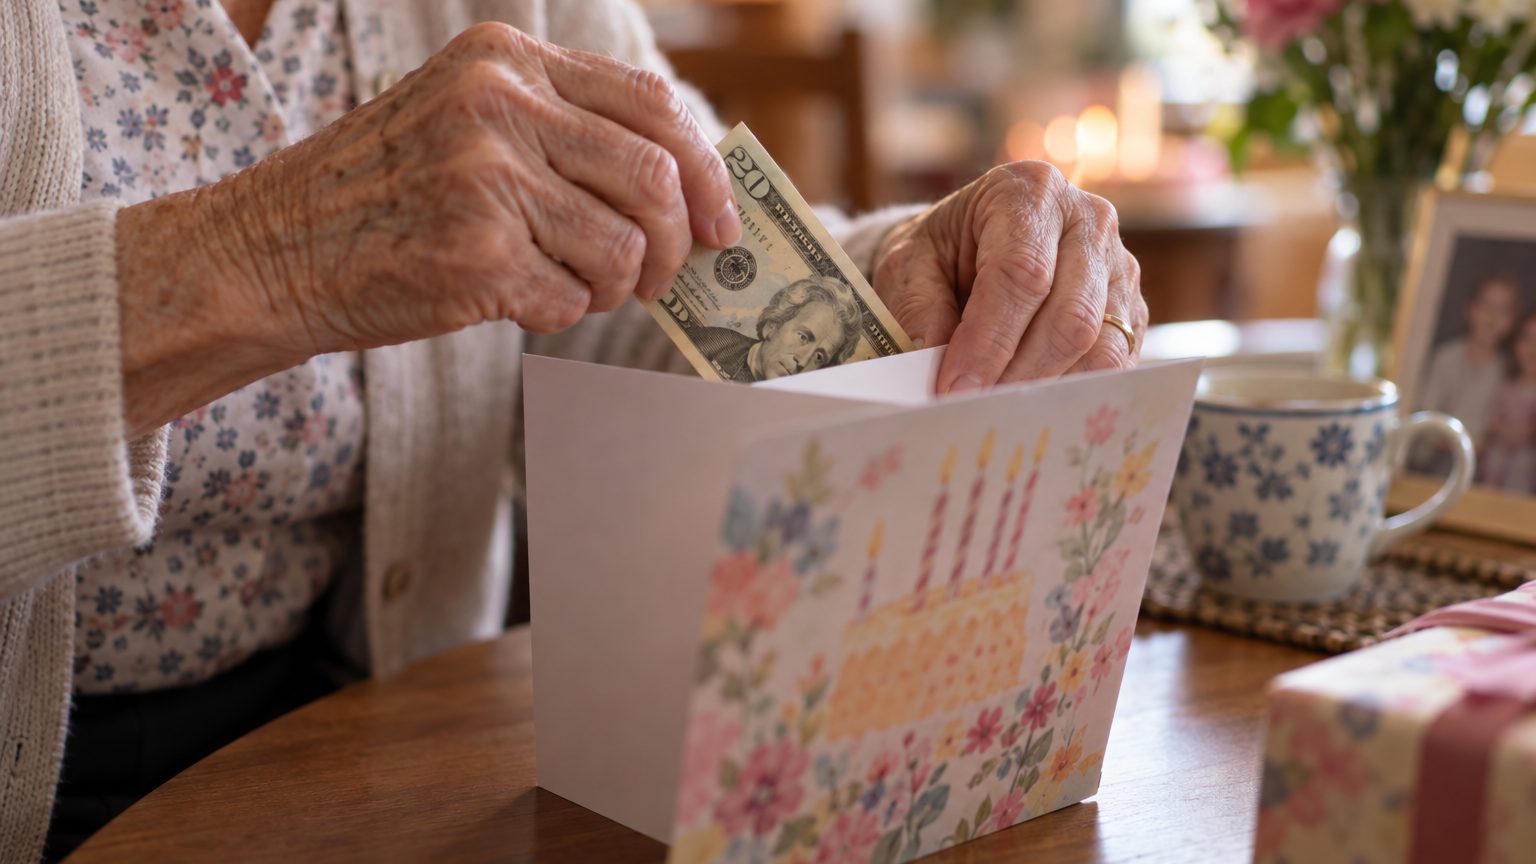
Elle glisse un billet de 50 € dans la carte, chaque année, pour chacun de ses sept petits-enfants. Un peu plus à Noël, un peu plus encore pour un anniversaire marquant. Et depuis quelques mois, une question la travaille : et si tout cela finissait par compter dans sa succession, voire par être taxé ?
Chez le notaire, la réponse tient en un mot qu'on ne lui avait jamais enseigné à l'école : le présent d'usage. Une notion vieille comme le Code civil, mais qui reste largement méconnue des grands-parents généreux. Elle explique pourquoi ce billet dans la carte d'anniversaire n'a jamais eu vocation à être compté, ni par le fisc, ni par les héritiers.
À retenir
- L'article 852 du Code civil exempte les présents d'usage de rapportabilité successorale et de taxation.
- Aucun seuil légal fixe n'existe : seule la proportionnalité entre le montant et le patrimoine du donateur détermine la validité.
- L'occasion doit être réelle et socialement reconnue : anniversaire, mariage, Noël, réussite à un examen.
- Un virement sans lien à un événement bascule en donation manuelle avec déclaration obligatoire.
Ce que dit vraiment le Code civil sur ces petits cadeaux
L'article 852 du Code civil est limpide sur un point : les frais de nourriture, d'entretien, d'éducation, d'apprentissage, les frais ordinaires d'équipement, ceux de noces et les présents d'usage ne doivent pas être rapportés, sauf volonté contraire du disposant. Concrètement, ce cadeau glissé dans une enveloppe n'entre pas dans le calcul du partage successoral. Il ne sera ni ajouté à la part de l'héritier bénéficiaire, ni contesté par les autres petits-enfants au moment de l'ouverture de la succession.
C'est là toute la différence avec un don manuel classique. Tout héritier venant à une succession doit rapporter à ses cohéritiers tout ce qu'il a reçu du défunt, par donations entre vifs, directement ou indirectement. Le présent d'usage échappe à cette règle. Il constitue une exception délibérée, pensée pour ne pas transformer chaque anniversaire en casse-tête comptable.
Sur le plan fiscal, le constat est identique. Le site officiel economie.gouv.fr le précise sans ambiguïté : les petits cadeaux offerts pour une occasion particulière comme un anniversaire, un mariage ou les fêtes de fin d'année ne doivent pas faire l'objet d'une déclaration puisqu'ils ne sont pas considérés comme des donations. Aucune déclaration à l'administration fiscale, aucun droit de donation à régler. Le geste reste ce qu'il est : un cadeau, pas une transmission de patrimoine.
Pourquoi il n'existe aucun montant fixe
Voilà ce qui déroute le plus les familles : personne ne peut donner un chiffre précis. Le texte lui-même reste flou par construction. L'article 852 du Code civil précise que le caractère de présent d'usage s'apprécie à la date où il est consenti et compte tenu de la fortune du disposant.
ce n'est jamais la somme en elle-même qui compte, mais son poids relatif dans le patrimoine de celui qui donne. Cinquante euros pour un retraité modeste et cinq cents euros pour un couple aisé peuvent, l'un comme l'autre, rester des présents d'usage parfaitement valables. Ou basculer dans l'illégalité selon les circonstances.
Certaines décisions de justice ont tenté de poser des repères. economie.gouv.fr évoque ainsi une fourchette indicative : une valeur raisonnable au regard de votre patrimoine et de vos revenus, en moyenne 1 à 2 % du patrimoine ou 2,5 % des revenus annuels nets du donateur. Un cabinet spécialisé cite même une jurisprudence retenant une valeur comprise entre 2 % et 2,5 % du patrimoine du donateur comme frontière entre présent d'usage et donation. Mais attention : ce ne sont que des indications de tribunaux, pas des seuils légaux gravés dans le marbre.
L'administration fiscale elle-même refuse de figer un barème. Un cabinet d'avocats le confirme noir sur blanc : l'administration fiscale ne fixe aucune règle de proportionnalité du présent par rapport à la fortune ou aux revenus du donateur. Elle apprécie chaque situation au cas par cas.
L'occasion, cette condition qu'on oublie trop souvent
Un cadeau généreux ne suffit pas. Il faut un prétexte reconnu.
La liste n'est pas extensible à l'infini, mais elle reste large. Service-public.gouv.fr énumère les situations qui justifient un présent d'usage : un anniversaire, un mariage, une naissance, la réussite à un examen, Noël. Chaque occasion doit correspondre à un usage social réellement établi, pas à une invention de dernière minute pour justifier un virement.
La jurisprudence a d'ailleurs forgé sa propre définition, reprise par la Cour de cassation : il s'agit de cadeaux faits à l'occasion de certains événements, conformément à un usage, et n'excédant pas une certaine valeur. Deux ingrédients, donc : l'événement et la modération. Retirez l'un des deux, et le cadeau change de nature.
C'est précisément ce que rappelle un autre cabinet spécialisé en droit patrimonial : deux éléments fondamentaux interviennent dans la définition des présents d'usage : leur faible importance ou valeur, d'une part, et les circonstances où ils sont consentis, d'autre part. Sans occasion, même une somme modeste perd sa protection juridique.
Le piège du don déguisé en cadeau
Voici où beaucoup de familles trébuchent, souvent sans le vouloir.
Un virement de 3 000 € sans lien avec un événement précis, une seule fois dans l'année, ressemble davantage à un don manuel qu'à un présent d'usage. Or le régime change radicalement. Un cabinet le résume clairement : le présent d'usage devient une donation véritable, rapportable à la masse et soumise au régime de droit commun de la donation, s'il est d'une certaine importance et si la circonstance de la générosité ne présente aucun caractère social ou familial évident.
Le don manuel, lui, obéit à des règles bien différentes. Il doit être déclaré à l'administration fiscale, même lorsqu'il reste dans les limites des abattements. Depuis le début de l'année 2026, la démarche a d'ailleurs changé de forme : toutes les déclarations de dons manuels doivent uniquement se faire par voie électronique en se connectant à Mon espace Finances publiques sur impots.gouv.fr. Un formalisme que le présent d'usage, lui, n'exige jamais.
La parade que les anciens avaient trouvée sans le savoir
Ce réflexe de glisser un billet dans une carte n'a rien d'anecdotique. Il coche naturellement les deux cases exigées par la loi.
L'occasion est écrite noir sur blanc sur la carte elle-même : anniversaire, Noël, réussite au bac. La somme, elle, reste dans une proportion raisonnable par rapport aux moyens du grand-parent. Pas besoin de calculatrice sophistiquée : le bon sens familial suffisait déjà à respecter l'esprit du texte, bien avant que quiconque n'ait entendu parler de l'article 852.
Le conseil pratique tient donc en une phrase simple. Garder une trace de l'occasion, la carte, le mot glissé avec l'argent, et calibrer la somme selon ses propres moyens, pas selon un chiffre entendu au café du commerce. C'est cette cohérence entre le contexte et le montant qui protège, bien plus qu'un seuil universel qui n'existe tout simplement pas dans la loi.
Reste une zone grise que peu de familles anticipent : un présent d'usage répété chaque année, pour la même occasion, avec des montants qui grimpent progressivement, peut finir par attirer l'attention d'un fisc ou d'héritiers mécontents. La frontière n'est jamais figée une fois pour toutes ; elle se réévalue à chaque génération, à chaque variation de patrimoine, à chaque nouvelle carte glissée dans une enveloppe.
Sources : soluciaspj.fr | avocats-picovschi.com