


Le téléphone fissuré attendait sur la table de l’entrée, à côté du mot des parents du camarade. Je ne savais pas encore que la réponse se trouvait dans un contrat que je n’avais pas ouvert depuis des années.
Mon fils a fissuré l’écran du téléphone d’un camarade dans la cour du collège : à l’assurance, on m’a expliqué lequel de mes contrats allait vraiment payer

Par
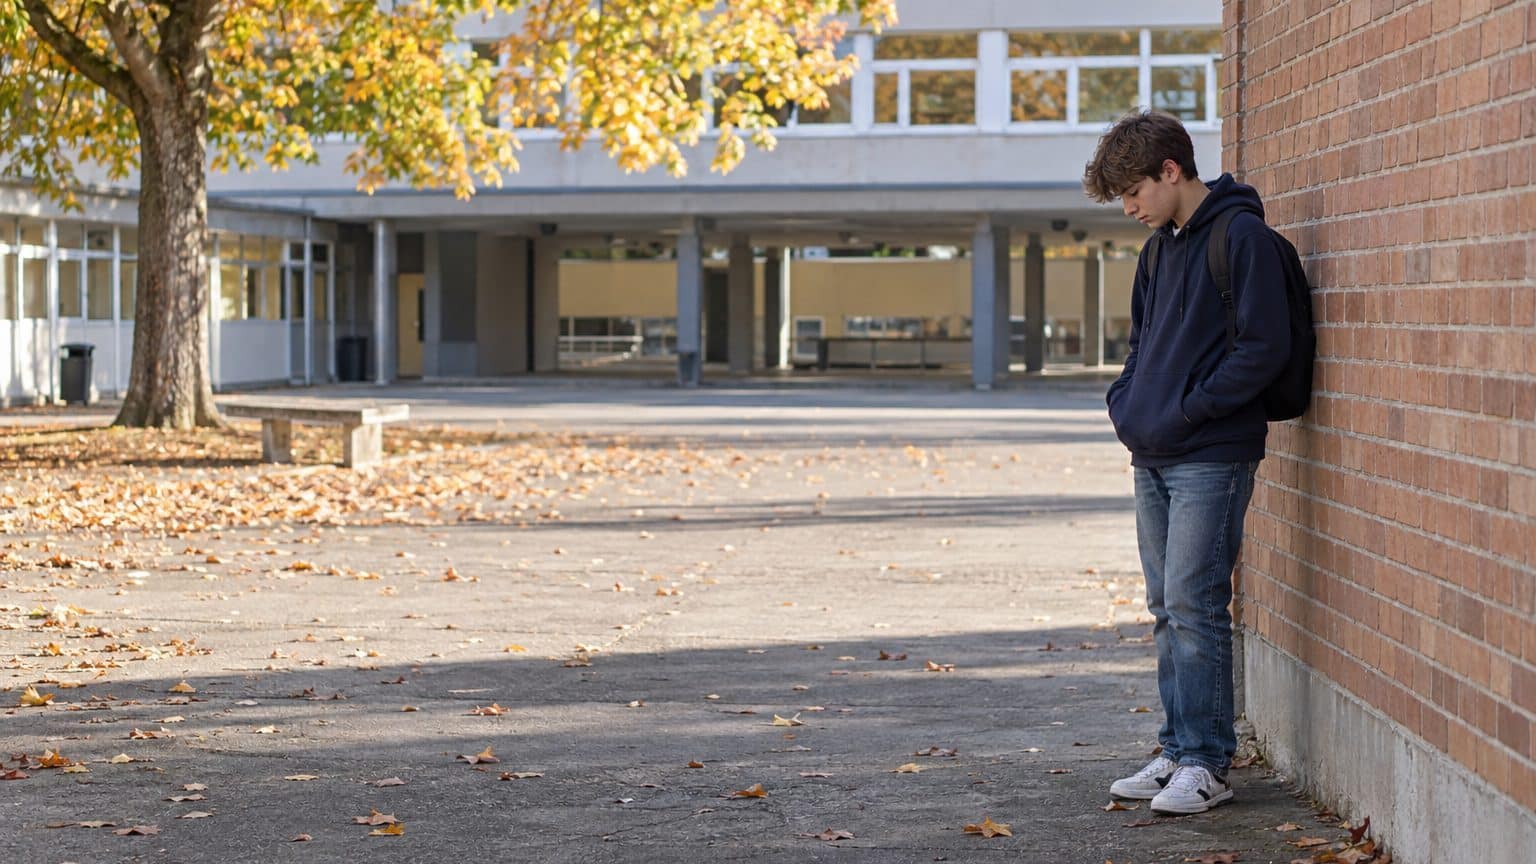
Le téléphone à l'écran étoilé attendait sur la table de l'entrée, posé à côté du mot des parents du camarade. Pour la note, ce sera très souvent le contrat multirisques habitation, par sa garantie responsabilité civile, et non l'assurance scolaire, à condition que votre contrat le prévoie.
Le droit ne vous demande pas d'avoir été négligent.
À retenir
- La responsabilité civile des parents est engagée de plein droit pour les dommages de leurs enfants mineurs.
- La multirisques habitation prend souvent en charge la responsabilité civile, sous réserve des conditions du contrat.
- L'assurance scolaire n'est pas obligatoire, sauf exigence de l'établissement ou de la commune.
- L'individuelle accidents ne couvre que les blessures de votre enfant, jamais les dommages causés à autrui.
Pourquoi la facture revient aux parents
L'article 1242, alinéa 4, du Code civil pose la règle : les parents, en tant qu'ils exercent l'autorité parentale, sont responsables de plein droit du dommage causé par leurs enfants mineurs. Cette formule dispense la famille du camarade de démontrer une faute de surveillance ou d'éducation de votre part. Un écran fissuré par un collégien relève donc de ce texte, que vous ayez été vigilant ou non.
Le texte emploie aussi l'adverbe « solidairement » : les parents qui exercent l'autorité parentale sont tenus ensemble. La seule exception qu'il inscrit concerne l'enfant confié à un tiers par une décision administrative ou judiciaire, situation bien éloignée d'un collégien qui rentre chaque soir à la maison.
Concrètement, la famille du camarade peut vous demander de réparer ou de remplacer l'appareil. Cette démarche n'a rien d'hostile, c'est la mécanique ordinaire de la loi. C'est ici que l'assurance entre en scène : Service-public rappelle que la garantie responsabilité civile couvre les dommages causés par l'enfant. Sous réserve des termes de votre contrat, vous n'avez donc pas à sortir la somme de votre poche.
La multirisques habitation tient la première place
Service-public indique que cette garantie peut être couverte par votre assurance multirisques habitation. Le verbe « peut » a son importance : rien n'est automatique, et la réponse se trouve dans vos conditions générales, souvent sous l'intitulé « responsabilité civile » ou « vie privée ». Cherchez-y la mention des enfants mineurs de votre foyer, ligne après ligne, plutôt que de vous fier à votre mémoire du jour de la signature.
À l'assurance, on m'a d'abord renvoyé vers mon contrat habitation.
Le raisonnement tient en quelques idées. Le téléphone du camarade appartient à autrui : c'est un dommage causé à un tiers, exactement ce que vise une garantie de responsabilité civile. Ces garanties portent sur les dommages involontaires, et certains contrats pourraient écarter les actes volontaires ou répétés, d'où l'intérêt de lire la liste des exclusions. Reste à déclarer le sinistre à l'assureur, en joignant le mot reçu de l'autre famille.
Dans bien des foyers, ce contrat dort dans un classeur depuis l'emménagement, parfois depuis avant la naissance des enfants. Un coup de téléphone à l'assureur pour confirmer la composition du foyer ne coûte rien.
L'assurance scolaire : utile, mais pas obligatoire
Beaucoup de parents croient qu'elle s'impose, et la rentrée de septembre entretient l'idée. Service-public est pourtant clair : vous n'êtes pas obligé de souscrire une assurance scolaire pour votre enfant. Elle peut en revanche être exigée pour la cantine ou pour des activités périscolaires organisées par la commune.
Pour les sorties facultatives, les sources officielles, guide Eduscol de décembre 2025 compris, ne s'accordent pas tout à fait sur le caractère obligatoire de l'assurance. Le plus sûr est de demander à l'établissement ce qu'il attend de vous, attestation comprise.
Si vous l'avez souscrite, l'assurance scolaire comporte souvent une garantie responsabilité civile, ce qui crée un risque de doublon avec votre habitation. Service-public recommande de vérifier au préalable que les garanties ne sont pas déjà couvertes par un autre contrat. Posez les deux documents côte à côte et comparez garantie par garantie. Si les deux semblent s'appliquer, demandez à l'assureur lequel doit être mobilisé pour le sinistre.
L'individuelle accidents ne répare pas le téléphone d'un autre
La garantie individuelle accidents ne protège que votre enfant.
Elle couvre les accidents corporels qu'il subit lui-même, selon Service-public. Certains assureurs précisent qu'elle peut jouer même sans tiers en cause, par exemple après une chute en solitaire. Le téléphone du camarade relève d'un autre registre, celui du dommage causé à autrui.
La confusion vient de ce que les offres scolaires réunissent souvent les deux garanties dans un même document. Certaines formules plus protectrices ajoutent même les biens de l'enfant, cartable ou ordinateur portable par exemple. À lire de près si, un jour, c'est le téléphone de votre propre enfant qui finit fissuré.
Que faire du mot posé sur la table de l'entrée
Le mot des parents appelle une réponse courtoise et sans traîner. Premier geste : ouvrir le contrat habitation et repérer la garantie responsabilité civile. Deuxième geste : déclarer le sinistre à l'assureur, mot de la famille à l'appui.
Troisième geste, plus délicat : éviter de promettre un chiffre aux parents avant d'avoir l'avis de l'assureur. Aucun montant n'est à deviner, puisque tout dépend de votre contrat. Entre familles, la discussion gagne à rester simple : vous avez déclaré, l'assureur instruit. Votre fils peut participer à la démarche, car son récit précis de ce qui s'est passé aide à remplir la déclaration.
Ce que votre contrat est seul à pouvoir dire
Franchise, plafond, exclusions : aucun article de presse ne peut les chiffrer à la place de votre contrat. Votre assureur sait les lire, et il est payé pour cela.
Dernière nuance, pour les parents d'adolescents plus âgés : ce régime cesse avec la minorité. À 18 ans, le jeune répond lui-même de ses actes, même s'il vit encore chez vous. Certains assureurs proposent alors une assurance responsabilité civile seule ou une assurance étudiant, à anticiper avant l'anniversaire plutôt qu'après un nouvel écran fissuré.
Sources : cours-de-droit.net | kohenavocats.com | matmut.fr