


L’année du décès, la fiscalité semble clément pour le conjoint survivant. Mais dès l’année suivante, la perte d’une part fiscale entraîne une hausse d’impôt souvent inattendue. Comprendre cette mécanique permet d’anticiper et d’ajuster son budget.
Après le décès de son conjoint, le veuf garde 2 parts d’impôt puis 1 part

Par
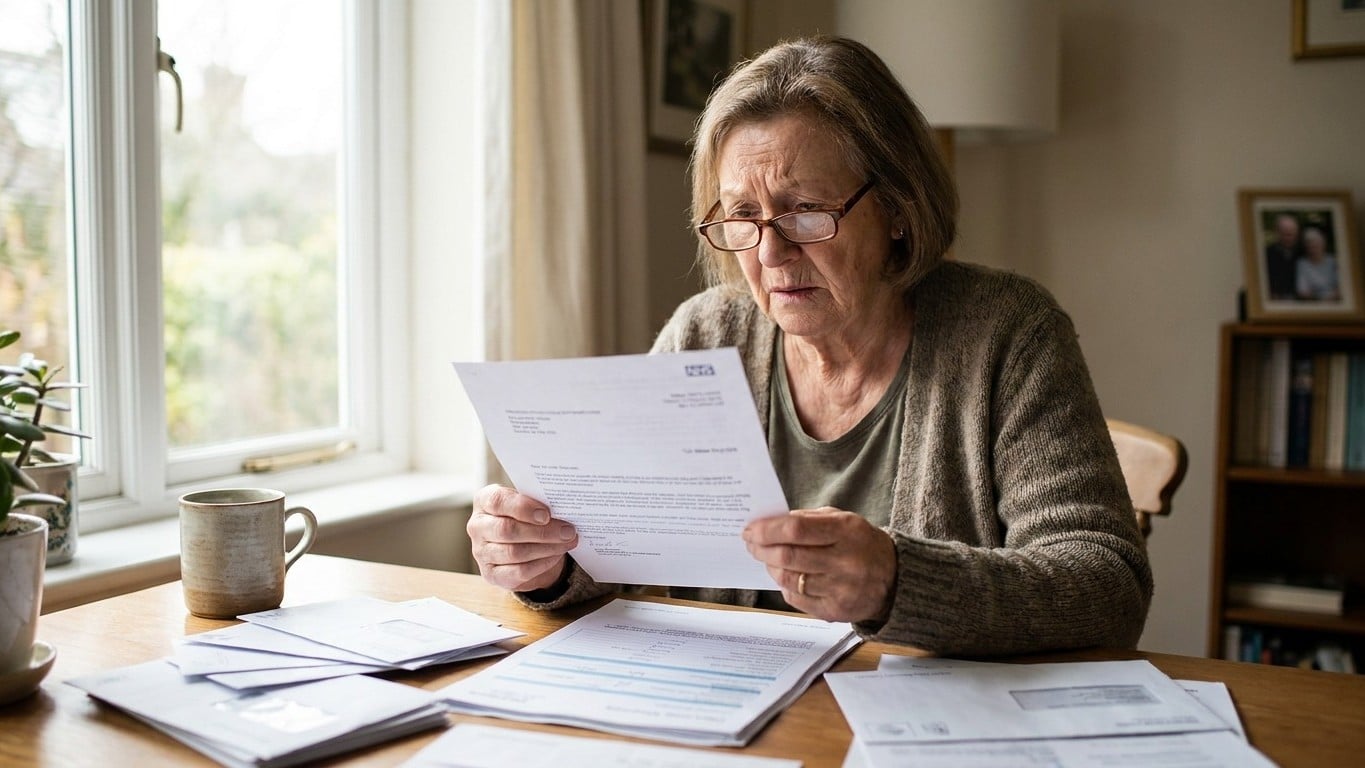
L'année du décès, le veuf ou la veuve conserve la part de son conjoint : les deux déclarations déposées au printemps suivant gardent 2 parts, plus les demi-parts pour personnes à charge. L'année suivante, sans personne à charge, le foyer passe à 1 part et l'impôt augmente. Avec des enfants ou petits-enfants rattachés, vous conservez 2 parts et les parts liées aux personnes à charge.
Combien de parts fiscales l'année du décès ?
Pour l'année du décès, le foyer garde le même nombre de parts. Si le conjoint est décédé en cours d'année, deux déclarations sont à souscrire au printemps suivant :
- une déclaration commune pour la période du 1er janvier à la date du décès ;
- une déclaration individuelle pour la période allant du décès au 31 décembre.
Ces deux déclarations conservent le même avantage fiscal : 2 parts pour les 2 déclarations, plus les demi-parts supplémentaires liées aux éventuelles personnes à charge. Le fisc traite encore le foyer comme un couple marié, même pour les mois de solitude.
Si le conjoint ou partenaire de Pacs décédé avait droit à une demi-part supplémentaire pour invalidité, le conjoint survivant peut en bénéficier dans sa déclaration individuelle, mais uniquement pour l'année du décès. Cet avantage ne dure pas.
Pourquoi le nombre de parts baisse-t-il l'année suivante ?
Dès l'année suivante, la veuve ou le veuf bascule sur le régime de la personne seule, sauf exceptions précises. Le quotient familial à deux parts disparaît. Les règles ordinaires s'appliquent :
- 1 part si vous vivez seul sans personne à charge ;
- 1,5 part au titre de la case L le cas échéant ;
- 2,5 parts en présence d'un enfant à charge.
Sans enfant à charge, le passage de 2 parts à 1 part est total. Avec des personnes à charge, vous conservez la part de votre conjoint décédé, soit 2 parts fiscales plus les parts liées aux personnes à charge. Pour un couple de retraités sans enfant à charge, la baisse est immédiate.
Quel effet sur l'impôt et la pension de réversion ?
Le quotient familial sert au calcul de l'impôt. Diviser le revenu par deux parts au lieu d'une seule réduisait le taux appliqué à chaque tranche de pension. Avec une seule part, la totalité des pensions du foyer, retraite personnelle et pension de réversion éventuelle, se concentre sur une base fiscale unique. Le revenu imposable par part augmente, et avec lui le taux marginal applicable à une partie de ces sommes.
La hausse d'impôt intervient alors que les revenus du foyer ont déjà baissé. La pension de réversion ne remplace généralement pas entièrement la retraite disparue, et l'impôt augmente au moment où le pouvoir d'achat recule.
Quels veufs conservent une demi-part après le décès ?
Une exception existe pour les veufs de plus de 74 ans au 31 décembre dont le conjoint était titulaire de la carte du combattant ou d'une pension du code des pensions militaires d'invalidité et des victimes de guerre. Ils conservent après le décès la demi-part à laquelle ils avaient droit, sous conditions d'âge strictes.
En dehors de ce cas, la règle générale s'applique. Le veuf perd la majoration invalidité ou ancien combattant du défunt. La demi-part liée au handicap ou au statut militaire du conjoint disparu s'efface dès l'année suivant le décès, sauf dans ces situations très encadrées.
Que faire pour anticiper la hausse d'impôt ?
Quelques gestes peuvent limiter la mauvaise surprise :
- Signalez rapidement le changement de situation au fisc pour ajuster le taux de prélèvement à la source.
- Vérifiez dès l'année du décès si des enfants ou petits-enfants peuvent être rattachés au foyer fiscal.
- Simulez votre impôt en ligne sur le site officiel des impôts pour visualiser l'écart entre les deux années.
Attendre la déclaration de printemps pour découvrir la hausse d'impôt peut laisser un prélèvement mensuel mal calibré pendant plusieurs mois. Le rattachement, quand il est possible, permet de conserver des parts supplémentaires et d'amortir le choc de l'année suivante. Une part fiscale en moins peut représenter plusieurs centaines d'euros d'impôt supplémentaire.
👉 Un petit geste pour Journal des seniors ? Suivez-nous sur Google, ajoutez-nous à vos favoris et retrouvez-nous sur Google Actualités pour ne manquer aucun de nos articles.
Sources : service-public.gouv.fr | impots.dispofi.fr