



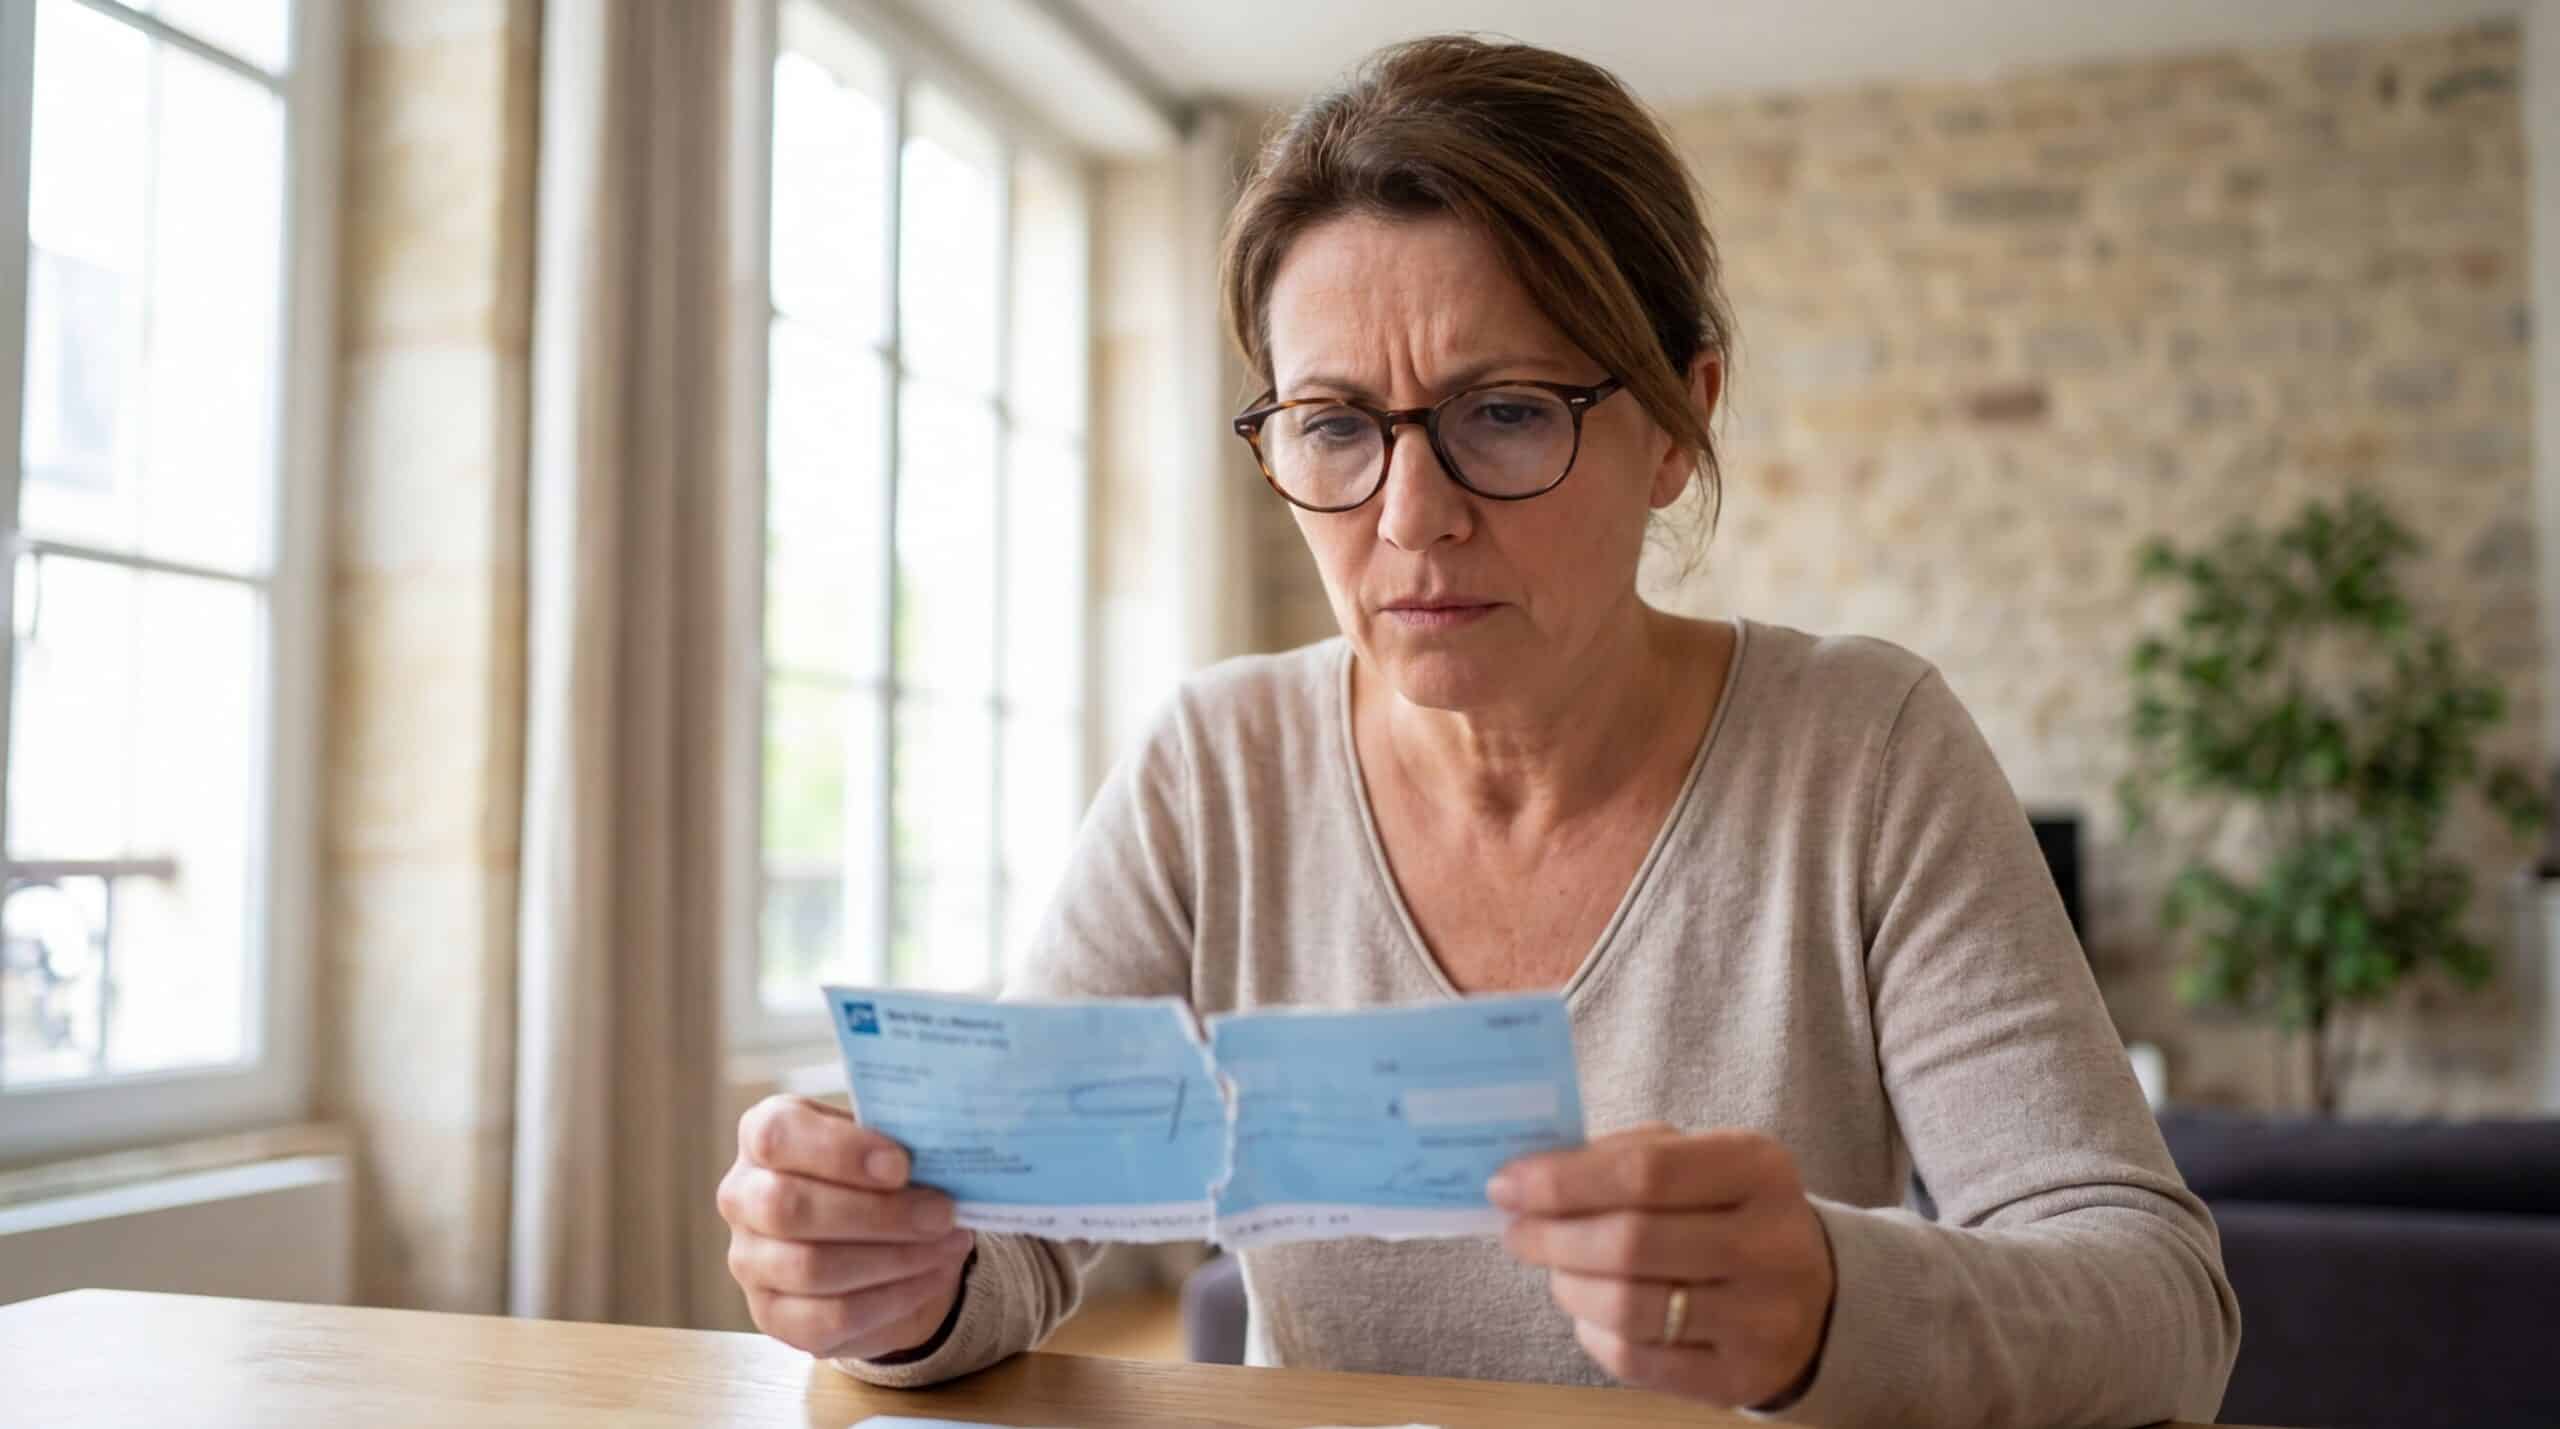
En plein grand nettoyage de printemps, au détour d'une pile de courriers ou au fond d'une poche de veste oubliée, la découverte inespérée se transforme parfois en drame. Le précieux bout de papier, censé renflouer les finances, ressort du tambour de la machine à laver complètement froissé, ou pire, se retrouve amputé d'un coin suite à une manipulation trop brusque. Face à cette relique détériorée, l'angoisse monte : le conseiller bancaire va-t-il fermer les yeux ou refuser catégoriquement le dépôt ? La finance a ses règles, parfois obscures pour les néophytes, mais parfaitement logiques quand on prend le temps de les décortiquer. Derrière le mutisme austère du guichetier se cache en réalité une condition inflexible, mais salvatrice, qui permet de sauver les meubles financiers.
Un accident de parcours est vite arrivé : pourquoi les banques tremblent face à un chèque abîmé
Les moyens de paiement scripturaux obéissent à un formalisme extrêmement strict. Il suffit souvent d'un rien pour que la mécanique s'enraye.
Du passage en machine au coup de ciseaux maladroit
Ces jours-ci, les maladresses sont légion. Entre l'ouverture précipitée d'une enveloppe au coupe-papier, le café renversé sur la table du petit-déjeuner, ou tout simplement l'usure d'un ticket plié et replié à l'excès dans un portefeuille, la vie d'une formule bancaire est semée d'embûches. Plier le document ne lui fait pourtant perdre aucune valeur, tant que le papier reste intègre. Cependant, une déchirure franche crée d'emblée une suspicion légitime. Le support physique reste la seule preuve matérielle de l'engagement du tiers payeur envers le bénéficiaire.
La peur viscérale de la fraude qui paralyse votre conseiller
Le secteur bancaire évolue dans un climat de méfiance constante face aux tentatives d'escroquerie. Face à une formule déchirée, la première réaction d'un établissement financier n'est pas de juger votre maladresse, mais d'enquêter sur une potentielle annulation volontaire. En effet, la banque peut parfaitement légitimement se demander si l'émetteur n'a pas voulu annuler son paiement en déchirant le bordereau avant que vous ne le récupériez. Ce doute explique pourquoi le délai de traitement s'allonge considérablement : le service fraude contacte discrètement l'émetteur pour valider la transaction. C'est l'essence même de la sécurité financière, un mal nécessaire pour protéger chaque acteur du système.
Le secret de l'encaissement : la survie indispensable des mentions légales
Toute la question est d'évaluer le niveau de détérioration du document. Une règle d'or, véritable secret jalousement gardé par les habitués des guichets, régit l'acceptation finale : l'encaissement reste possible si, et seulement si, les mentions obligatoires demeurent parfaitement lisibles et que le chèque ne présente aucune trace de falsification.
Le montant, l'ordre et la signature doivent défier les éléments
Pour qu'un paiement passe la barrière de la validation bancaire, certains éléments s'avèrent non négociables. Le montant, à la fois en chiffres et en lettres, doit sauter aux yeux, tout comme le nom du bénéficiaire, la date d'émission, la signature manuscrite de l'émetteur et les coordonnées bancaires imprimées. Aucune tolérance ne s'applique sur ces champs. Par ailleurs, le temps est un facteur aggravant : la validité d'un chèque s'étend sur une durée très précise, à savoir 1 an et 8 jours en France métropolitaine, et jusqu'à 1 an et 30 jours pour les territoires d'outre-mer. Toute tentative de contourner cette règle par l'antidatage ou le postdatage expose d'ailleurs le fraudeur à une amende sévère, pouvant atteindre près de 6 % du montant total !
L'absence totale de ratures ou de taches sur la précieuse ligne magnétique
La bande blanche située au bas de la formule contient une ligne de chiffres encodés magnétiquement. Ce point technique est très important, car cette zone est lue par des automates de tri à très haute vitesse. Si une tache d'encre sombre ou si la déchirure balafre les caractères magnétiques, la machine recrachera systématiquement le papier. Les lettres informatiques et les suites numériques du bloc CMC7 doivent impérativement demeurer intactes pour permettre un crédit sur le compte final.
Les bons réflexes pour présenter votre relique au guichet sans rougir
Quand l'irréparable s'est produit, l'attitude adoptée et la méthode de réparation conditionnent grandement le succès de l'opération.
L'art de rafistoler les morceaux sans aggraver la situation
L'utilisation de ruban adhésif n'est pas proscrite, bien au contraire ! Les établissements acceptent qu'une formule soit reconstituée avec un adhésif transparent. La consigne est toutefois millimétrée : aucun morceau de scotch ne doit masquer ou altérer le passage de la lumière sur les fameuses mentions obligatoires. Un petit bout de ruban appliqué proprement au dos du chèque est la méthode la plus sûre pour recoller les bords de deux pans distincts.
Privilégier la remise en main propre plutôt que le dépôt en automate
Au printemps, l'humeur est au contact humain. Il faut absolument éviter d'insérer un papier rafistolé ou fragile dans une borne automatique de dépôt. Non seulement le distributeur risque de bloquer, mais le rejet sera presque automatique, faute de discernement humain. Glisser le bordereau dans une urne fermée avec un bordereau papier classique, ou, idéalement, le remettre en mains propres au chargé d'accueil permet d'expliquer l'accident. L'humain peut évaluer la fameuse règle d'identification des données vitales.
L'ultime recours si votre agence refuse de prendre le moindre risque
Même avec un dossier solide, l'interlocuteur en agence peut faire preuve d'un excès de zèle et s'opposer au dépôt. Face à un refus jugé abusif, il est techniquement possible de saisir le médiateur bancaire, puisque les textes obligent les banques à accepter un support endommagé aux informations valides. Mais il existe un moyen beaucoup plus rapide pour dénouer l'impasse.
L'annulation et l'émission d'un nouveau bout de papier par votre débiteur
La solution la plus élégante et la moins chronophage reste de se tourner vers la personne qui a rédigé le paiement. Il suffit de lui restituer les lambeaux de son moyen de paiement, ou de lui demander d'appeler sa propre agence pour demander l'annulation de la ligne en question, avant d'en établir une nouvelle sur un support flambant neuf. C'est l'assurance d'un crédit sans enquête approfondie ni blocage prolongé des fonds.
un document parfaitement déchiffrable et sans trace de falsification est votre seul passeport pour le paiement
En résumé de cette exploration financière, l'état physique du papier importe bien moins que les données qu'il véhicule. Toute macule suspecte freinera le virement, alors que la transparence d'une simple erreur domestique sera pardonnée si la clarté formelle perdure.
En résumé de cette exploration financière, l'état physique du papier importe bien moins que les données qu'il véhicule. Toute macule suspecte freinera le virement, alors que la transparence d'une simple erreur domestique sera pardonnée si la clarté formelle perdure.
En gardant à l'esprit que la valeur faciale d'un paiement réside avant tout dans ses données de vérification, on redécouvre le fonctionnement même des relations monétaires locales. Alors, sachant que ce simple bout de papier repose sur une confiance partagée, allez-vous prêter davantage attention à l'intégrité de vos futurs courriers financiers ?
👉 Un petit geste pour Journal des seniors ? Suivez-nous sur Google, ajoutez-nous à vos favoris et retrouvez-nous sur Google Actualités pour ne manquer aucun de nos articles.